
La única distribución que funciona es la que vas a mantener
La mayoría de los consejos sobre distribución de cartera pasan por alto algo esencial: la mejor distribución es la que vas a mantener durante una caída del 30%, sin venderlo todo y pasarte a liquidez.
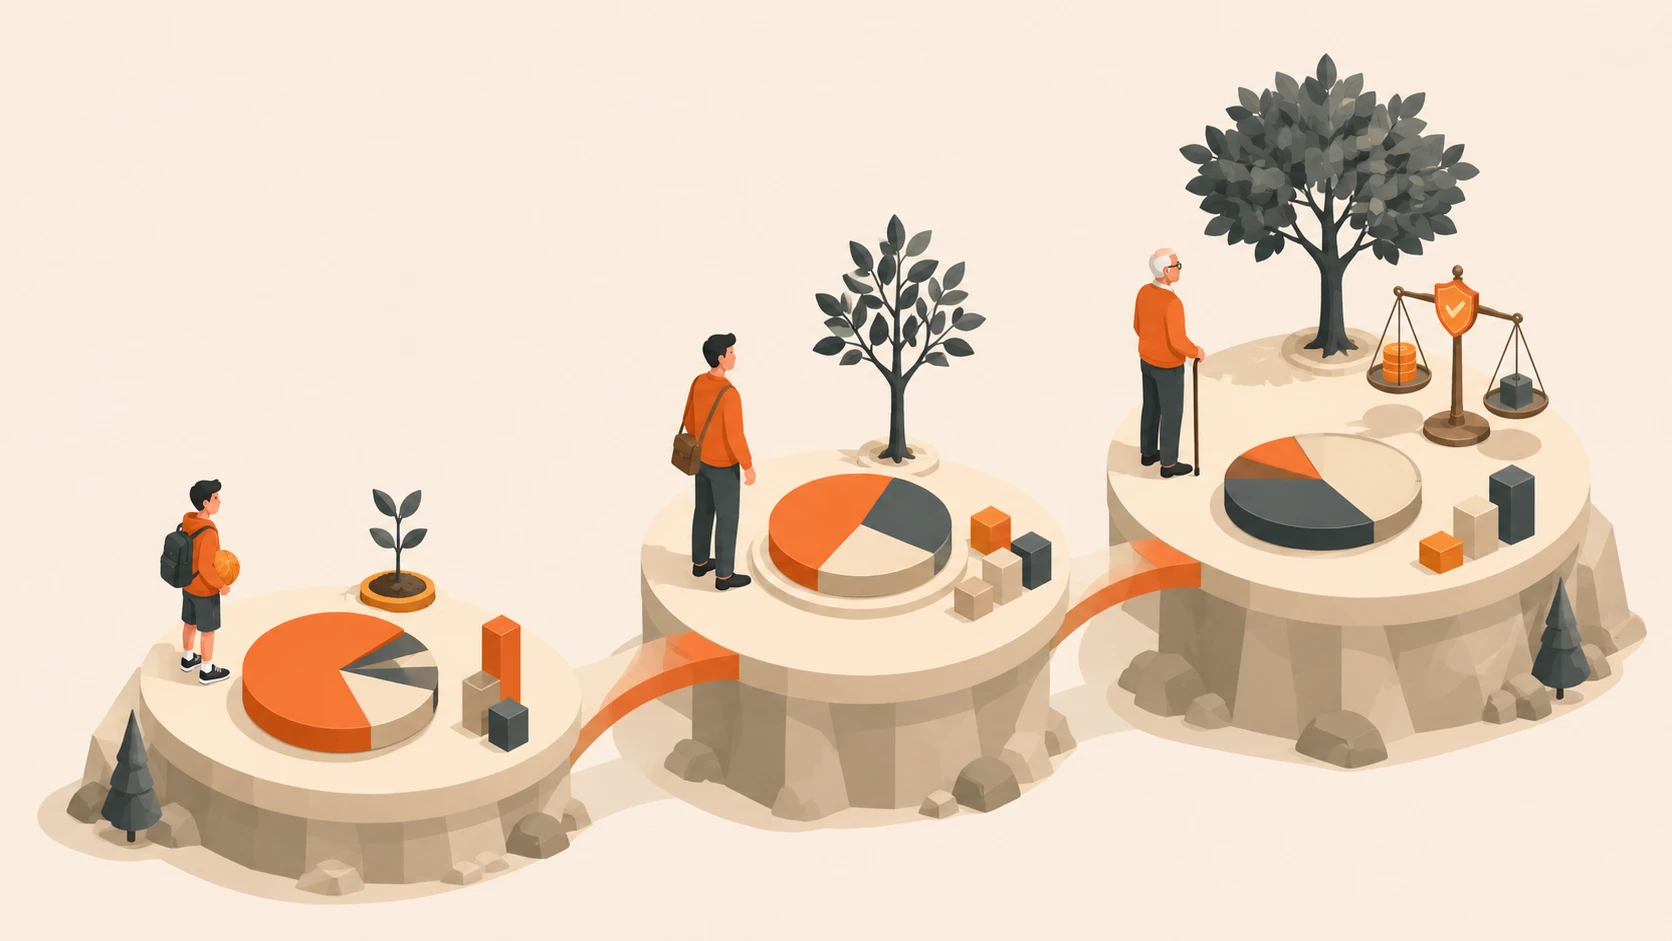
Compara tres distribuciones (agresiva (90/10), moderada (70/30) y conservadora (50/50)) proyectadas hasta tu fecha de jubilación. Sí, 90/10 termina con más dinero. Pero también significa ver cómo desaparecen 300.000 € de tu cartera de 1 millón en un mal año. Si eso te quitaría el sueño (o peor, te haría vender en mínimos), la distribución agresiva te va a hacer más daño que beneficio.
Elige la distribución donde tu reacción honesta ante la peor caída sea «vaya, esto duele, pero esperaré,» no «tengo que llamar a mi banco ahora mismo.»
Una guía orientativa, década por década
La idea es sencilla: cuando eres joven, tienes décadas para recuperarte de los cracks. A medida que se acerca la jubilación, un solo mal año puede reducir tu renta permanentemente. Así que vas bajando el porcentaje en renta variable con el tiempo.
Tómalos como puntos de partida, no como mandamientos. Alguien con una pensión pública y rentas garantizadas puede permitirse más renta variable a los 60 que alguien cuya jubilación depende enteramente de su cartera. Tus otras fuentes de ingreso, tu flexibilidad de gasto y tu tolerancia a la volatilidad importan.
La relación riesgo-rentabilidad
La relación fundamental en la inversión es simple: mayor rentabilidad esperada viene con mayor volatilidad. Una cartera con más acciones puede crecer más, pero también puede oscilar mucho más en un mal año.
La vieja regla de tener en bonos un porcentaje igual a tu edad es demasiado conservadora para la mayoría hoy en día. Un treintañero con un 30% en bonos está dejando décadas de crecimiento en la mesa. La guía de arriba es más agresiva al principio, lo cual encaja con la realidad de que los inversores jóvenes tienen su mayor activo (el tiempo) trabajando a su favor.
Dónde colocas cada activo importa igual de mucho
Esta es la parte que la mayoría se salta, y vale dinero real. Diferentes tipos de activos generan diferentes tipos de ingreso, y diferentes cuentas gravan ese ingreso de forma distinta. Combinarlos bien puede sumar un 0,3–0,5% a tu rentabilidad después de impuestos al año, gratis. En 30 años, eso se convierte en mucho dinero gracias al interés compuesto.
La lógica es sencilla:
- Bonos y REITs generan rendimientos ordinarios (gravados al tipo máximo). Colócalos en cuentas con impuestos diferidos como planes de pensiones donde esos rendimientos crecen sin tributar.
- Fondos indexados y acciones de crecimiento generan dividendos cualificados y plusvalías a largo plazo (gravadas a tipos más bajos). Colócalos en cuentas de inversión gravables donde reciben trato favorable.
- Cuentas exentas de impuestos: pon aquí tus activos de mayor crecimiento, ya que todas las ganancias salen libres de impuestos.
Rebalancear: el hábito aburrido que funciona de verdad
Tras un buen año bursátil, tu cuidadosa cartera 70/30 puede acabar en 80/20. Tras una caída, puede bajar a 60/40. Rebalancear significa vender algo de lo que subió y comprar más de lo que bajó, que es literalmente comprar barato y vender caro.
Suena fácil en teoría. En la práctica, vender tus ganadores sienta fatal y comprar tras un crack requiere nervios de acero. Exactamente por eso funciona.
- Disparo: Rebalancea cuando cualquier tipo de activo se desvíe más de 5 puntos porcentuales de tu objetivo.
- Movimiento inteligente: Usa aportaciones nuevas para rebalancear siempre que puedas. Sin evento fiscal.
- Cuentas diferidas: Rebalancea libremente (sin consecuencias fiscales).
- Cuentas gravables: Busca oportunidades de compensación de pérdidas cuando rebalancees. Podrías compensar ganancias en otro sitio.
RelacionadoTu distribución cambia a medida que se acerca la jubilación. Esto es en lo que centrarte en cada etapa.También relevanteSi estás en el camino FIRE, tu estrategia de distribución está directamente ligada a tu plan de retirada.Lo más difícil de rebalancear es hacerlo de forma consistente cuando tu instinto te dice que no. Pon un recordatorio en el calendario y trátalo como una visita al dentista: aburrido, ligeramente incómodo, necesario.