Saltar al contenido
Blog

Artículos basados en datos para tus decisiones financieras más importantes
¿Amortizar la hipoteca o invertir? La respuesta cambia con el tiempo article illustration: Comparar el tipo de la hipoteca con la rentabilidad esperada deja fuera la liquidez, el riesgo de la inversión, los flujos de caja de la jubilación, los impuestos y el plazo restante del préstamo.
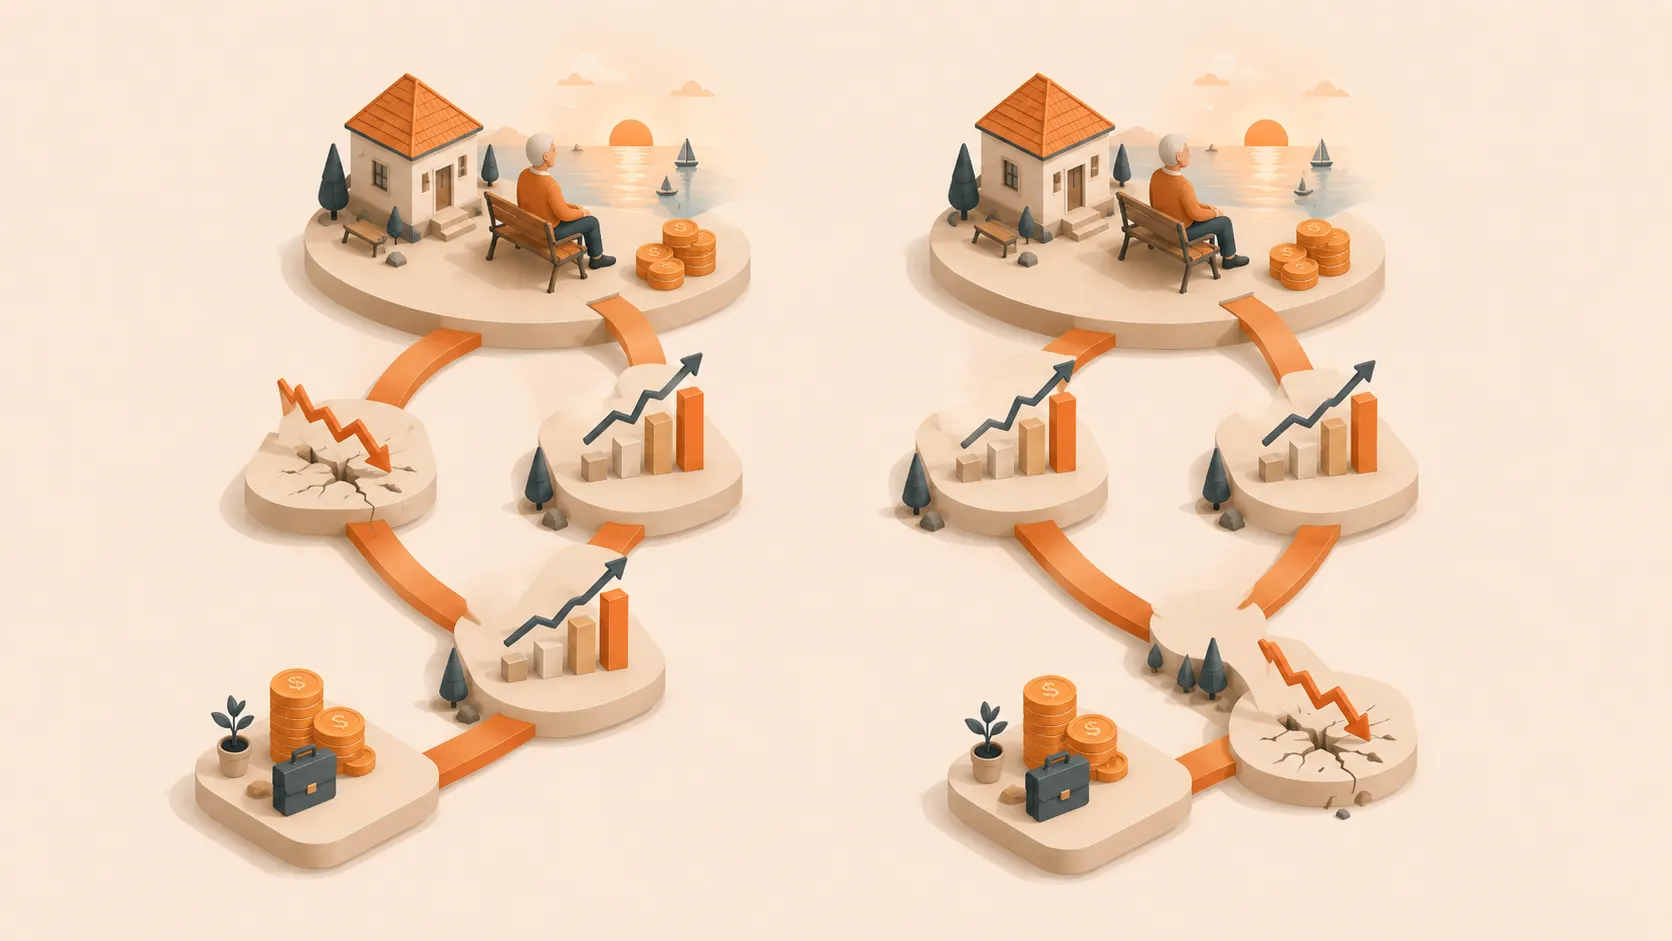
Jubilarse durante una caída: ¿cuánto importa realmente el momento? article illustration: Dos jubilados pueden empezar con el mismo patrimonio y obtener las mismas rentabilidades a largo plazo, pero acabar con resultados distintos porque las retiradas hacen que importe el orden de las rentabilidades.
Jubilación

Jubilarse durante una caída: ¿cuánto importa realmente el momento?

Dos jubilados pueden empezar con el mismo patrimonio y obtener las mismas rentabilidades a largo plazo, pero acabar con resultados distintos porque las retiradas hacen que importe el orden de las rentabilidades.

13 ago 2026 · 11 min de lectura

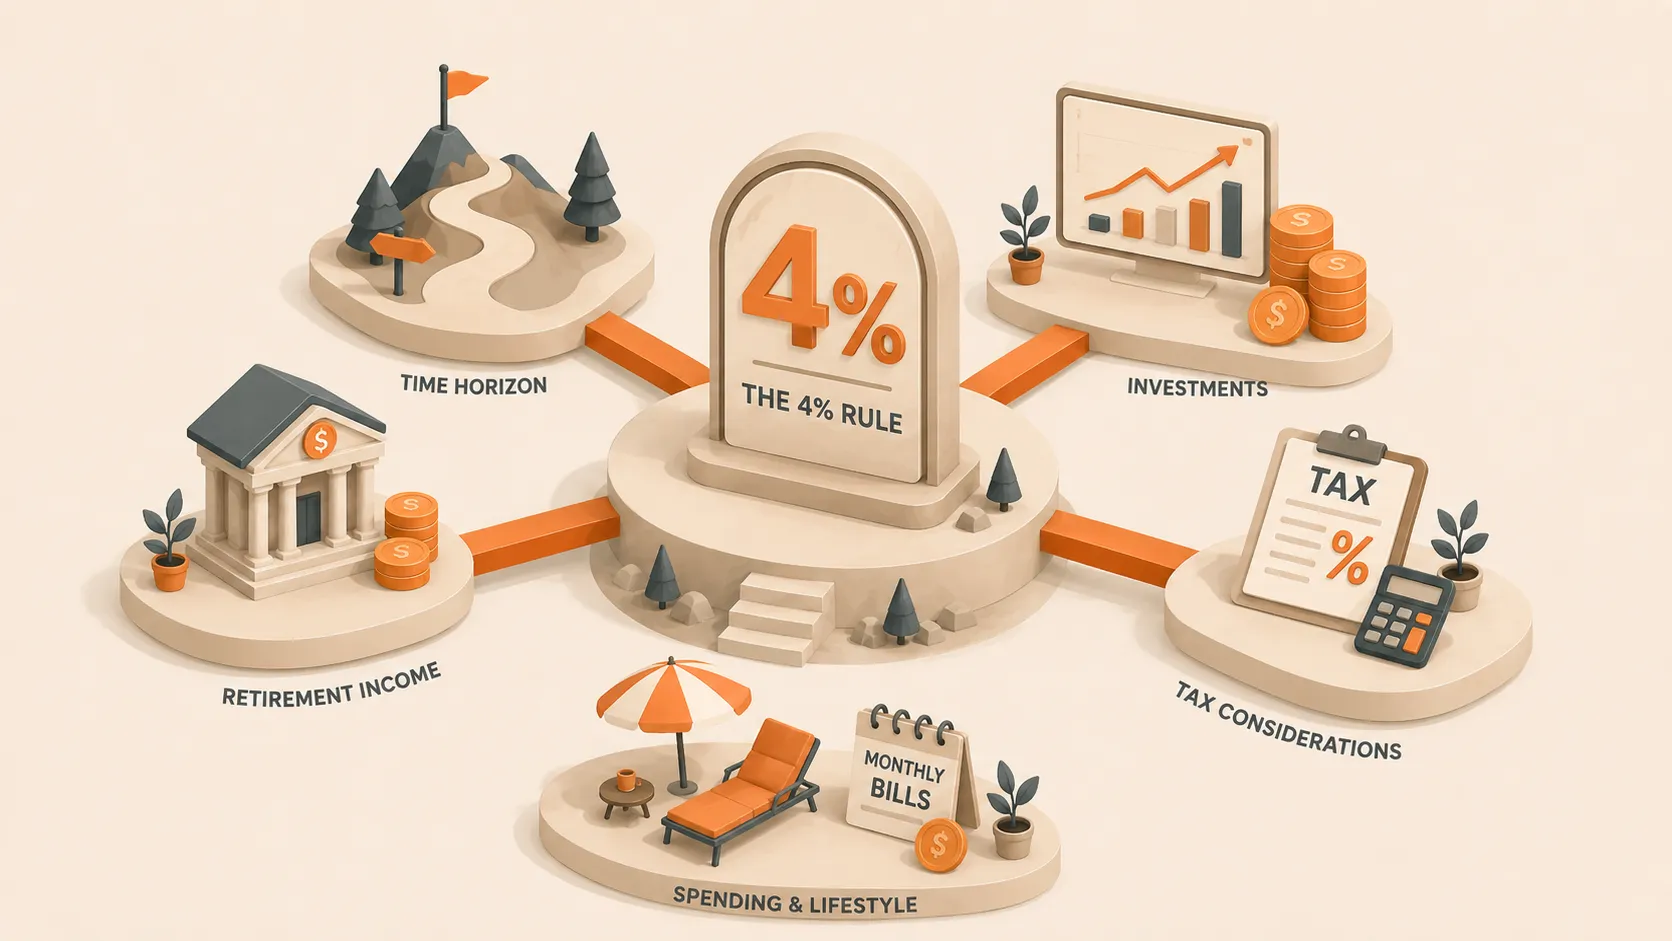
La regla del 4%: convierte el punto de referencia en un plan de jubilación article illustration: Una tasa de retirada ofrece un punto de referencia útil, pero el horizonte, la flexibilidad del gasto, la cartera, los impuestos y los gastos puntuales determinan el plan que la acompaña.
Jubilación

La regla del 4%: convierte el punto de referencia en un plan de jubilación

Una tasa de retirada ofrece un punto de referencia útil, pero el horizonte, la flexibilidad del gasto, la cartera, los impuestos y los gastos puntuales determinan el plan que la acompaña.

13 ago 2026 · 12 min de lectura

Tu cifra de FIRE probablemente está mal article illustration: Una cifra de FIRE puede darte un objetivo útil, pero un solo número oculta supuestos sobre gastos, impuestos, pensiones, inflación y el orden de las rentabilidades.
Independencia financiera

Tu cifra de FIRE probablemente está mal

Una cifra de FIRE puede darte un objetivo útil, pero un solo número oculta supuestos sobre gastos, impuestos, pensiones, inflación y el orden de las rentabilidades.

13 ago 2026 · 11 min de lectura

El valor financiero de trabajar un año más article illustration: Un año adicional de trabajo puede sumar aportaciones, retrasar las retiradas, acortar el horizonte de jubilación y cambiar cuánto gasto puede sostener tu cartera.
Independencia financiera

El valor financiero de trabajar un año más

Un año adicional de trabajo puede sumar aportaciones, retrasar las retiradas, acortar el horizonte de jubilación y cambiar cuánto gasto puede sostener tu cartera.

13 ago 2026 · 11 min de lectura

Lean FIRE vs. Fat FIRE: dos ideas muy distintas de lo que significa tener suficiente article illustration: Lean FIRE cambia flexibilidad futura de gasto por una independencia más temprana. Fat FIRE ofrece más margen para cambiar de planes, pero cada año extra de acumulación cuesta tiempo.
Independencia financiera

Lean FIRE vs. Fat FIRE: dos ideas muy distintas de lo que significa tener suficiente

Lean FIRE cambia flexibilidad futura de gasto por una independencia más temprana. Fat FIRE ofrece más margen para cambiar de planes, pero cada año extra de acumulación cuesta tiempo.

7 ago 2026 · 10 min de lectura

La hoja de ruta hacia la independencia financiera article illustration: La independencia financiera llega cuando tu dinero puede cubrir tu vida. Así calculas tu cifra, identificas la variable que más importa y accedes al dinero si llegas antes de tiempo.
Independencia financiera

La hoja de ruta hacia la independencia financiera

La independencia financiera llega cuando tu dinero puede cubrir tu vida. Así calculas tu cifra, identificas la variable que más importa y accedes al dinero si llegas antes de tiempo.

15 mar 2026 · 10 min de lectura

Distribución de cartera según la etapa de vida article illustration: La mejor cartera es la que puedes mantener durante una caída sin vender por pánico. Así configuras tu distribución por décadas y por qué dónde colocas cada activo importa tanto como qué activos tienes.
Inversiones

Distribución de cartera según la etapa de vida

La mejor cartera es la que puedes mantener durante una caída sin vender por pánico. Así configuras tu distribución por décadas y por qué dónde colocas cada activo importa tanto como qué activos tienes.

1 mar 2026 · 10 min de lectura

¿Cuánto fondo de emergencia necesitas realmente? article illustration: La regla de 3 a 6 meses es demasiado genérica. Calcula la cifra adecuada para tu vida según tu trabajo, tu cobertura médica y las cosas que podrían salir mal.
Gestión de efectivo

¿Cuánto fondo de emergencia necesitas realmente?

La regla de 3 a 6 meses es demasiado genérica. Calcula la cifra adecuada para tu vida según tu trabajo, tu cobertura médica y las cosas que podrían salir mal.

18 feb 2026 · 8 min de lectura

Planificación de la jubilación por décadas article illustration: Lo que importa a los 30 es completamente diferente de lo que importa a los 55. Un desglose década a década de en qué centrarte, de qué cuidarte, y los indicadores que realmente ayudan.
Jubilación

Planificación de la jubilación por décadas

Lo que importa a los 30 es completamente diferente de lo que importa a los 55. Un desglose década a década de en qué centrarte, de qué cuidarte, y los indicadores que realmente ayudan.

5 feb 2026 · 8 min de lectura

Estrategias de pago de préstamos estudiantiles article illustration: Avalancha, bola de nieve, refinanciación y condonación funcionan mejor en situaciones distintas. Así determinas cuál te ahorra más dinero y tiempo según tus números reales.
Gestión de deuda

Estrategias de pago de préstamos estudiantiles

Avalancha, bola de nieve, refinanciación y condonación funcionan mejor en situaciones distintas. Así determinas cuál te ahorra más dinero y tiempo según tus números reales.

28 ene 2026 · 9 min de lectura

Alquilar vs. comprar: un marco de decisión que no te miente article illustration: Alquilar aporta flexibilidad; comprar combina vivienda, control y un activo apalancado. La mejor opción depende de tu horizonte temporal, los precios locales, el coste de oportunidad, el mantenimiento, los impuestos y el coste de mudarte.
Vivienda

Alquilar vs. comprar: un marco de decisión que no te miente

Alquilar aporta flexibilidad; comprar combina vivienda, control y un activo apalancado. La mejor opción depende de tu horizonte temporal, los precios locales, el coste de oportunidad, el mantenimiento, los impuestos y el coste de mudarte.

15 ene 2026 · 10 min de lectura