
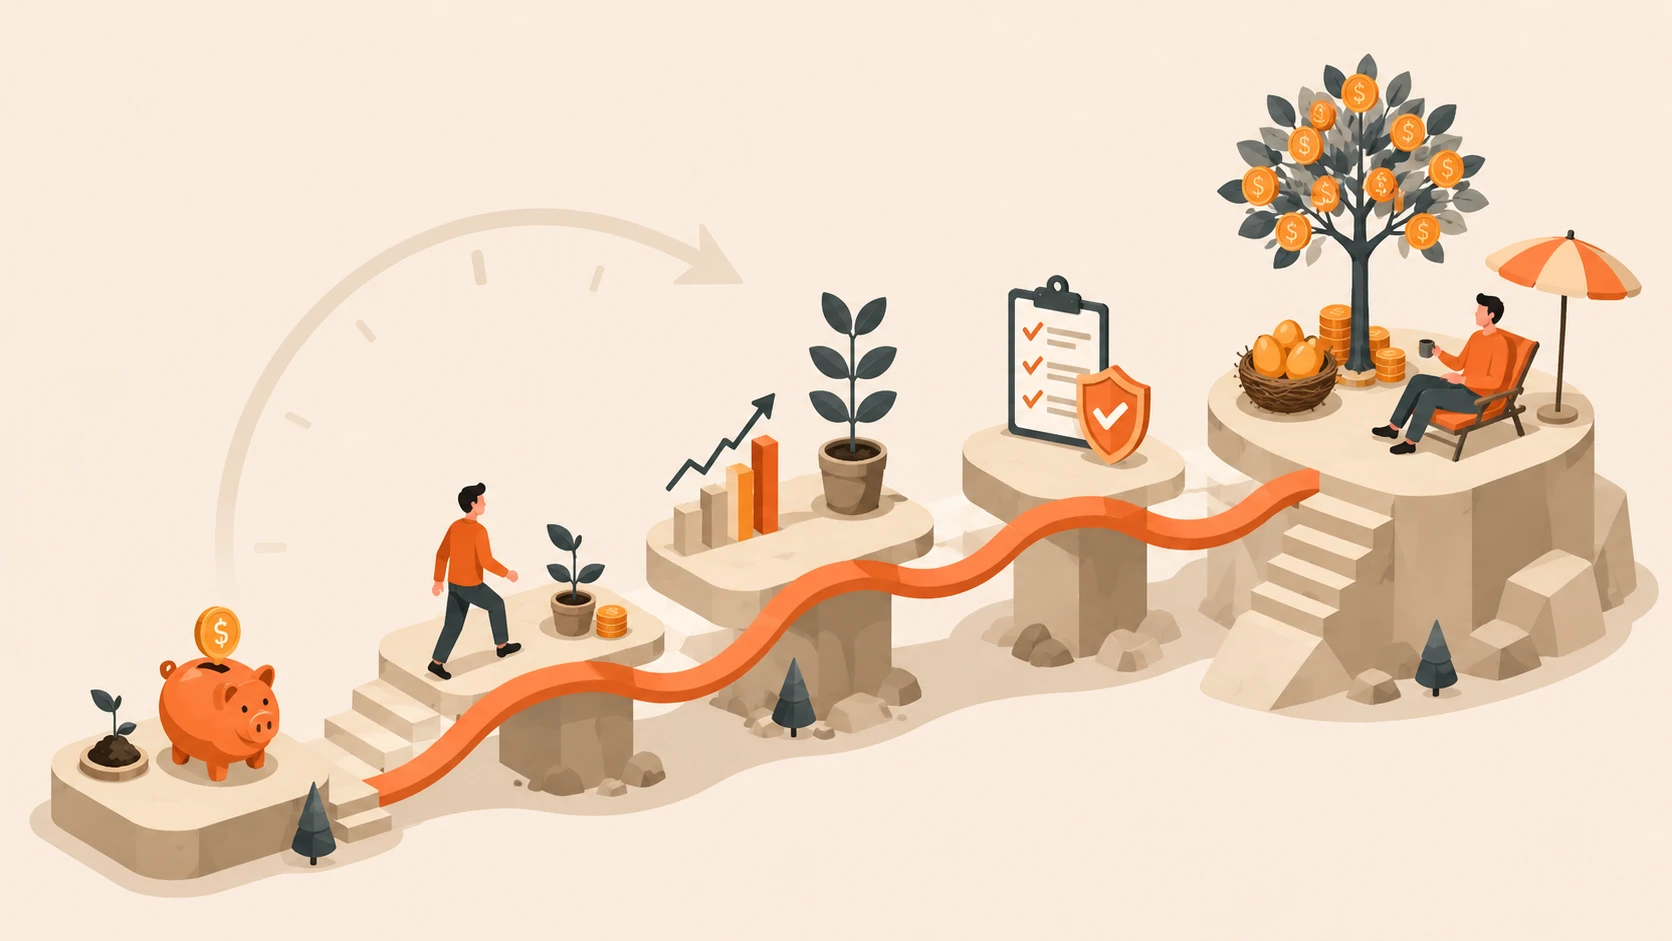
La préparation de la retraite change avec le temps. Au début, le principal levier est la régularité des versements. Plus tard, l’horizon se raccourcit, les dépenses deviennent plus visibles et le risque de séquence prend de l’importance. Une seule règle ne peut pas servir toutes les décennies.
La trentaine : construire le système
Commencez par une réserve d’urgence, une épargne automatique et une compréhension des comptes disponibles. Le montant investi compte, mais la répétition et la hausse progressive du taux d’épargne créent l’habitude qui supportera les années suivantes. Ne sacrifiez pas toute la liquidité à un objectif lointain.
La quarantaine : coordonner les objectifs
Les revenus peuvent progresser tandis que logement, enfants ou aide à la famille créent de nouveaux coûts. Séparez les objectifs par horizon : urgence, projet à moyen terme et retraite. Vérifiez si le scénario actuel permet toujours le taux d’épargne souhaité après un changement de carrière ou un déménagement.
La cinquantaine : rendre le plan concret
Estimez les dépenses de retraite à partir de votre vie réelle, ajoutez les pensions et autres revenus, puis mesurez le déficit à financer. Testez les impôts, les soins, les dépenses ponctuelles et une retraite partielle. Le portefeuille doit désormais être évalué par rapport aux retraits, pas seulement au rendement.
Une retraite à 60 ans, une transition à temps partiel et un départ à 55 ans ne demandent pas le même portefeuille. Comparez les dates plutôt que de traiter l’âge comme une certitude.
Les premières années après le départ
La période qui suit la retraite mérite un scénario propre : revenus qui s’arrêtent, retraits qui commencent, dépenses qui évoluent et fiscalité qui change. Ajoutez une réserve de liquidités et testez une baisse des marchés au début. Un plan utile montre quelles dépenses sont flexibles et quelles actions restent possibles.
Révisez chaque fois que la vie change
Revenez au modèle après un nouveau travail, un achat immobilier, un héritage, une naissance, une maladie ou une modification fiscale. La planification n’est pas une prédiction figée ; c’est une manière de rendre les compromis visibles avant qu’ils ne deviennent urgents.