
Des articles fondés sur les données pour vos grandes décisions financières
Votre objectif FIRE est probablement faux
Un objectif FIRE peut fournir un repère utile, mais un seul chiffre masque les hypothèses de dépenses, d’impôts, de pensions, d’inflation et d’ordre des rendements.
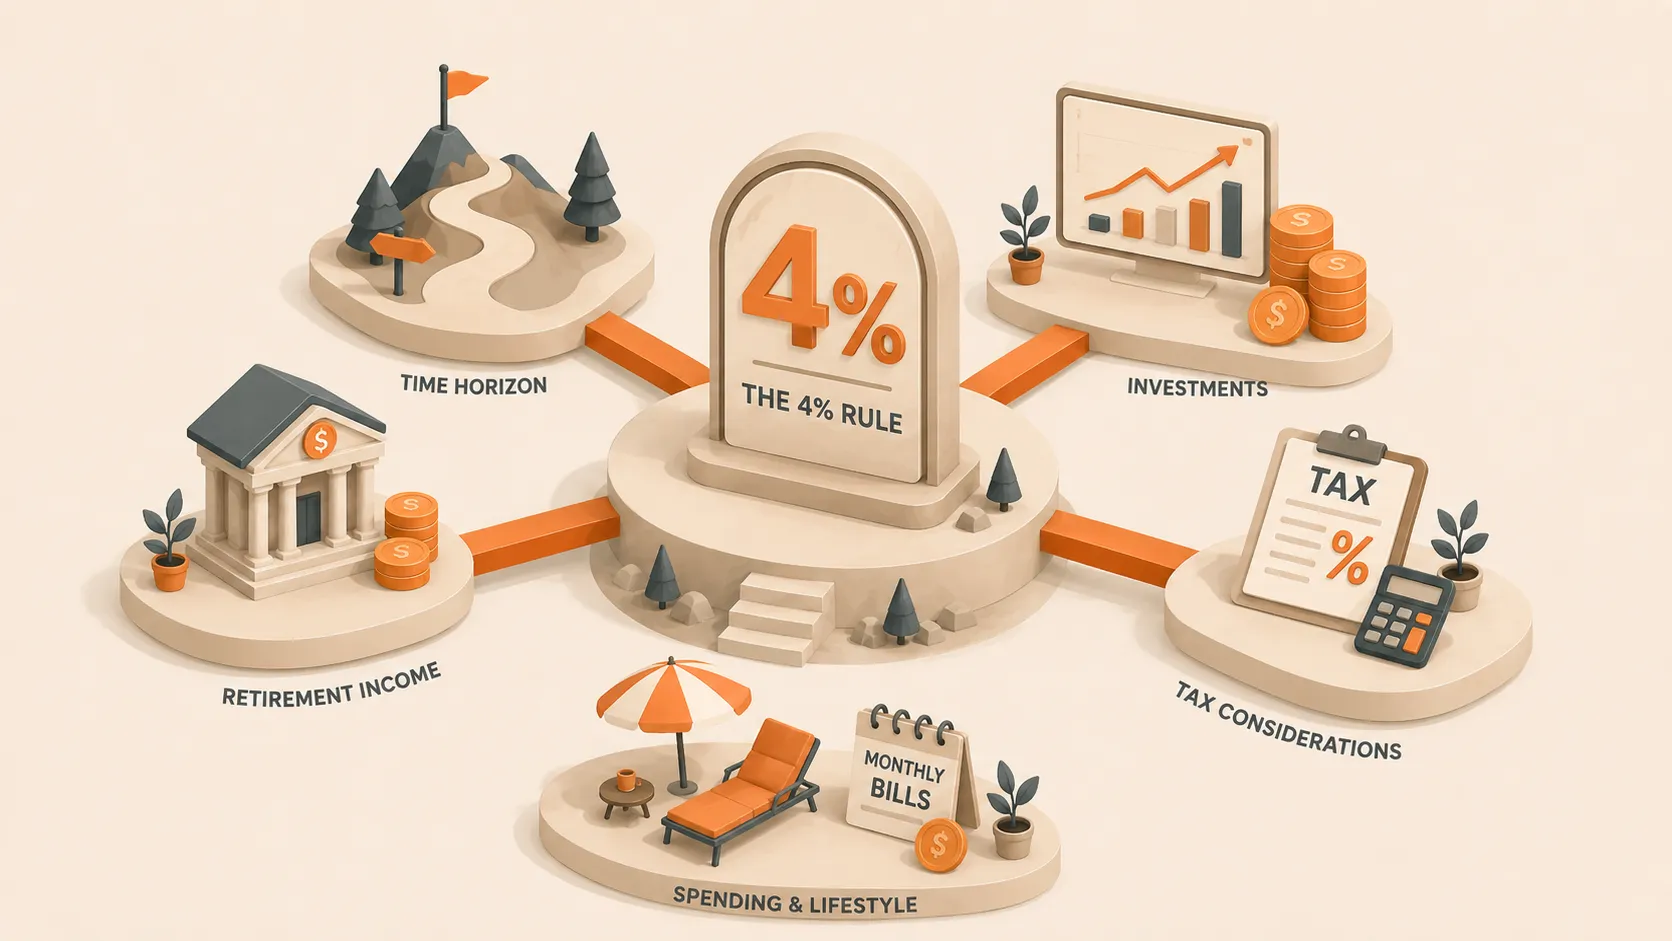
La règle des 4 % : construire sa retraite autour d’un repère
Un taux de retrait fournit un repère utile, mais votre horizon, votre souplesse de dépenses, votre portefeuille, vos impôts et vos dépenses exceptionnelles déterminent le plan qui l’entoure.
Rembourser son prêt immobilier ou investir ? La réponse évolue avec le temps
Comparer le taux du prêt au rendement attendu ne tient pas compte des liquidités, du risque d’investissement, des flux de retraite, des impôts ni du temps restant sur le prêt.
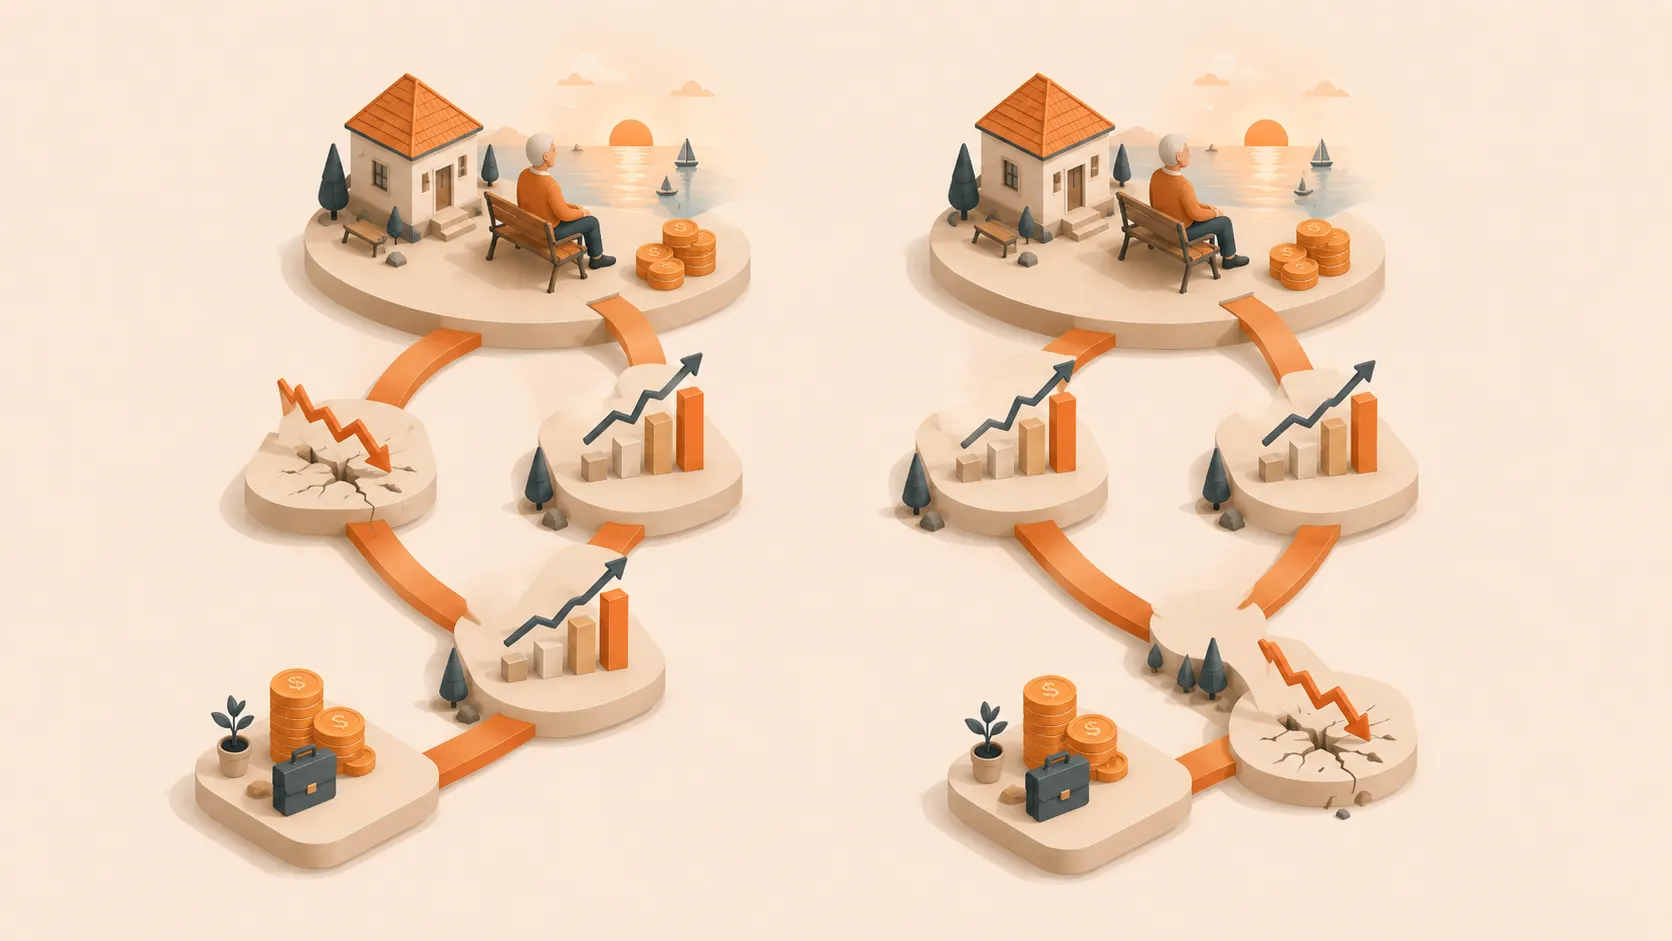
Prendre sa retraite pendant un krach : le calendrier compte-t-il vraiment ?
Deux retraités peuvent commencer avec le même patrimoine et obtenir les mêmes rendements à long terme, mais finir différemment parce que les retraits rendent l’ordre des rendements important.
La valeur financière d’une année de travail supplémentaire
Une année de travail en plus peut ajouter des cotisations, repousser les retraits, raccourcir l’horizon de retraite et modifier les dépenses que votre portefeuille peut financer.
Lean FIRE ou Fat FIRE : deux visions très différentes du nécessaire
Le Lean FIRE échange de la souplesse de dépenses future contre une indépendance plus précoce. Le Fat FIRE offre davantage de marge, mais chaque année d’accumulation supplémentaire coûte du temps.
La feuille de route vers l’indépendance financière
L’indépendance financière commence lorsque votre argent peut financer votre vie. Apprenez à calculer votre objectif, à vous concentrer sur la variable la plus importante et à combler l’écart si vous l’atteignez tôt.
Répartir son portefeuille selon les étapes de la vie
Le meilleur portefeuille est celui que vous pouvez conserver pendant un krach sans vendre sous le coup de la panique. Voici comment définir votre allocation par décennie et pourquoi le lieu de détention compte autant que les actifs détenus.
De combien de fonds d’urgence avez-vous réellement besoin ?
La règle des trois à six mois est trop générale. Trouvez le montant adapté à votre vie en tenant compte de votre emploi, de votre couverture santé et des risques réalistes.
Préparer sa retraite par décennie
Ce qui compte à 30 ans est très différent de ce qui compte à 55 ans. Voici, décennie par décennie, les priorités, les points de vigilance et les repères réellement utiles.
Stratégies de remboursement des prêts étudiants
La méthode avalanche, la méthode boule de neige, le refinancement et l’effacement sont efficaces dans des situations différentes. Utilisez vos vrais chiffres pour trouver la stratégie qui vous fera économiser le plus d’argent et de temps.
Louer ou acheter : un cadre de décision qui ne vous ment pas
La location offre de la souplesse, tandis que l’achat combine logement, contrôle et actif financé par l’emprunt. Le meilleur choix dépend de votre horizon, des prix locaux, des liquidités immobilisées, de l’entretien, des impôts et du coût d’un déménagement.