
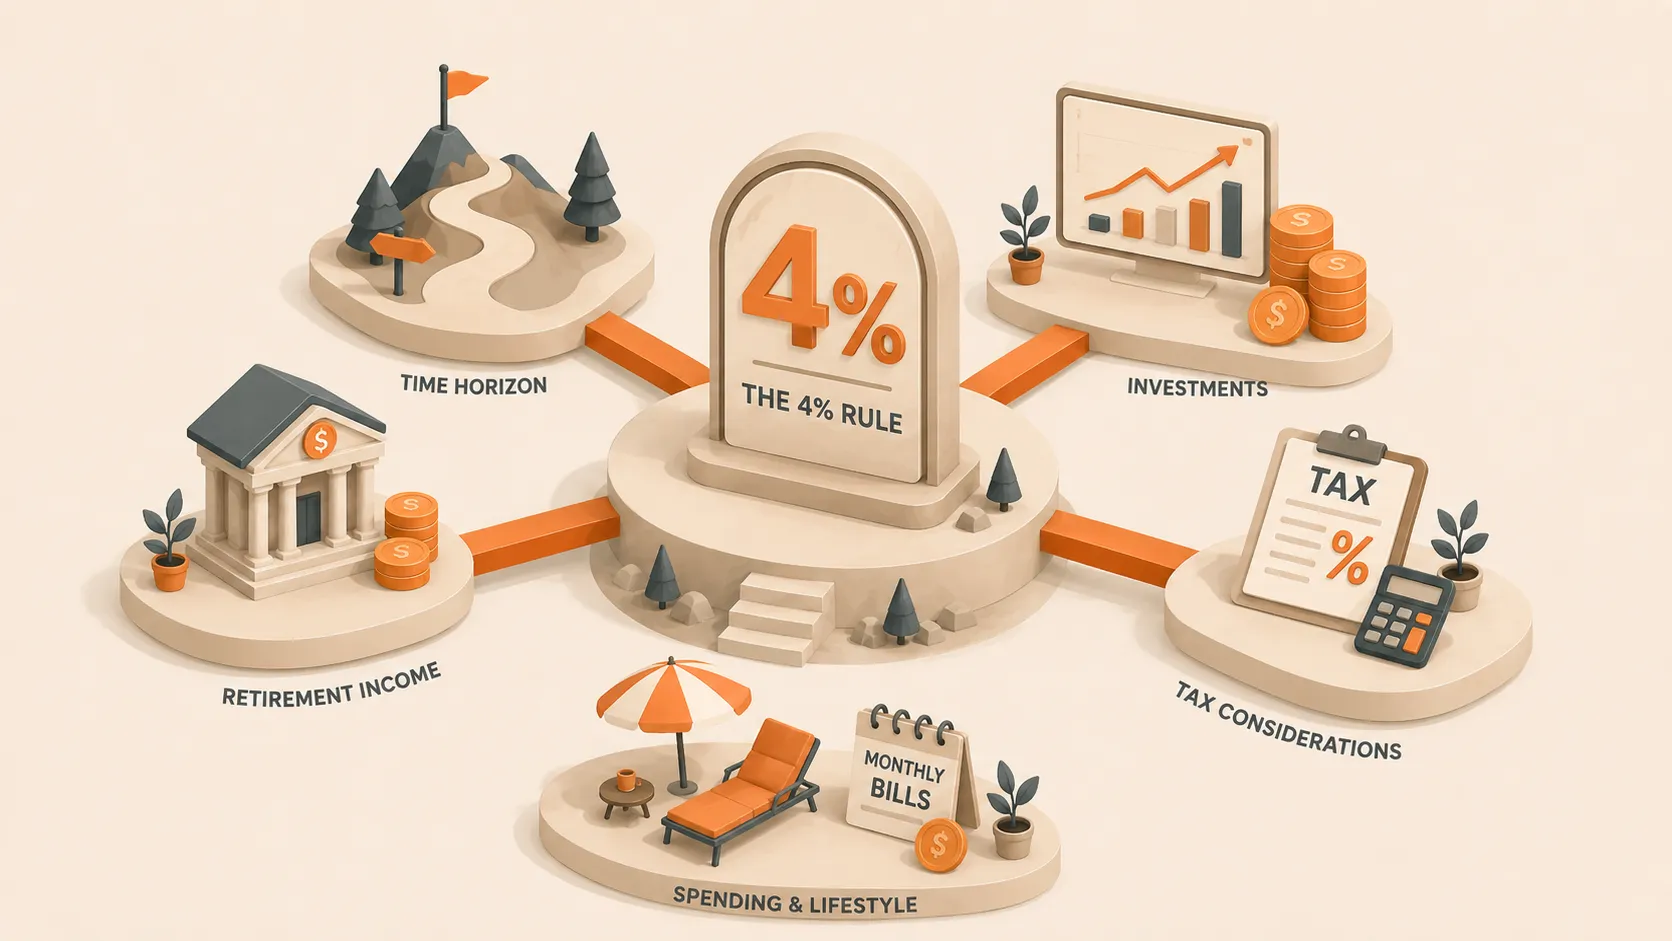
La règle des 4 % fournit un repère simple : retirer environ 4 % du portefeuille la première année, puis ajuster le montant à l’inflation. Elle aide à relier dépenses et patrimoine, mais elle ne connaît ni votre pays, ni vos impôts, ni votre horizon, ni les dépenses exceptionnelles.
Le calcul de départ
Une dépense annuelle de 40 000 € donne un objectif indicatif de 1 000 000 €. Soustrayez les pensions et autres revenus stables qui couvriront une partie des dépenses. Ajoutez les dépenses absentes de l’année type : logement, santé, aide familiale, travaux et voyages.
Les hypothèses qui changent tout
Dépenses et revenus
Un budget flexible n’a pas le même risque qu’un budget entièrement fixe. Une pension, un revenu locatif ou un travail ponctuel réduisent les retraits, mais seulement à partir de leur date réelle et après fiscalité.
Rendements et horizon
Un portefeuille plus prudent peut réduire la croissance attendue ; un portefeuille très risqué augmente les baisses possibles. Testez les rendements réels, les frais et l’ordre des années.
Le taux de retrait est une hypothèse de départ. Le plan doit aussi dire quoi faire lorsque les marchés, les dépenses ou les revenus s’écartent de cette hypothèse.
Testez la séquence et les gros achats
Comparez une trajectoire normale à une baisse au début de la retraite. Ajoutez ensuite une voiture, un projet immobilier, des soins ou une aide familiale. Les dépenses ponctuelles peuvent rendre un taux apparemment prudent difficile à tenir.
Vous pouvez réduire le risque avec une réserve de liquidités, une dépense flexible, un revenu partiel ou une date de retraite différente. Chaque protection a un coût : modélisez-le plutôt que de l’ignorer.