
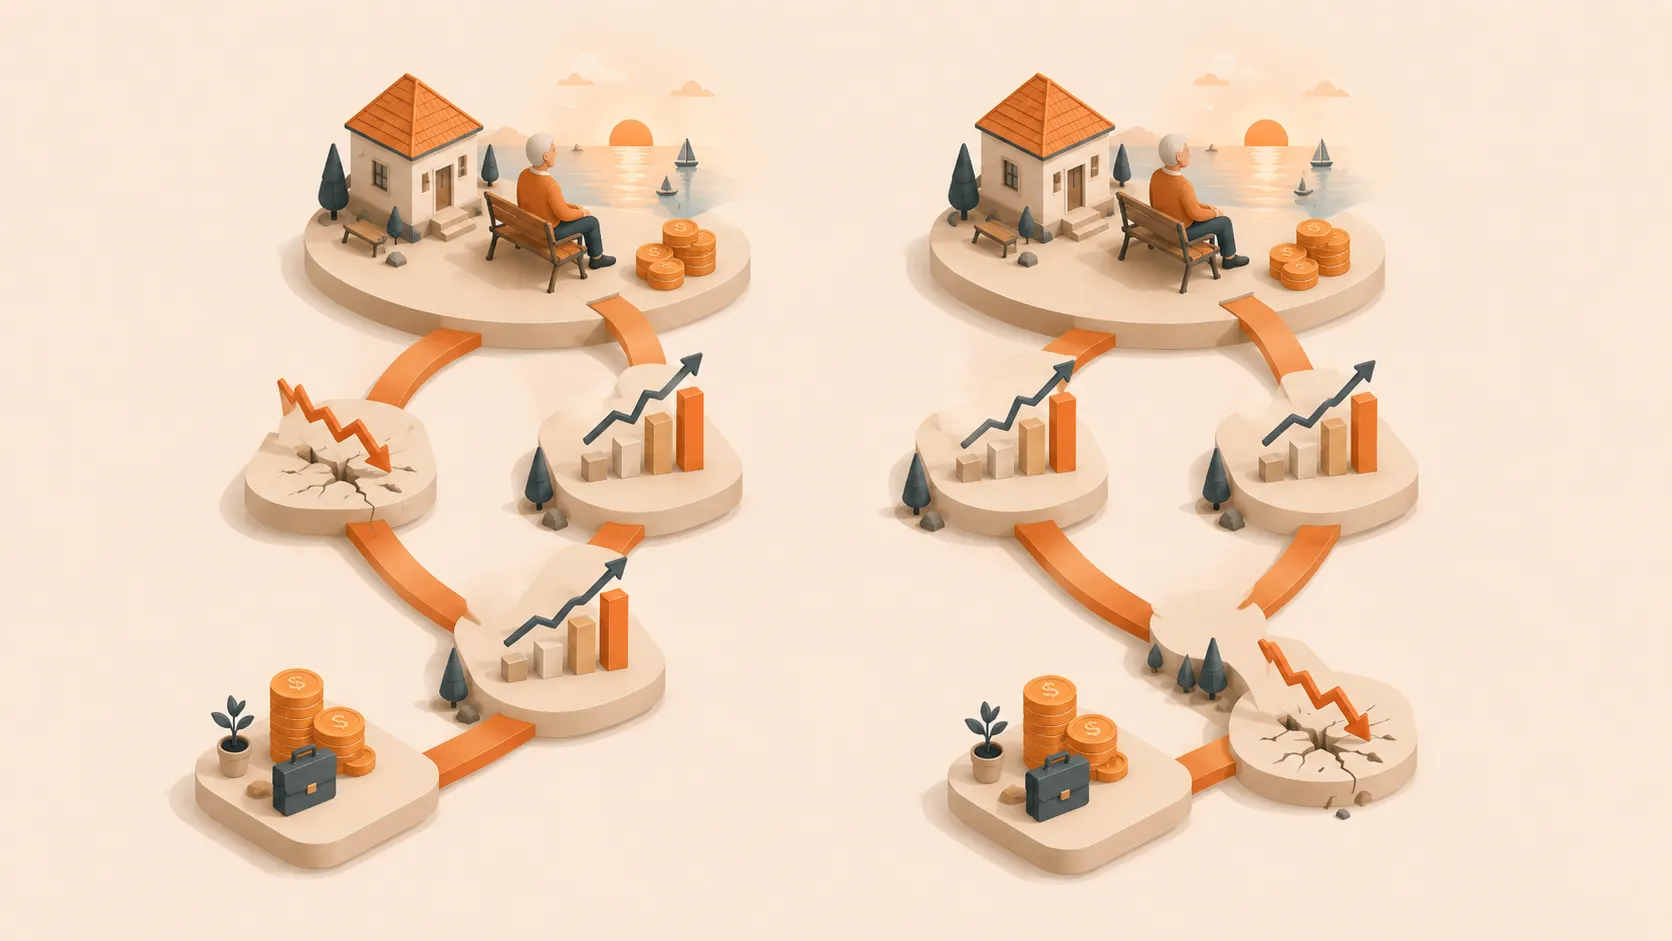
Deux retraités peuvent commencer avec le même patrimoine et recevoir les mêmes rendements à long terme, mais finir avec des résultats opposés. La différence vient des retraits : une perte au début réduit la base qui pourra profiter du rebond.
Pourquoi l’ordre des rendements compte
Sans retraits, l’ordre de deux rendements annuels ne change pas toujours le résultat final. Avec un retrait fixe, il change le nombre de parts vendues et le capital qui reste investi. C’est le risque de séquence des rendements.
Testez une mauvaise première décennie
Comparez un scénario de départ normal à un scénario où le portefeuille baisse dès la première année. Conservez les mêmes dépenses, puis autorisez une réduction temporaire ou un revenu partiel. Mesurez le solde, le taux de retrait et les années de liquidités restantes.
Réduire les dépenses discrétionnaires pendant une baisse ou retarder un retrait peut préserver des parts et laisser au portefeuille le temps de récupérer.
Les protections possibles
Une réserve en liquidités ou en obligations peut financer les dépenses de quelques années sans vendre les actifs risqués. Une pension, un travail partiel ou des revenus locatifs peuvent réduire les retraits. Un budget à deux niveaux permet de distinguer le nécessaire du reportable.
Ces protections ont un coût : la réserve peut moins croître, le travail peut être pénible et les dépenses variables peuvent réduire le confort. Comparez-les au coût d’une vente forcée dans un marché baissier.
Un plan qui répond aux signaux
Définissez à l’avance les décisions possibles : suspendre une hausse de dépenses, réduire un voyage, utiliser la réserve, reprendre une activité ou modifier le taux de retrait. Rattachez chaque action à un seuil et à une date. Le but n’est pas de prédire le prochain krach, mais de savoir quoi faire s’il survient.