
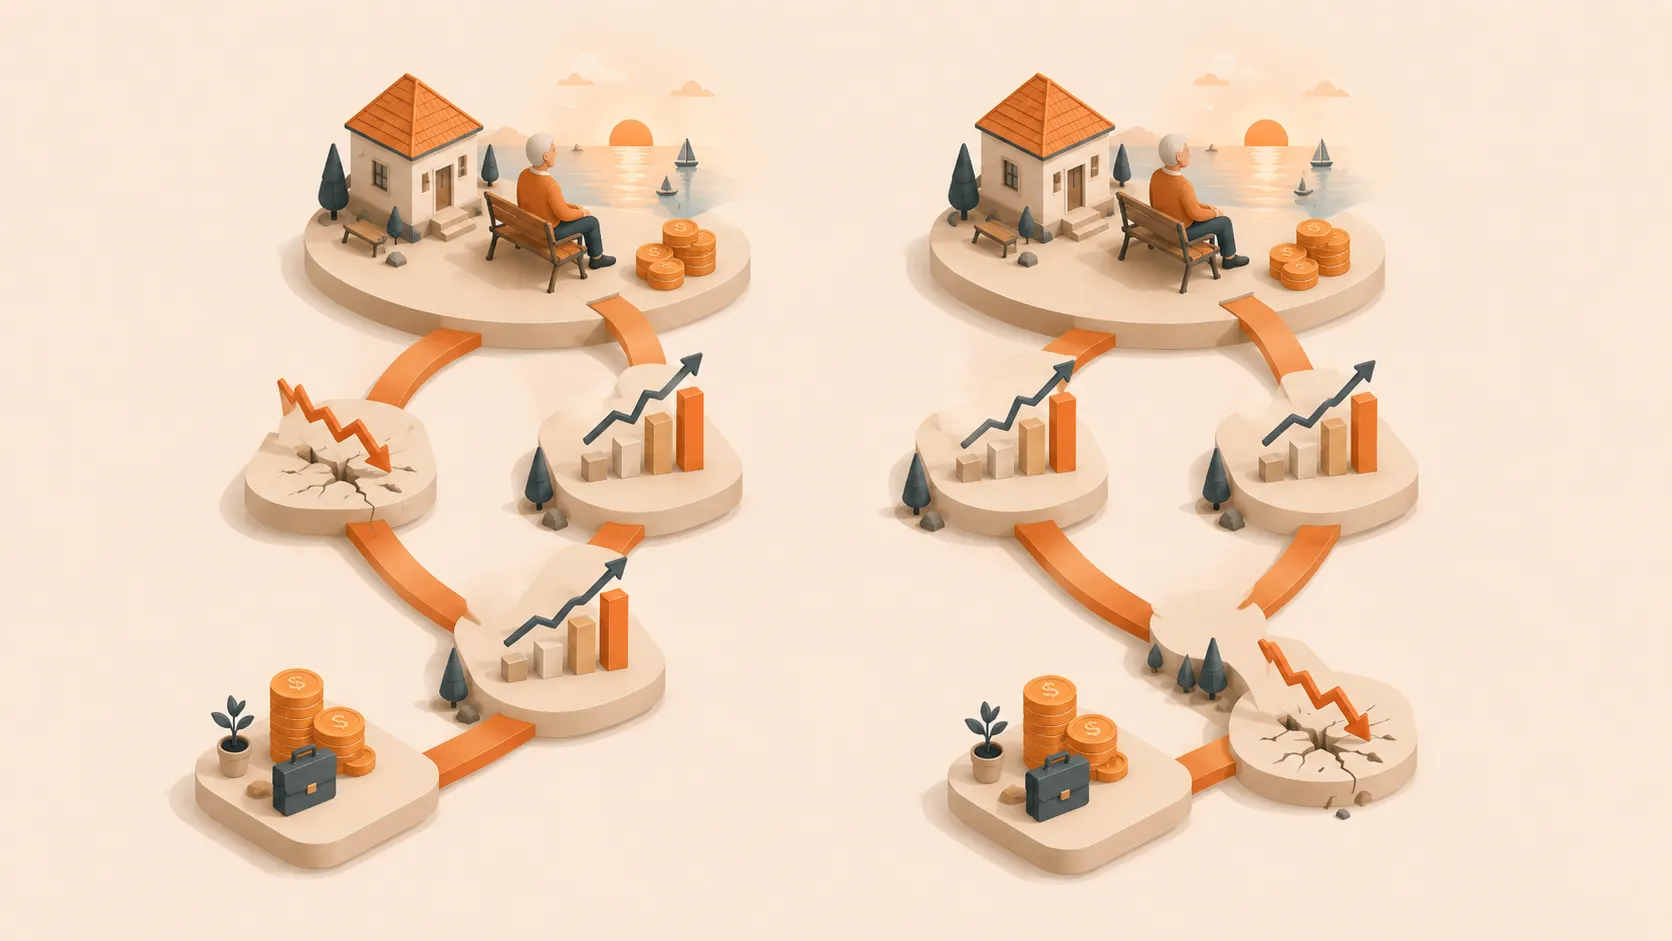
Dos jubilados pueden empezar con un millón de euros, retirar 50.000 € al año y recibir las mismas 30 rentabilidades. Uno puede quedarse sin dinero mientras el otro termina con 1,37 millones. La diferencia está en el orden.
El orden cambia el resultado
Considera esta secuencia:
- un año al -40%;
- un año al -20%;
- un año al -10%;
- dos años al +5%;
- 25 años al +8%.
Ambos retiran 50.000 € al final de cada año. La secuencia tiene la misma rentabilidad geométrica media, aproximadamente un 4%, en los dos casos. Ignoramos inflación, impuestos, comisiones y distribución de activos para que el orden sea la única variable.
La rentabilidad (r_t) cambia cada año y la retirada (W) permanece en 50.000 €. Si la caída llega primero, el saldo baja a unos 229.000 € después de cinco años y a 43.700 € después de diez. La cartera se agota durante el año 11. Si los años buenos llegan primero, alcanza unos 3,19 millones después de 25 años y termina cerca de 1,37 millones tras las pérdidas finales.
Sin retiradas, las dos secuencias acabarían con el mismo valor compuesto. Las retiradas cambian el resultado porque los activos vendidos después de una caída quedan fuera de la recuperación. Vanguard documentó el mismo mecanismo en datos históricos de Estados Unidos.[1]
Por qué importan las pérdidas tempranas
Con un millón de euros inicial y una retirada de 40.000 € después de la pérdida, una caída del 10% deja 860.000 €, una del 20% deja 760.000 € y una del 40% deja 560.000 €. La siguiente retirada equivale al 4,65%, 5,26% o 7,14% del saldo restante.
El importe en euros puede mantenerse mientras sube el porcentaje que representa sobre la cartera superviviente. Sigue ambas cifras después de una pérdida importante.
Durante la acumulación, el salario puede compensar una rentabilidad débil. Durante la jubilación, las retiradas pueden obligarte a vender en plena caída. Las pérdidas posteriores siguen importando, aunque quedan menos años de retiradas por financiar.
Compra flexibilidad antes de la caída
Una reserva de efectivo puede financiar los gastos previstos mientras la cartera se recupera. Con un gasto anual de 40.000 € y 80.000 € en efectivo, puedes cubrir dos años sin vender acciones. El efectivo tiene un coste, así que intégralo en el modelo completo.
El gasto flexible también reduce ventas forzadas. Puedes recortar 5.000 € de viajes durante un año si la cartera cae un 20% respecto a su trayectoria prevista. Define la regla antes de jubilarte y comprueba que aceptarías aplicarla.
Trabajar un año más suma una aportación, evita una retirada y acorta el horizonte de financiación. Un paso parcial o un trabajo a tiempo parcial puede reducir la primera retirada.
Separa el efectivo de emergencia del efectivo de jubilaciónUsa supuestos distintos para los imprevistos y para las retiradas previstas de la cartera.Pon a prueba la fecha de jubilación
Construye varias trayectorias:
- Hipótesis de rentabilidad base.
- Caída del 20% durante el primer año.
- Caída del 40% durante el primer año.
- Dos años débiles al principio.
- Inflación alta con rentabilidades débiles.
- Retraso de un año en la jubilación.
- Recorte temporal de gasto después de una caída.
Fignis puede comparar esas ramas en una misma línea temporal con gastos, pensiones e impuestos visibles. La pregunta útil es qué cambiarías después de un mal comienzo.
El mercado decide la rentabilidad del primer año. Tú decides la reserva de efectivo, las reglas de gasto, la fecha de jubilación y la distribución de la cartera.
Revisa la cartera antes de jubilarteRelaciona la distribución de activos con las caídas que puedes afrontar cuando empiezan las retiradas.Relaciona el riesgo de secuencia con tu tasa de retiradaComprueba por qué un porcentaje inicial no sustituye a un plan de flujos de caja para la jubilación.