
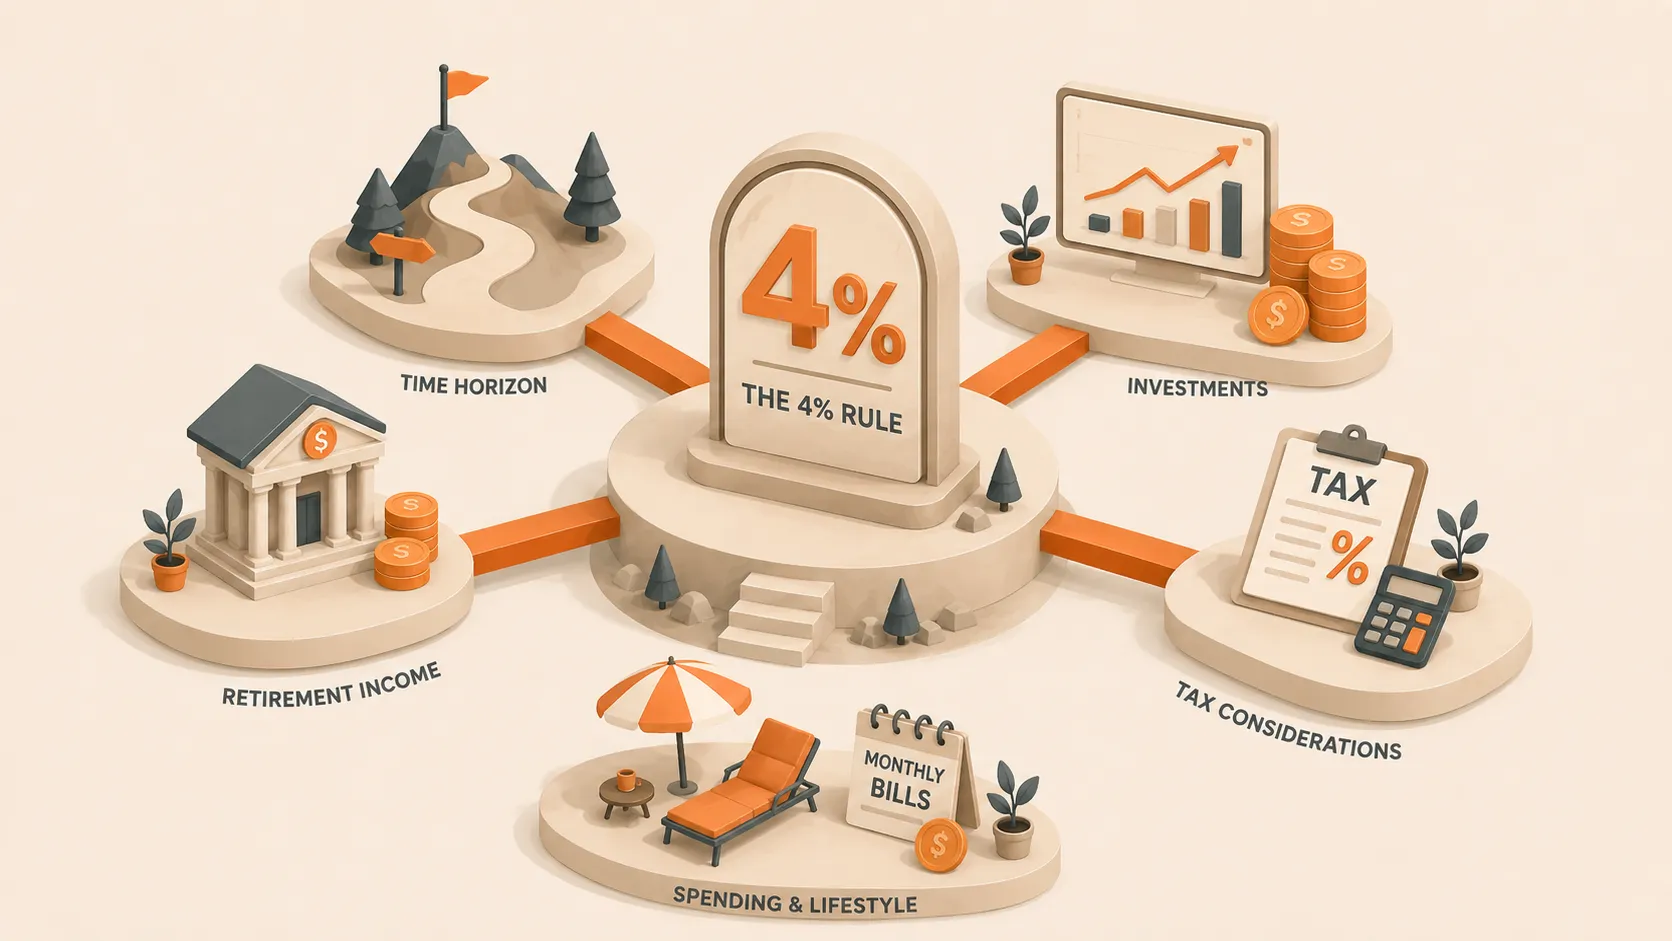
Eine Änderung um einen Prozentpunkt kann das Ruhestandsziel um 200.000 € verschieben. Brauchst du im ersten Jahr 40.000 € aus dem Portfolio, erfordern 3 % rund 1,33 Millionen Euro, 4 % eine Million Euro und 5 % 800.000 €.
Definiere, was 4 % bedeutet
William Bengens Analyse von 1994 setzte die Entnahme im ersten Jahr anhand des Anfangsportfolios fest und erhöhte diesen Eurobetrag anschließend mit der Inflation.[1] Gehst du mit einer Million Euro bei 4 % in den Ruhestand, entnimmst du im ersten Jahr 40.000 €. Bei 3 % Inflation sind es im zweiten Jahr 41.200 €.
Diese Methode unterscheidet sich davon, jedes Jahr 4 % des aktuellen Saldos zu entnehmen.
Konstante reale Ausgaben
Beginne mit 4 % des Anfangsportfolios. Erhöhe den Eurobetrag mit der Inflation. Die Kaufkraft der Ausgaben bleibt stabiler, aber nach einem Crash kann der Entnahmeanteil steigen.
Anteil des aktuellen Saldos
Entnimm einen festen Anteil des aktuellen Portfolios. Bei einer reinen Prozentformel können Entnahmen allein das Portfolio nicht aufbrauchen. Die Ausgaben können nach einem Marktrückgang dennoch stark fallen.
Nenne die Methode, wenn du eine Entnahmerate angibst.
Verlängere den Zeitraum und variiere die Strategie
Bengen untersuchte historische US-Daten. Cooley, Hubbard und Walz testeten Sätze von 3 % bis 12 %, verschiedene Aktien-Anleihen-Mischungen und Zeiträume von 15 bis 30 Jahren. Beide Studien ließen Steuern und Transaktionskosten außer Acht.[1][2]
Ein FIRE-Plan ab 40 muss vielleicht 50 Jahre abdecken. Ein längerer Zeitraum bedeutet mehr Ausgabenjahre und mehr Gelegenheiten für schwache Märkte, hohe Inflation oder hohe Einmalkosten.
Ein einfaches Modell mit 3 % Realrendite zeigt den Zeiteffekt bei 40.000 € Jahresausgaben:
Das gleichmäßige Modell enthält keine Schwankungen. Diese Zahlen begründen deshalb keine sichere Entnahmerate. Sie zeigen, warum der Finanzierungszeitraum den Kapitalbedarf verändert.
Eine flexible Ausgabenregel kann nach einem Rückgang helfen. Enthält dein Budget von 40.000 € auch 8.000 € für Reisen, könntest du nach einem Rückgang um 20 % die Ausgaben für ein Jahr um 5.000 € senken. Lege die Regel vor dem Ruhestand fest und modelliere Ausgaben, die du wirklich akzeptieren würdest.
Sieh das Renditereihenfolgerisiko bei vertauschten RenditenVerfolge zwei Ruheständler mit gleichem Vermögen und denselben Renditen, deren Ergebnisse durch Entnahmen auseinandergehen.Ergänze deine tatsächlichen Zahlungsströme
Ein Richtwert von 4 % kann keine Renovierung für 50.000 € einplanen, eine Rente ab 67 starten oder die Besteuerung verschiedener Konten berücksichtigen. Trage diese Ereignisse in die Zeitachse ein.
Ein Anfangssatz von 4 % sagt auch nichts darüber aus, ob dein Portfolio zu 20 % oder zu 80 % aus Aktien besteht. Mehr wachstumsorientierte Anlagen können höhere langfristige Renditeannahmen rechtfertigen und kurzfristige Verluste vertiefen. Geringere Schwankungen können Rückgänge mildern und das erwartete Wachstum senken.
Trenne Bruttoentnahmen von Nettoausgaben. Land, Kontostruktur, sonstige Einkünfte und die Zusammensetzung der Entnahmen bestimmen die steuerliche Differenz.
Schreibe: „4 % Anfangsentnahme, inflationsbereinigte Ausgaben, 45 Jahre Planungshorizont, gewählte Vermögensaufteilung, Rente ab 67 und Steuern nach Konto modelliert.“ Die längere Beschreibung zeigt dir, was du testen musst.
Mache aus dem Richtwert eine Projektion
- Lege Ruhestandsbeginn und Planungshorizont fest.
- Trage notwendige und frei verfügbare Ausgaben für jedes Jahr ein.
- Ergänze Renten und andere Einkünfte zu ihrem Beginn.
- Ergänze Einmalausgaben und Steuern.
- Wähle Vermögensaufteilung und Renditeannahmen.
- Teste feste und flexible Entnahmeregeln.
- Teste schwache Renditen nahe dem Ruhestandsbeginn unter Stress.
- Vergleiche das Ergebnis mit einem späteren Ruhestand oder niedrigeren Ausgaben.
Mit Fignis kannst du eine Entscheidung ändern und den Rest des Cashflow-Modells konstant halten. Vergleiche 3,5 % Anfangsentnahme mit 4 % oder feste Ausgaben mit einer Kürzung nach einem Crash.
Nutze 4 %, um ein Ziel zu schätzen, und 3 % oder 5 %, um die Empfindlichkeit zu messen. Lass dann Daten, Zahlungsströme und Stresstests zeigen, ob der Richtwert zu deinem Leben passt.
Verknüpfe die Entnahmerate mit deinem FIRE-ZielErfahre, wie eine einzige FIRE-Zahl Renten, Steuern, Wohnen, veränderte Ausgaben und Marktrisiko zusammenfasst.