
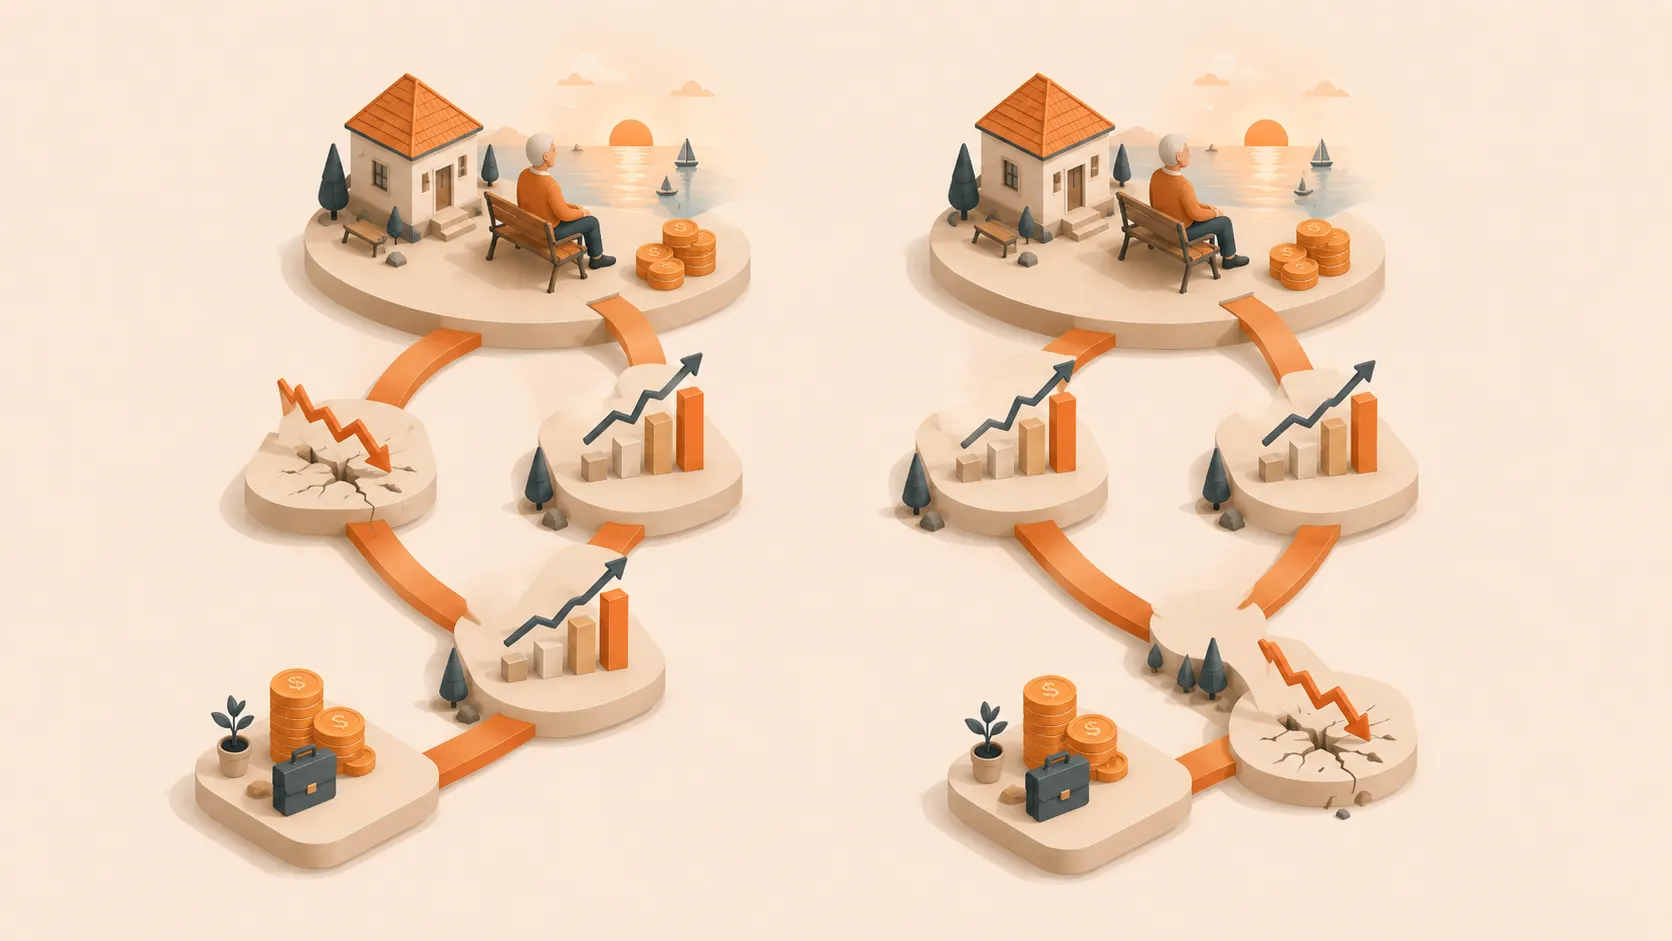
Zwei Menschen können mit jeweils einer Million Euro in Rente gehen, jährlich 50.000 € entnehmen und dieselben 30 Jahresrenditen erzielen. Einer kann sein Geld aufbrauchen, während der andere mit 1,37 Millionen Euro endet. Der Unterschied liegt in der Reihenfolge der Renditen.
Die Reihenfolge verändert das Ergebnis
Betrachte diese künstliche Renditefolge:
- ein Jahr mit -40 %;
- ein Jahr mit -20 %;
- ein Jahr mit -10 %;
- zwei Jahre mit +5 %;
- 25 Jahre mit +8 %.
Beide entnehmen am Ende jedes Jahres 50.000 €. Die Folge ergibt für beide dieselbe langfristige geometrische Durchschnittsrendite von etwa 4 %. Inflation, Steuern, Gebühren und Vermögensaufteilung lassen wir außer Acht, damit die Reihenfolge die einzige Variable bleibt.
Die Rendite (r_t) ändert sich jedes Jahr. Die Entnahme (W) bleibt bei 50.000 €.
Kommt der Crash zuerst, fällt der Saldo nach fünf Jahren auf etwa 229.000 € und nach zehn Jahren auf 43.700 €. Im elften Jahr ist das Portfolio aufgebraucht. Kommen die starken Jahre zuerst, erreicht der Saldo nach 25 Jahren etwa 3,19 Millionen Euro und endet nach denselben späteren Verlusten bei rund 1,37 Millionen Euro.
Ohne Entnahmen würden beide Folgen beim selben aufgezinsten Wert enden. Entnahmen ändern das Ergebnis, weil nach einem Rückgang verkaufte Vermögenswerte nicht mehr an der Erholung teilnehmen können. Vanguard hat denselben Mechanismus in historischen US-Daten dokumentiert: Wer zu Beginn die schlechtere Renditefolge erlebte, verbrauchte sein Portfolio früher.[1]
Warum frühe Verluste wichtig sind
Beginne mit einer Million Euro und einer Entnahme von 40.000 € nach dem Verlust. Nach einem Rückgang um 10 % bleiben 860.000 €, nach 20 % bleiben 760.000 € und nach 40 % bleiben 560.000 €. Die nächsten 40.000 € entsprechen dann 4,65 %, 5,26 % oder 7,14 % des verbleibenden Saldos.
Der Eurobetrag kann gleich bleiben, während sein Anteil am verbleibenden Portfolio steigt. Verfolge nach einem starken Rückgang beide Größen.
Während des Vermögensaufbaus können Einzahlungen aus dem Gehalt eine schlechte Rendite ausgleichen. Im Ruhestand können Entnahmen dich zwingen, während des Rückgangs zu verkaufen. Spätere Verluste bleiben wichtig, aber es stehen weniger zukünftige Entnahmen aus.
Schaffe Flexibilität vor dem Crash
Eine Geldreserve kann geplante Ausgaben finanzieren, während sich die Anlagen erholen. Wenn du jährlich 40.000 € ausgibst und 80.000 € als Ruhestandsreserve hältst, kannst du zwei Jahre abdecken, ohne Aktien zu verkaufen. Auch Bargeldreserven haben einen Preis. Teste die Reserve deshalb im Gesamtportfolio.
Flexible Ausgaben können erzwungene Verkäufe verringern. Beispielsweise könntest du deine Reiseausgaben für ein Jahr um 5.000 € senken, nachdem das Portfolio 20 % unter seinen geplanten Verlauf gefallen ist. Lege die Regel vor dem Ruhestand fest und prüfe, ob du sie tatsächlich befolgen würdest.
Ein weiteres Arbeitsjahr bringt eine zusätzliche Einzahlung, vermeidet eine Entnahme und verkürzt den Finanzierungszeitraum. Auch ein Teiljahr oder Teilzeiteinkommen kann die erste Portfolioentnahme verringern.
Notfallreserve und Ruhestandsreserve trennenVerwende unterschiedliche Annahmen für unerwartete Belastungen und geplante Portfolioentnahmen.Teste den Ruhestandsbeginn unter Stress
Erstelle mehrere Verläufe:
- Grundannahmen zur Rendite.
- Ein Rückgang um 20 % im ersten Jahr.
- Ein Rückgang um 40 % im ersten Jahr.
- Zwei schwache Anfangsjahre.
- Hohe Inflation bei schwachen Renditen.
- Ein um ein Jahr verschobener Ruhestand.
- Eine vorübergehende Ausgabenkürzung nach einem Rückgang.
Fignis kann diese Varianten auf einer Zeitachse vergleichen, während Ausgaben, Renten und Steuern sichtbar bleiben. Die nützliche Frage lautet: „Was würde ich nach einem schlechten Start ändern?“
Die Rendite deines ersten Ruhestandsjahres bestimmt der Markt. Du bestimmst die Geldreserve, die Ausgabenregeln, den Ruhestandsbeginn und die Vermögensaufteilung.
Überprüfe dein Portfolio vor dem RuhestandVerknüpfe deine Vermögensaufteilung mit den möglichen Rückgängen, wenn die Entnahmephase näher rückt.Verbinde das Renditereihenfolgerisiko mit deiner EntnahmerateErfahre, warum ein anfänglicher Entnahmeprozentsatz keinen Cashflow-Plan für den Ruhestand ersetzt.