
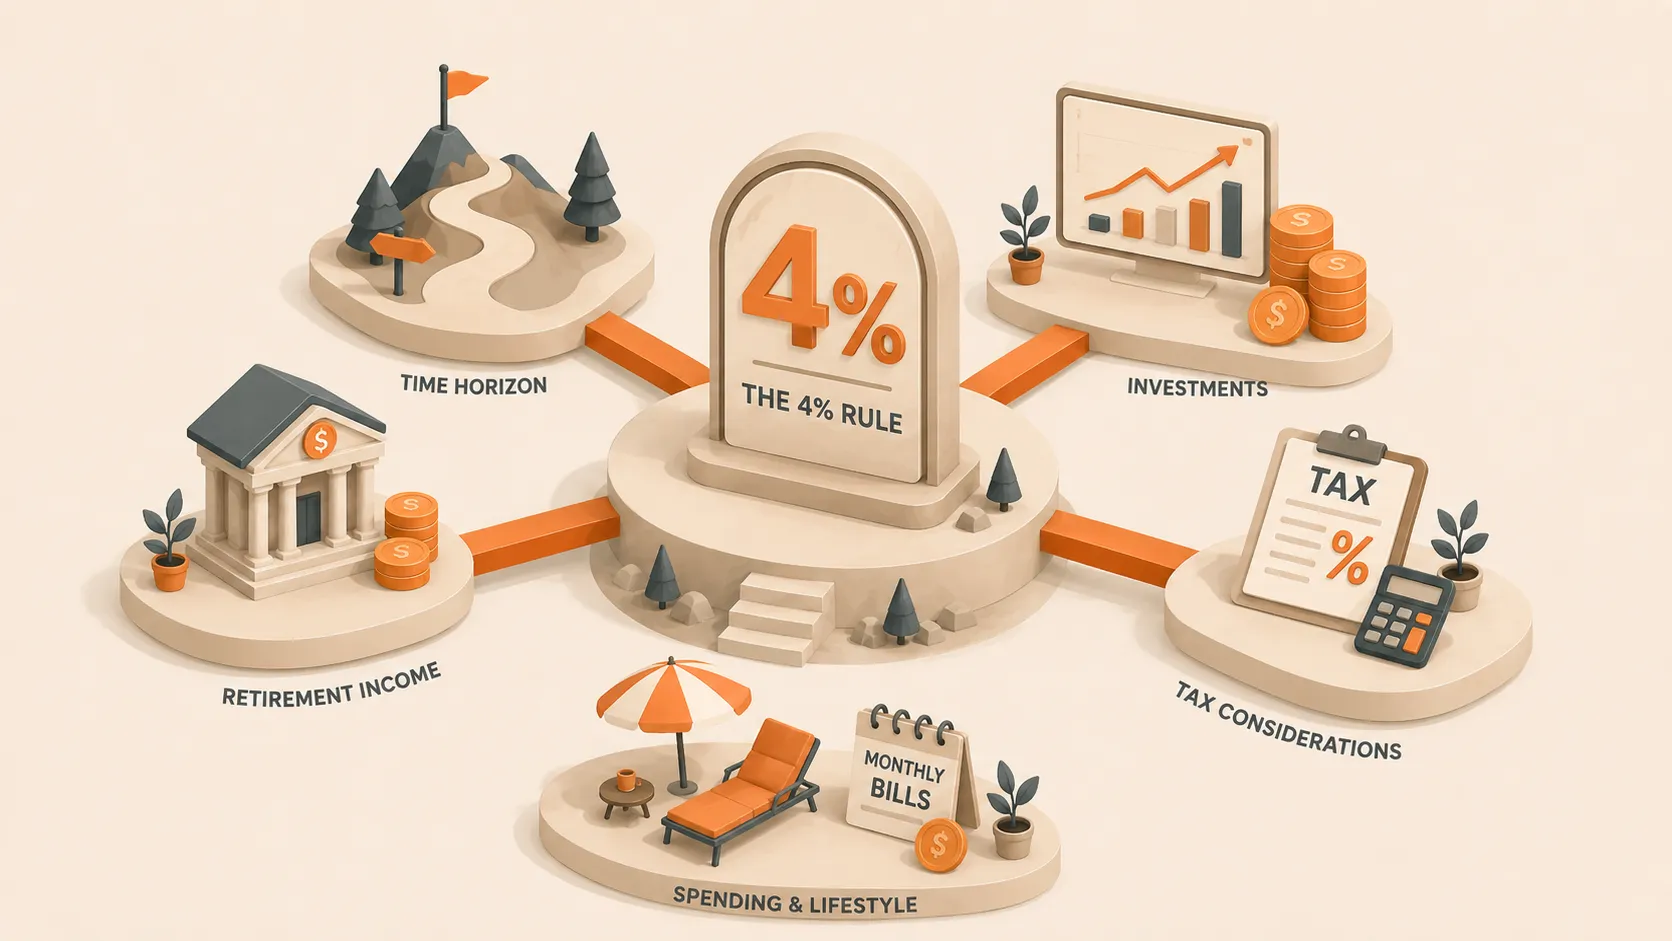
一个百分点的变化就可能让退休目标变动200,000欧元。如果首年需要从组合提取40,000欧元,3%需要约133万欧元,4%需要100万欧元,5%需要800,000欧元。
明确4%的含义
William Bengen在1994年的分析以初始组合确定首年提取额,再随通胀提高这一欧元金额。[1]以100万欧元退休并采用4%,首年提取40,000欧元。若通胀为3%,第二年提取41,200欧元。
这种方法不同于每年提取当前余额的4%。
固定实际支出
从初始组合的4%开始,再随通胀提高欧元金额。支出的购买力更稳定,但市场崩跌后提取占比可能上升。
当前余额的固定比例
按当前组合的固定比例提取。纯百分比公式下,单靠提取不会耗尽组合,但市场下跌后可支出的金额仍可能大幅减少。
每次引用提取率时,都应说明采用哪种方法。
延长期限并调整策略
Bengen测试了美国历史数据;Cooley、Hubbard和Walz测试了3%至12%的提取率、多种股债配置,以及15至30年的期限。两项研究均未计入税费和交易成本。[1][2]
40岁开始的FIRE计划可能需要支撑50年。更长期限意味着更多支出年份,也有更多机会遭遇市场低迷、高通胀或大额一次性费用。
一个实际回报为3%的简单模型,展示每年40,000欧元支出下期限的影响:
平稳模型没有波动,因此这些数字不能确立安全提取率。它们说明了为何资金支撑期限会改变资本需求。
灵活支出规则可在回撤后提供帮助。如果40,000欧元预算含8,000欧元旅行费用,可以在下跌20%后的一年里削减5,000欧元。退休前就定义规则,并建模你实际愿意接受的支出。
重排回报顺序,理解顺序风险观察两位财富和回报集合相同的退休者,提取如何使结果分化。加入真实现金流
4%的基准无法安排50,000欧元装修、从67岁开始领取养老金,或计入不同账户的税务。把这些事件加入时间线。
4%的初始提取率也无法说明组合的股票占比是20%还是80%。更多增长型资产可能提高长期回报假设,也会加深短期亏损。较低波动可以减小回撤,同时降低预期增长。
区分总提取额与税后支出。所在国家、账户结构、其他收入和提取构成决定税务差额。
写下“初始提取4%、支出随通胀调整、45年期限、所选资产配置、67岁起领取养老金、按账户建模税务”。更完整的说明告诉你该测试什么。
将基准转化为预测
- 确定退休日期和规划期限。
- 按年输入必要和可选支出。
- 在开始领取时加入养老金和其他收入。
- 加入一次性支出和税款。
- 选择资产配置和回报假设。
- 测试固定和灵活提取规则。
- 对临近退休时的低迷回报进行压力测试。
- 与推迟退休或降低支出的结果比较。
Fignis让你在保持现金流模型其余部分不变的同时改变一项决策。比较3.5%与4%的初始提取率,或比较固定支出与崩跌后削减支出。
用4%估算目标,用3%或5%衡量敏感性。再让日期、现金流和压力测试判断这个基准是否适合你的生活。
将提取率与你的FIRE目标联系起来了解单一FIRE数字如何把养老金、税务、住房、支出变化和市场风险压缩在一起。