Zum Inhalt springen

Datenbasierte Artikel für deine wichtigsten Finanzentscheidungen

Wie viel Geld brauche ich für den Ruhestand? article illustration: Die übliche Antwort stammt aus einer Studie von 1998 über einen Ruheständler ohne Rente, ohne Steuern und mit einem Budget, das sich nie ändert. Das bist mit ziemlicher Sicherheit nicht du.
Deine FIRE-Zahl ist wahrscheinlich falsch article illustration: Eine FIRE-Zahl ist ein nützliches Ziel, verbirgt aber Annahmen zu Ausgaben, Steuern, Renten, Inflation und der Reihenfolge der Anlagerenditen.
Finanzielle Unabhängigkeit

Deine FIRE-Zahl ist wahrscheinlich falsch

Eine FIRE-Zahl ist ein nützliches Ziel, verbirgt aber Annahmen zu Ausgaben, Steuern, Renten, Inflation und der Reihenfolge der Anlagerenditen.

13. Aug. 2026 · 11 Min. Lesezeit

Der finanzielle Wert eines weiteren Arbeitsjahres article illustration: Ein weiteres Arbeitsjahr kann Einzahlungen ergänzen, Entnahmen verschieben, den Ruhestandszeitraum verkürzen und die tragbaren Portfolioausgaben verändern.
Finanzielle Unabhängigkeit

Der finanzielle Wert eines weiteren Arbeitsjahres

Ein weiteres Arbeitsjahr kann Einzahlungen ergänzen, Entnahmen verschieben, den Ruhestandszeitraum verkürzen und die tragbaren Portfolioausgaben verändern.

13. Aug. 2026 · 11 Min. Lesezeit

Immobilienkredit tilgen oder investieren? Die Antwort ändert sich mit der Zeit article illustration: Der Vergleich von Kreditzins und erwarteter Rendite lässt Liquidität, Anlagerisiko, Ruhestands-Cashflow, Steuern und Restlaufzeit außer Acht.
Schuldenmanagement

Immobilienkredit tilgen oder investieren? Die Antwort ändert sich mit der Zeit

Der Vergleich von Kreditzins und erwarteter Rendite lässt Liquidität, Anlagerisiko, Ruhestands-Cashflow, Steuern und Restlaufzeit außer Acht.

13. Aug. 2026 · 12 Min. Lesezeit

Ruhestand zum Börsencrash: Wie sehr kommt es auf den Zeitpunkt an? article illustration: Zwei Menschen können mit demselben Vermögen in Rente gehen und dieselben langfristigen Renditen erzielen, aber unterschiedlich enden: Entnahmen machen die Reihenfolge der Renditen entscheidend.
Ruhestand

Ruhestand zum Börsencrash: Wie sehr kommt es auf den Zeitpunkt an?

Zwei Menschen können mit demselben Vermögen in Rente gehen und dieselben langfristigen Renditen erzielen, aber unterschiedlich enden: Entnahmen machen die Reihenfolge der Renditen entscheidend.

13. Aug. 2026 · 11 Min. Lesezeit

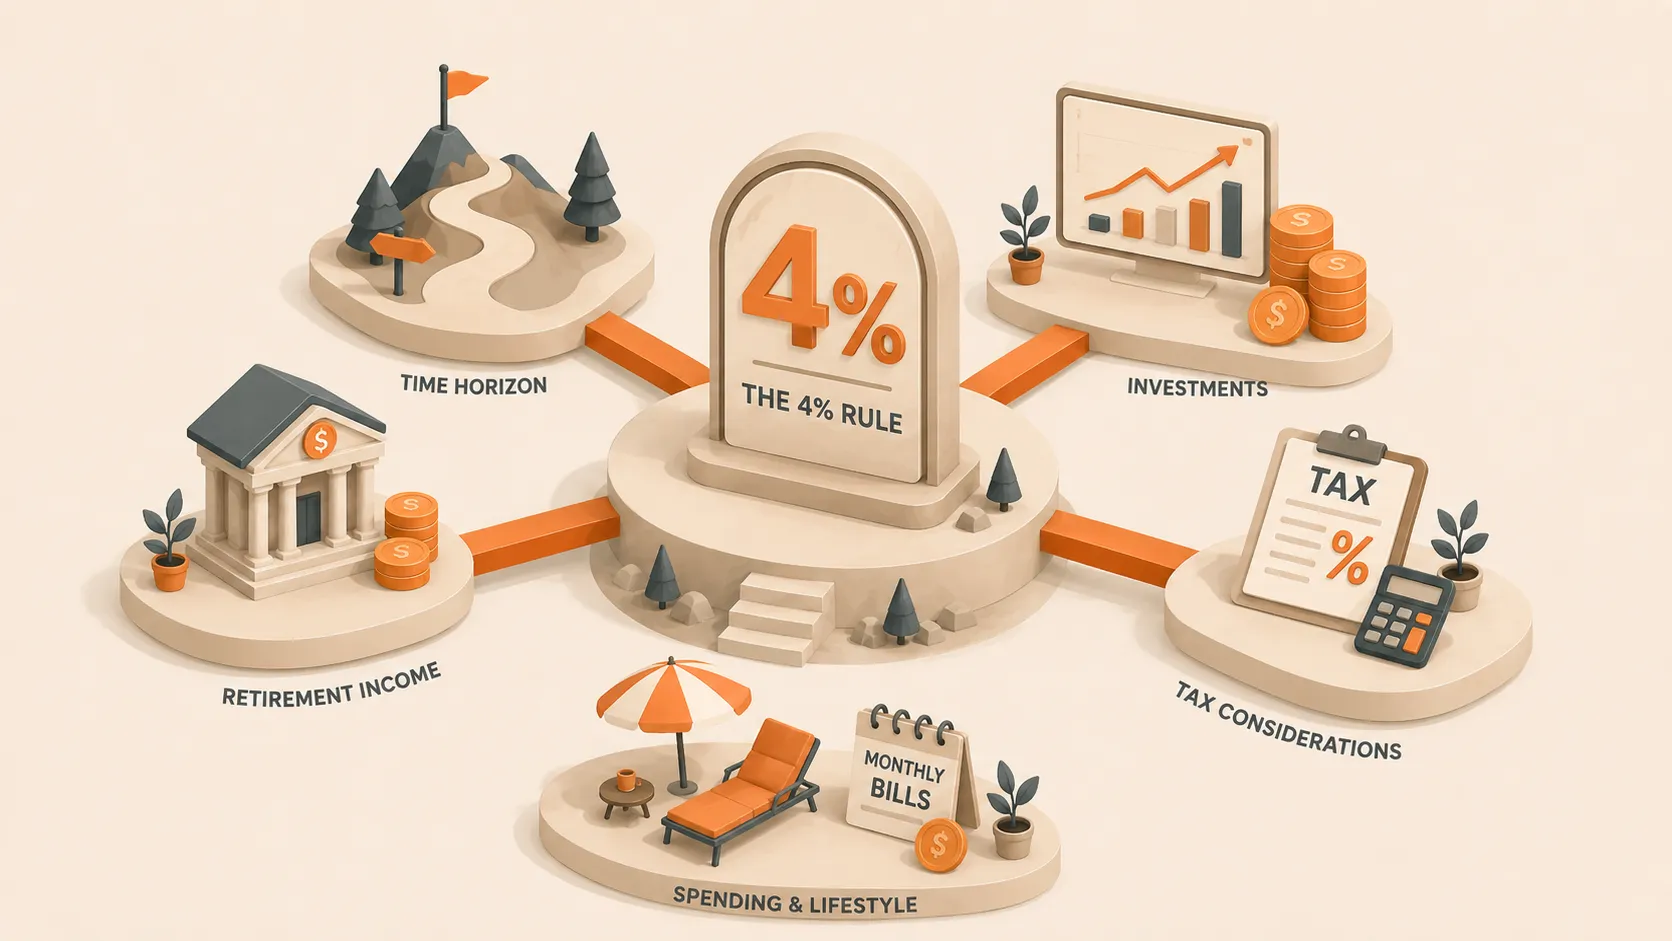
Die 4-%-Regel: Baue deinen Ruhestandsplan um den Richtwert auf article illustration: Eine Entnahmerate bietet einen hilfreichen Richtwert. Zeitraum, Ausgabenflexibilität, Portfolio, Steuern und Einmalkosten bestimmen den Plan darum herum.
Ruhestand

Die 4-%-Regel: Baue deinen Ruhestandsplan um den Richtwert auf

Eine Entnahmerate bietet einen hilfreichen Richtwert. Zeitraum, Ausgabenflexibilität, Portfolio, Steuern und Einmalkosten bestimmen den Plan darum herum.

13. Aug. 2026 · 12 Min. Lesezeit

Lean FIRE vs. Fat FIRE: zwei sehr unterschiedliche Vorstellungen von genug article illustration: Lean FIRE tauscht künftige Ausgabenflexibilität gegen frühere Unabhängigkeit. Fat FIRE erkauft mehr Spielraum für Veränderungen, doch jedes zusätzliche Jahr des Vermögensaufbaus kostet Zeit.
Finanzielle Unabhängigkeit

Lean FIRE vs. Fat FIRE: zwei sehr unterschiedliche Vorstellungen von genug

Lean FIRE tauscht künftige Ausgabenflexibilität gegen frühere Unabhängigkeit. Fat FIRE erkauft mehr Spielraum für Veränderungen, doch jedes zusätzliche Jahr des Vermögensaufbaus kostet Zeit.

7. Aug. 2026 · 10 Min. Lesezeit

Der Fahrplan zur finanziellen Unabhängigkeit article illustration: Finanzielle Unabhängigkeit ist erreicht, wenn dein Geld dein Leben trägt. So berechnest du deine Zahl, konzentrierst dich auf die Variable, die wirklich zählt, und überbrückst die Lücke, wenn du früh am Ziel bist.
Finanzielle Unabhängigkeit

Der Fahrplan zur finanziellen Unabhängigkeit

Finanzielle Unabhängigkeit ist erreicht, wenn dein Geld dein Leben trägt. So berechnest du deine Zahl, konzentrierst dich auf die Variable, die wirklich zählt, und überbrückst die Lücke, wenn du früh am Ziel bist.

15. März 2026 · 10 Min. Lesezeit

Portfolioaufteilung in den verschiedenen Lebensphasen article illustration: Das beste Portfolio hältst du auch im Crash ohne Panikverkäufe. So legst du die Aufteilung nach Lebensjahrzehnt fest und verstehst, warum der Anlageort ebenso wichtig ist.
Geldanlage

Portfolioaufteilung in den verschiedenen Lebensphasen

Das beste Portfolio hältst du auch im Crash ohne Panikverkäufe. So legst du die Aufteilung nach Lebensjahrzehnt fest und verstehst, warum der Anlageort ebenso wichtig ist.

1. März 2026 · 10 Min. Lesezeit

Wie groß muss deine Notfallreserve wirklich sein? article illustration: Die Drei-bis-sechs-Monate-Regel ist zu pauschal. Finde den passenden Betrag anhand deiner Arbeit, Krankenversicherung und realistisch möglichen Rückschläge.
Liquiditätsmanagement

Wie groß muss deine Notfallreserve wirklich sein?

Die Drei-bis-sechs-Monate-Regel ist zu pauschal. Finde den passenden Betrag anhand deiner Arbeit, Krankenversicherung und realistisch möglichen Rückschläge.

18. Feb. 2026 · 8 Min. Lesezeit

Ruhestandsplanung Jahrzehnt für Jahrzehnt article illustration: Was mit 30 zählt, ist etwas völlig anderes als das, was mit 55 zählt. Hier ist der Überblick Jahrzehnt für Jahrzehnt: worauf du dich konzentrierst, worauf du achten musst und welche Richtwerte wirklich helfen.
Ruhestand

Ruhestandsplanung Jahrzehnt für Jahrzehnt

Was mit 30 zählt, ist etwas völlig anderes als das, was mit 55 zählt. Hier ist der Überblick Jahrzehnt für Jahrzehnt: worauf du dich konzentrierst, worauf du achten musst und welche Richtwerte wirklich helfen.

5. Feb. 2026 · 9 Min. Lesezeit

Strategien zur Rückzahlung von Studienkrediten article illustration: Lawinenmethode, Schneeballmethode, Umschuldung und Erlass passen zu unterschiedlichen Situationen. Finde mit deinen Zahlen die Strategie, die dir am meisten Geld und Zeit spart.
Schuldenmanagement

Strategien zur Rückzahlung von Studienkrediten

Lawinenmethode, Schneeballmethode, Umschuldung und Erlass passen zu unterschiedlichen Situationen. Finde mit deinen Zahlen die Strategie, die dir am meisten Geld und Zeit spart.

28. Jan. 2026 · 9 Min. Lesezeit

Mieten oder kaufen: ein Entscheidungsrahmen, der dich nicht belügt article illustration: Miete bietet Flexibilität, ein Kauf verbindet Wohnraum, Kontrolle und einen fremdfinanzierten Vermögenswert. Die bessere Wahl hängt von deinem Zeithorizont, den Preisen vor Ort, den Opportunitätskosten, der Instandhaltung, den Steuern und den Umzugskosten ab.
Wohnen

Mieten oder kaufen: ein Entscheidungsrahmen, der dich nicht belügt

Miete bietet Flexibilität, ein Kauf verbindet Wohnraum, Kontrolle und einen fremdfinanzierten Vermögenswert. Die bessere Wahl hängt von deinem Zeithorizont, den Preisen vor Ort, den Opportunitätskosten, der Instandhaltung, den Steuern und den Umzugskosten ab.

15. Jan. 2026 · 9 Min. Lesezeit