
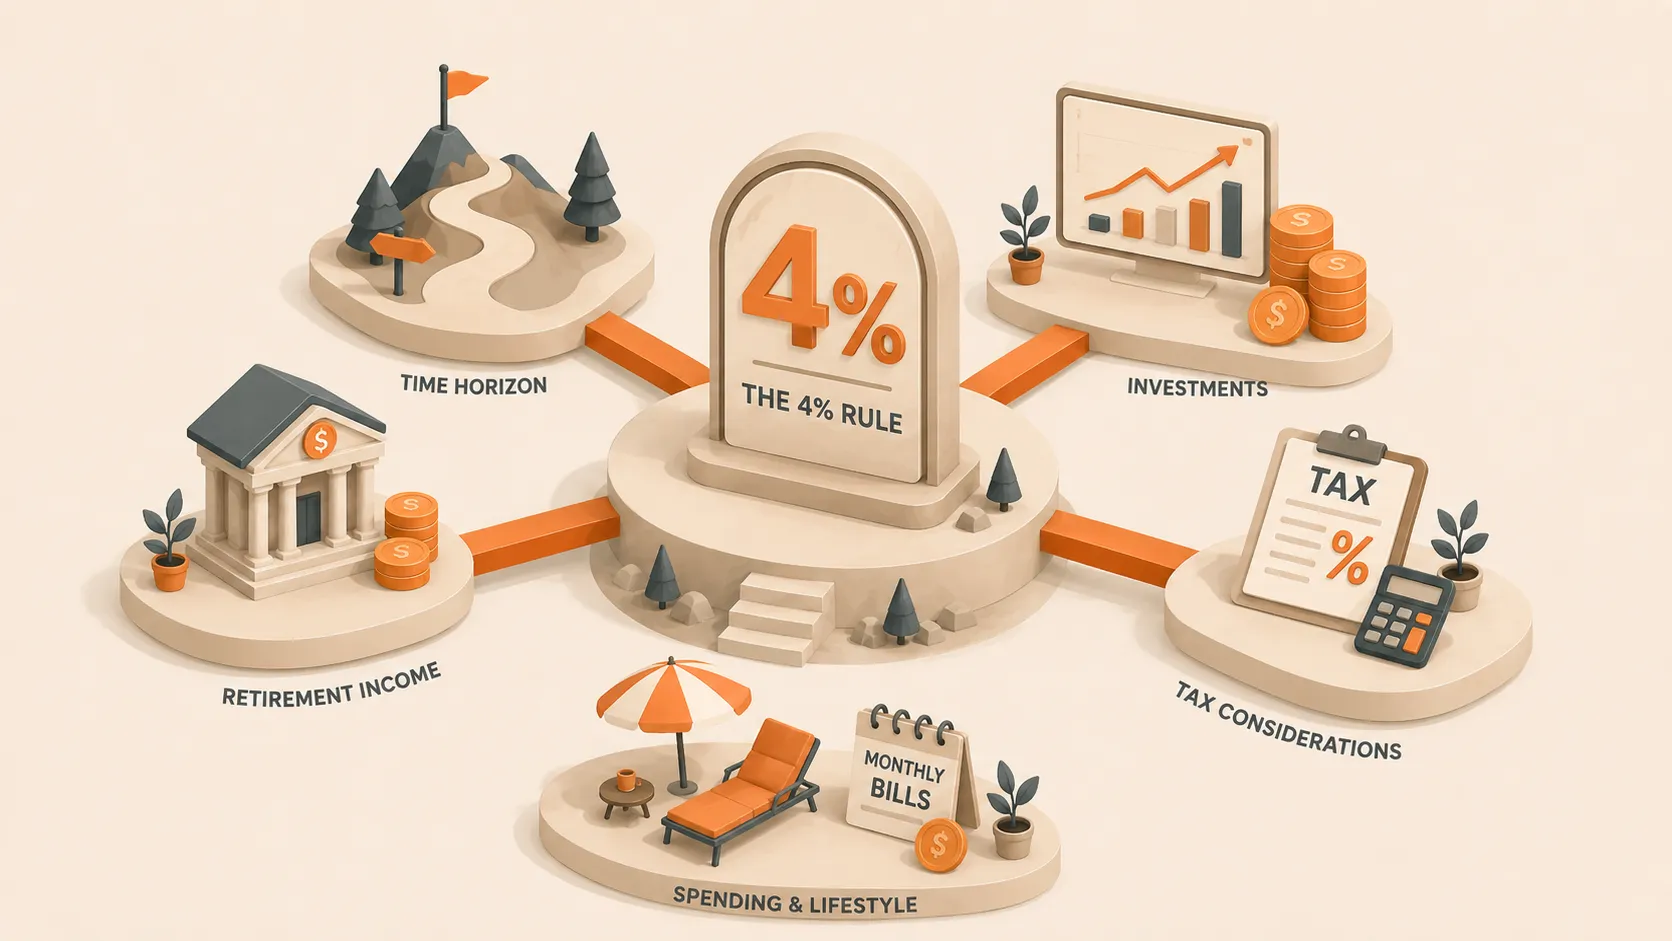
O modificare de un punct procentual poate deplasa ținta de pensionare cu 200.000 de euro. Dacă vrei 40.000 de euro din portofoliu în primul an, la 3% ai nevoie de aproximativ 1,33 milioane, la 4% de 1 milion, iar la 5% de 800.000.
Definește ce înseamnă 4%
Analiza lui William Bengen din 1994 folosea o retragere în primul an calculată din portofoliul inițial, apoi mărea acea sumă în euro în funcție de inflație.[1] Dacă te pensionezi cu 1 milion de euro la 4%, retragi 40.000 în primul an. La o inflație de 3%, retragi 41.200 în al doilea an.
Această metodă diferă de retragerea anuală a 4% din soldul curent.
Cheltuieli reale fixe
Pornești de la 4% din portofoliul inițial. Mărești suma în euro în funcție de inflație. Cheltuielile rămân mai stabile ca putere de cumpărare, dar procentul retragerii poate crește după o prăbușire bursieră.
Procent din soldul curent
Retragi un procent fix din portofoliul curent. În formula procentuală pură, retragerile singure nu epuizează portofoliul. Totuși, cheltuielile pot scădea puternic după o scădere a pieței.
Precizează metoda ori de câte ori menționezi o rată de retragere.
Extinde orizontul și variază strategia
Bengen a testat date istorice din SUA, iar Cooley, Hubbard și Walz au testat rate între 3% și 12%, mai multe combinații de acțiuni și obligațiuni și perioade de 15–30 de ani. Ambele studii au exclus impozitele și costurile de tranzacționare.[1][2]
Un plan FIRE care începe la 40 de ani poate necesita 50 de ani de finanțare. Un orizont mai lung înseamnă mai mulți ani de cheltuieli și mai multe ocazii de a întâlni piețe slabe, inflație ridicată sau un cost unic mare.
Un model simplu cu randament real de 3% arată efectul orizontului pentru cheltuieli anuale de 40.000 de euro:
Modelul uniform nu are volatilitate, deci aceste cifre nu stabilesc o rată sigură de retragere. Arată de ce perioada de finanțat schimbă necesarul de capital.
O regulă flexibilă de cheltuire poate ajuta după o scădere a portofoliului. Dacă bugetul tău de 40.000 de euro include 8.000 pentru călătorii, ai putea reduce cheltuielile cu 5.000 timp de un an după o scădere de 20%. Definește regula înainte de pensionare și modelează cheltuielile pe care chiar le-ai accepta.
Vezi riscul succesiunii cu randamente reordonateUrmărește doi pensionari cu aceeași avere și aceleași randamente, ale căror rezultate se îndepărtează din cauza retragerilor.Adaugă fluxurile tale reale de numerar
Un reper de 4% nu poate programa o renovare de 50.000 de euro, începe o pensie la 67 de ani sau include impozitarea diferitelor conturi. Pune aceste evenimente pe cronologie.
O rată inițială de 4% nu spune nimic nici despre un portofoliu cu 20% sau 80% acțiuni. Mai multe active de creștere pot mări ipoteza randamentului pe termen lung și adânci pierderile pe termen scurt. O volatilitate mai mică poate reduce scăderile și creșterea așteptată.
Păstrează retragerile brute separate de cheltuielile nete. Țara, structura conturilor, celelalte venituri și componența retragerilor stabilesc diferența fiscală.
Scrie „retragere inițială de 4%, cheltuieli ajustate cu inflația, orizont de 45 de ani, alocarea aleasă a portofoliului, pensie de la 67 de ani și impozite modelate pe cont”. Descrierea mai lungă îți arată ce trebuie testat.
Transformă reperul într-o proiecție
- Stabilește data pensionării și orizontul de planificare.
- Introdu cheltuielile esențiale și opționale pe ani.
- Adaugă pensiile și alte venituri de la data începerii lor.
- Adaugă cheltuielile unice și impozitele.
- Alege alocarea portofoliului și ipotezele de randament.
- Testează reguli de retragere fixe și flexibile.
- Testează rezistența la randamente slabe în apropierea pensionării.
- Compară rezultatul cu pensionarea mai târzie sau cheltuieli mai mici.
Fignis îți permite să schimbi o decizie, păstrând neschimbat restul modelului de fluxuri de numerar. Compară o rată inițială de 3,5% cu 4% sau cheltuieli fixe cu o reducere după o prăbușire.
Folosește 4% pentru a estima o țintă și 3% sau 5% pentru a măsura sensibilitatea. Apoi lasă datele, fluxurile de numerar și testele de rezistență să arate dacă reperul se potrivește vieții tale.
Leagă rata de ținta ta FIREVezi cum un singur număr FIRE comprimă pensiile, impozitele, locuința, schimbările de cheltuieli și riscul de piață.