
以数据支持重要财务决策的文章

精选文章
退休需要多少钱?
常见的答案来自1998年的一项研究,研究对象是一位没有养老金、不用缴税、预算永远不变的退休者,而这几乎肯定不是你。
退休
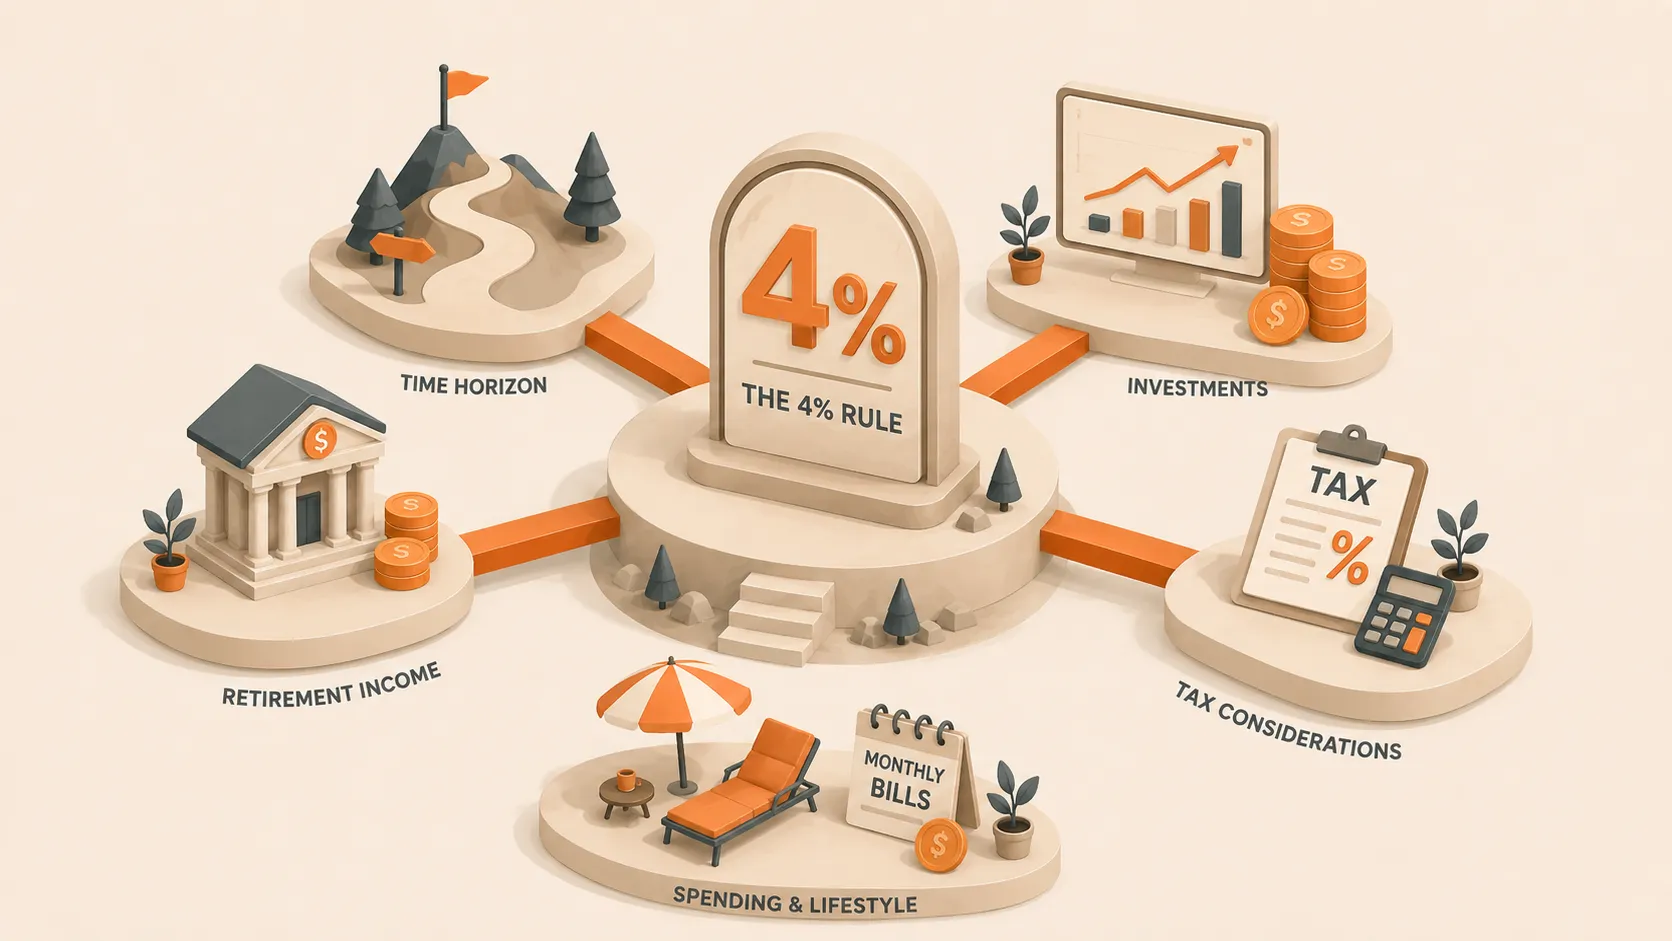
4%法则:围绕这个基准制定退休计划
提取率提供有用的退休基准,但期限、支出灵活性、投资组合、税务和一次性费用决定了围绕它的计划。
财务独立
多工作一年的财务价值
多工作一年可以增加投入、推迟提取、缩短退休期限,并改变投资组合能够支持的支出。
债务管理
还清房贷还是投资?答案会随时间改变
仅比较房贷利率与预期回报,会忽略流动性、投资风险、退休现金流、税务和剩余贷款期限。
财务独立
你的FIRE目标数字可能算错了
FIRE数字能提供有用目标,但单一数字隐藏了有关支出、税务、养老金、通胀和投资回报顺序的假设。
退休
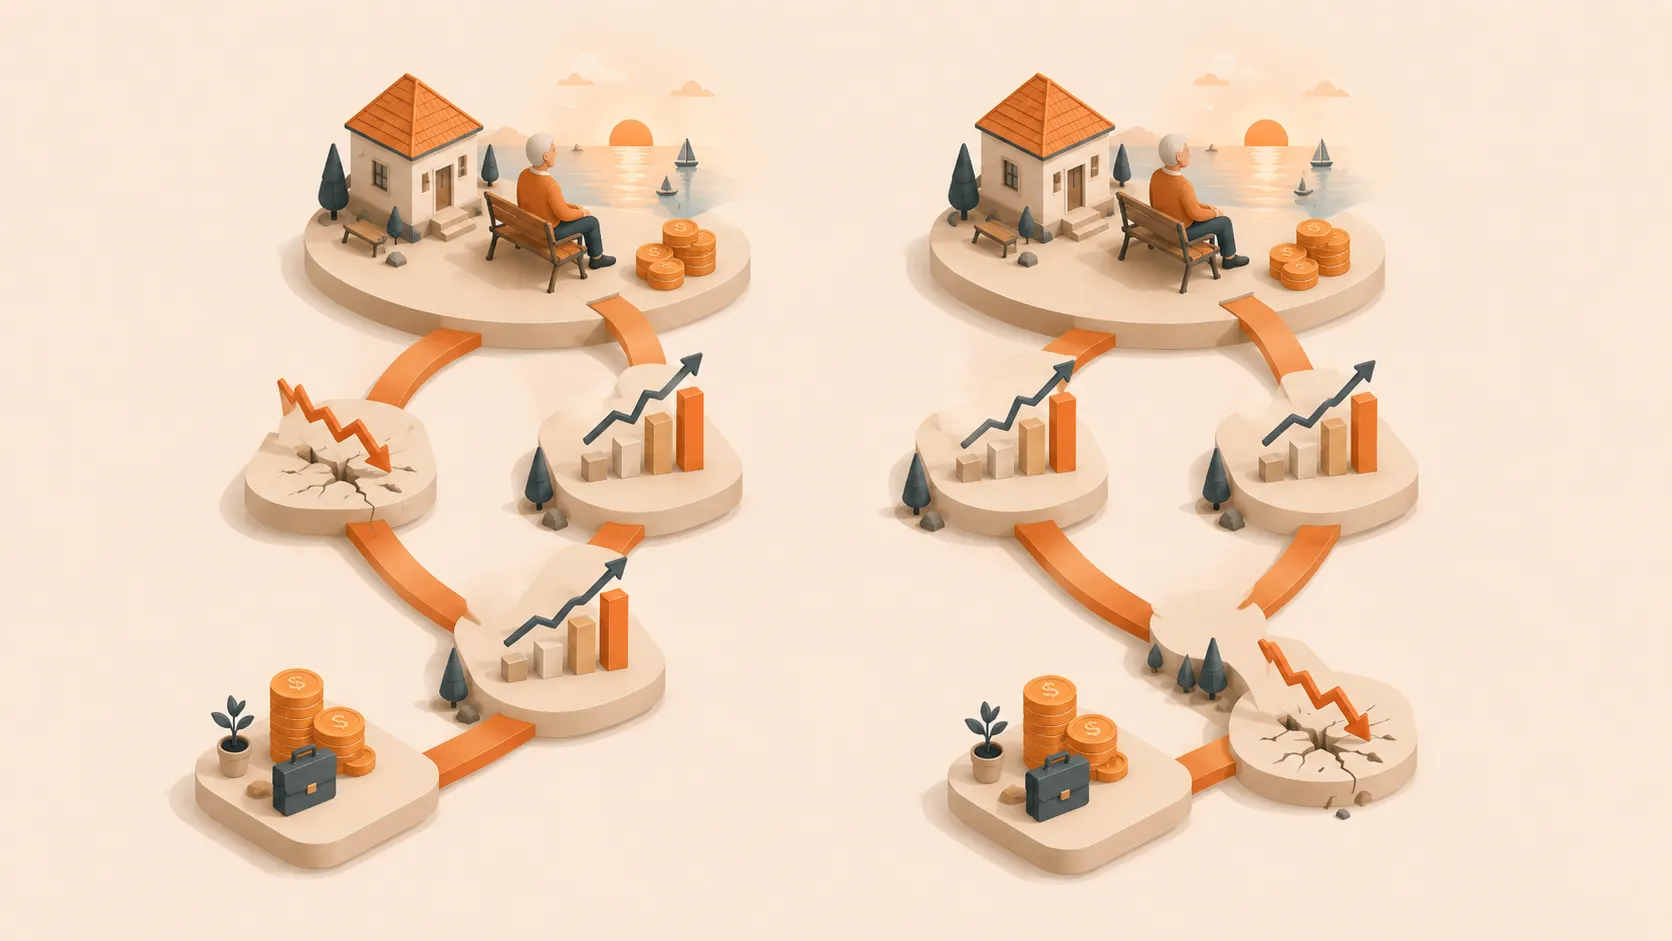
退休遇上暴跌:时机究竟有多重要?
两位退休者即使拥有相同的初始财富和长期收益率,最终结果也可能不同,因为提取资金会让收益发生的顺序变得重要。
财务独立
Lean FIRE与Fat FIRE:两种截然不同的“足够”
Lean FIRE用未来的支出弹性换取更早的独立。Fat FIRE为变化留出更多空间,但每多积累一年都要付出时间。
财务独立
财务独立路线图
财务独立,就是你的钱足以支撑你的生活。了解如何算出你的目标数字、专注于真正重要的变量,以及在提前达成目标时如何衔接资金缺口。
投资
不同人生阶段的投资组合配置
最好的组合是你能在崩跌中坚持持有、不会恐慌卖出的组合。了解如何按年龄阶段配置,以及持有资产的账户为何与资产本身同样重要。
现金管理
你到底需要多少应急基金?
3至6个月规则太笼统。结合工作、医疗保障和现实中可能发生的问题,找到适合你生活的金额。
退休
按年代规划退休
30岁时重要的事,和55岁时重要的事完全不同。这里按年代逐一拆解:该关注什么、该提防什么,以及哪些基准真正有用。
债务管理
助学贷款还款策略
雪崩法、雪球法、再融资和贷款减免各有适用情况。用自己的实际数字找出最节省金钱和时间的策略。
住房
租房还是买房:一个不会骗你的决策框架
租房提供灵活性,买房则把居所、掌控权和一项加了杠杆的资产结合在一起。哪个更好,取决于你的时间跨度、当地房价、资金的机会成本、维护、税费以及搬家成本。