
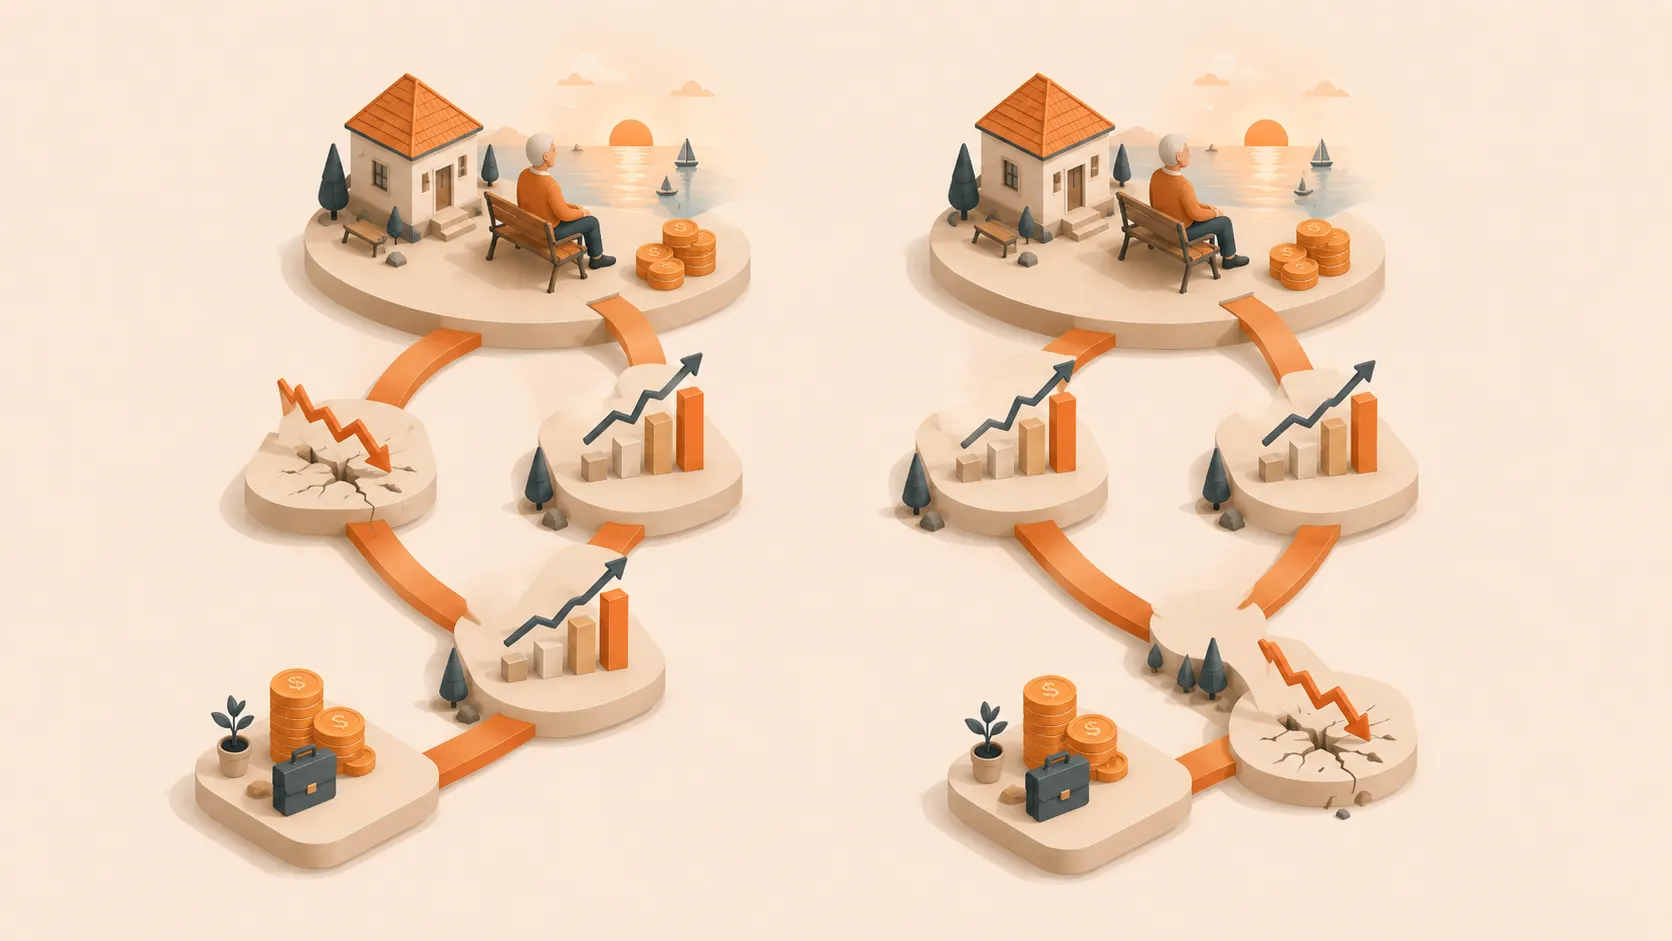
两位退休者都可能从 100 万欧元起步,每年提取 5 万欧元,并经历相同的 30 个年度收益率。一个人可能耗尽资金,另一个人却以 137 万欧元结束。差别来自收益发生的顺序。
顺序改变结果
考虑以下人为构造的收益序列:
- 一年为 -40%;
- 一年为 -20%;
- 一年为 -10%;
- 两年为 +5%;
- 25 年为 +8%。
两人都在每年年底提取 5 万欧元。这组序列给两人带来的长期几何平均收益率相同,约为 4%。我们暂不考虑通胀、税费、手续费和资产配置,使顺序成为唯一变量。
收益率 (r_t) 每年变化,提取额 (W) 始终为 5 万欧元。
如果暴跌先发生,五年后余额会降至约 22.9 万欧元,十年后降至约 4.37 万欧元。投资组合会在第 11 年耗尽。如果先经历表现强劲的年份,25 年后余额会达到约 319 万欧元,之后经历同样的亏损,最终仍有约 137 万欧元。
如果不提取资金,两种序列最终会达到相同的复利价值。提取会改变结果,因为下跌后卖出的资产无法参与后续复苏。Vanguard 在美国历史数据中也记录了同样的机制:早期收益顺序较差的退休者,会更早耗尽投资组合。[1]
为什么早期亏损如此重要?
假设初始资金为 100 万欧元,并在亏损后提取 4 万欧元。下跌 10% 后剩余 86 万欧元,下跌 20% 后剩余 76 万欧元,下跌 40% 后剩余 56 万欧元。下一笔 4 万欧元提取额就分别相当于剩余余额的 4.65%、5.26% 或 7.14%。
提取的欧元金额可能保持不变,但占剩余投资组合的比例却会升高。大幅下跌后,请同时跟踪这两个数字。
在积累阶段,工资投入可以抵消较差的收益;在退休阶段,提取资金却可能迫使你在下跌中卖出。晚期亏损仍然重要,只是剩余的未来提取次数更少。
在暴跌之前争取灵活性
投资恢复期间,现金储备可以支付计划内支出。如果每年支出 4 万欧元,并持有 8 万欧元退休现金,就能在不卖出股票的情况下维持两年。持有现金也有成本,因此要把储备放进整个投资组合中测试。
弹性支出可以减少被迫出售。例如,当投资组合比原计划路径低 20% 后,你可以在一年内减少 5,000 欧元旅行支出。退休前就定义好规则,并测试自己是否真的会遵守。
多工作一年会增加一次投入、避免一次提取,并缩短需要资金支持的时间跨度。只多工作部分年份,或取得兼职收入,也能减少首次从投资组合提取的金额。
区分应急现金与退休现金对意外冲击和计划内投资组合提取,使用不同的假设。对退休日期进行压力测试
构建几条不同路径:
- 基准收益假设。
- 第一年下跌 20%。
- 第一年下跌 40%。
- 开头两年表现疲软。
- 高通胀叠加低收益。
- 推迟退休一年。
- 回撤后暂时削减支出。
Fignis 可以在同一条时间线上比较这些分支,同时让支出、养老金和税务保持可见。真正有用的问题是:“如果开局不佳,我会改变什么?”
市场决定你退休第一年的收益率,而你决定现金储备、支出规则、退休日期和资产配置。
退休前检查投资组合将资产配置与临近提取阶段可能面临的回撤联系起来。将收益顺序风险与提取率联系起来了解为什么初始提取比例不能替代退休现金流计划。