
Articole bazate pe date pentru cele mai importante decizii financiare ale tale

De câți bani am nevoie ca să mă pensionez?
Răspunsul obișnuit vine dintr-un studiu din 1998 despre un pensionar fără pensie, fără impozite și cu un buget care nu se schimbă niciodată, iar acel pensionar aproape sigur nu ești tu.
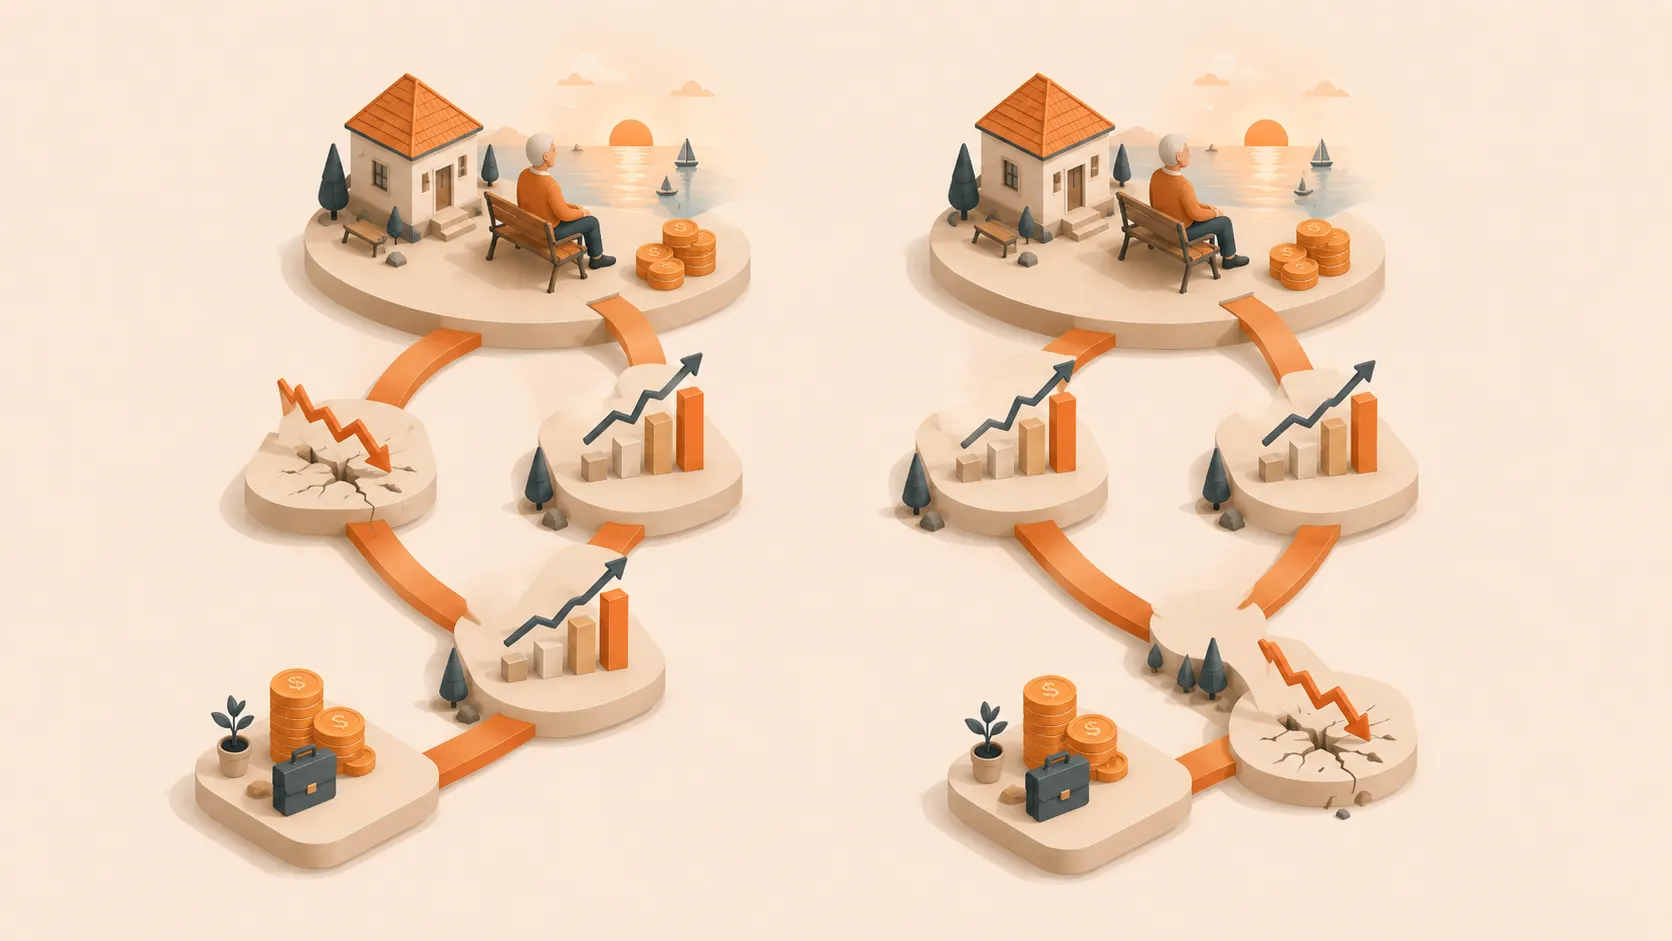
Pensionarea în pragul unei prăbușiri bursiere: cât contează momentul ales?
Doi pensionari pot porni cu aceeași avere și pot obține aceleași randamente pe termen lung, dar rezultate diferite, deoarece retragerile fac importantă ordinea randamentelor.
Rambursezi creditul ipotecar sau investești? Răspunsul se schimbă în timp
Comparația dintre dobânda ipotecară și randamentul așteptat omite lichiditatea, riscul investițional, fluxul de numerar la pensionare, impozitele și durata rămasă a creditului.
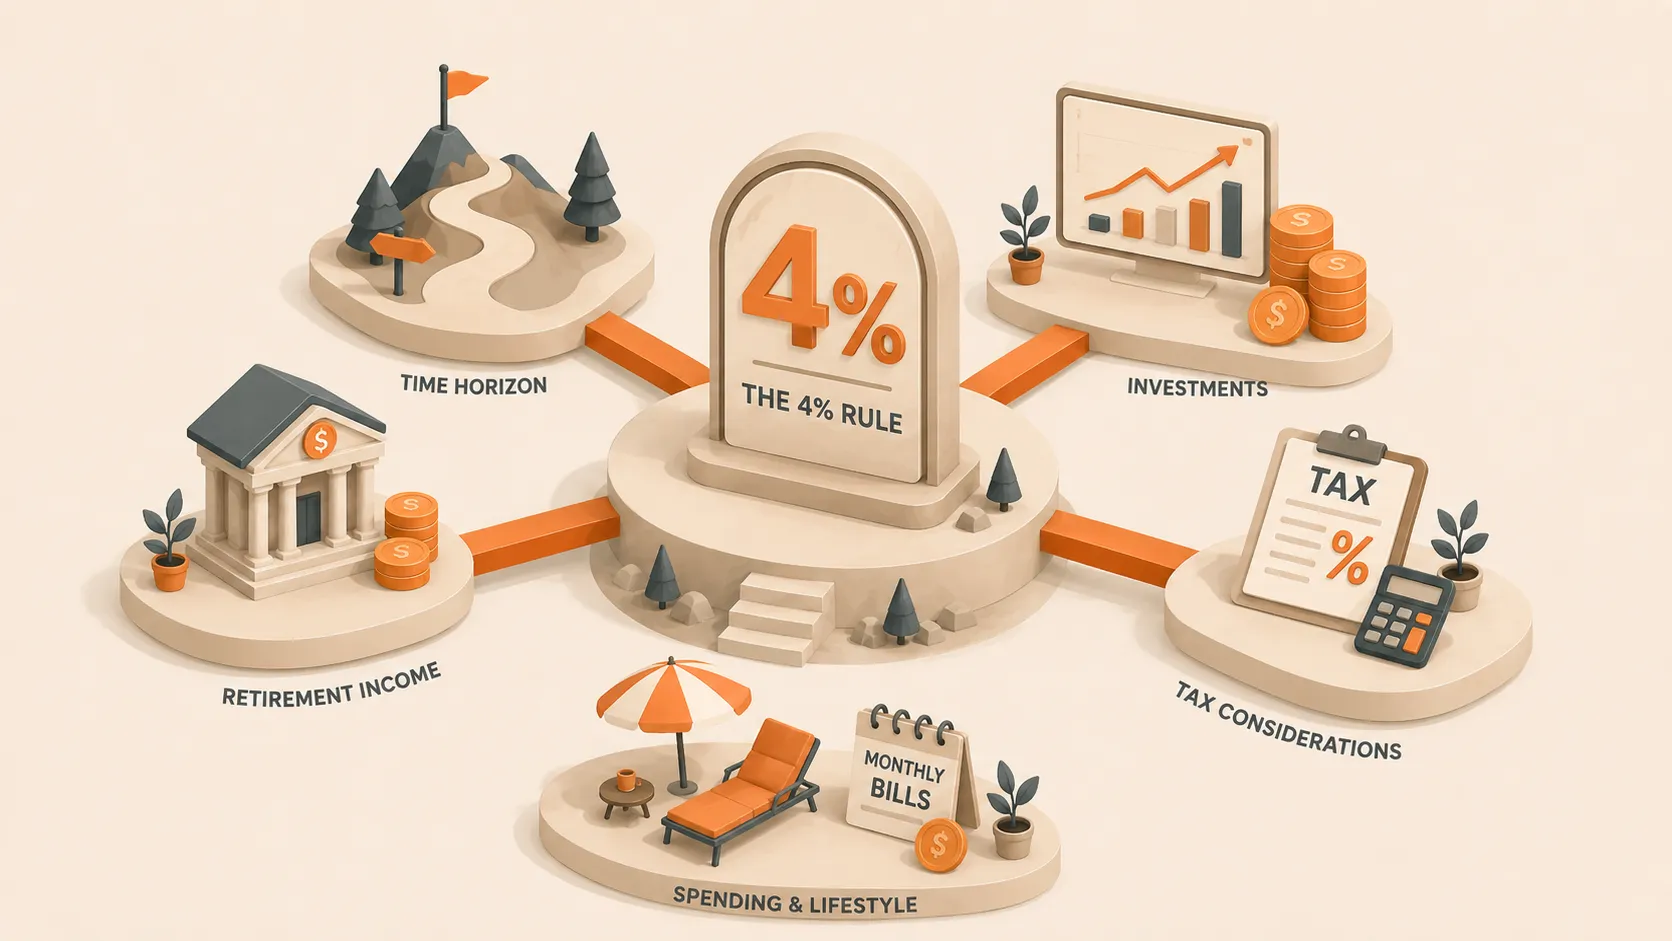
Regula de 4%: construiește planul de pensionare în jurul reperului
Rata de retragere oferă un reper util pentru pensionare, dar orizontul, flexibilitatea cheltuielilor, portofoliul, impozitele și costurile unice stabilesc planul din jurul ei.
Ținta ta FIRE este probabil greșită
Un număr FIRE poate oferi o țintă utilă, dar ascunde ipoteze despre cheltuieli, impozite, pensii, inflație și ordinea randamentelor investițiilor.
Valoarea financiară a unui an în plus de muncă
Încă un an de muncă poate adăuga contribuții, amâna retragerile, scurta perioada de pensionare și schimba cheltuielile pe care le poate susține portofoliul.
Lean FIRE și Fat FIRE: două idei foarte diferite despre suficient
Lean FIRE schimbă flexibilitatea cheltuielilor viitoare pe independență mai timpurie. Fat FIRE oferă mai mult loc pentru schimbări, dar fiecare an suplimentar de acumulare costă timp.
Drumul spre independența financiară
Independența financiară este momentul în care banii tăi îți pot finanța traiul. Află cum să îți calculezi ținta, să te concentrezi pe variabila esențială și să finanțezi tranziția dacă ajungi acolo devreme.
Alocarea portofoliului în diferitele etape ale vieții
Cel mai bun portofoliu este cel pe care îl poți păstra într-o prăbușire fără să vinzi în panică. Află cum să alegi alocarea pe decenii și de ce locul în care deții activele contează la fel de mult ca activele în sine.
De ce fond de urgență ai nevoie cu adevărat?
Regula celor 3–6 luni este prea generală. Găsește suma potrivită vieții tale, ținând cont de locul de muncă, asigurarea medicală și problemele realiste care pot apărea.
Planificarea pensionării pe decenii
Ce contează la 30 de ani diferă complet de ce contează la 55. Iată prioritățile fiecărui deceniu, riscurile de urmărit și reperele care ajută cu adevărat.
Strategii de rambursare a creditelor pentru studii
Metoda avalanșei, metoda bulgărelui de zăpadă, refinanțarea și ștergerea datoriilor sunt potrivite în situații diferite. Folosește cifrele tale reale pentru a găsi strategia care economisește cei mai mulți bani și cel mai mult timp.
Chirie sau cumpărare: un cadru de decizie care nu te induce în eroare
Chiria oferă flexibilitate, iar cumpărarea combină locuirea, controlul și un activ finanțat prin credit. Alegerea depinde de orizont, prețurile locale, capitalul blocat, întreținere, impozite și costul mutării.