
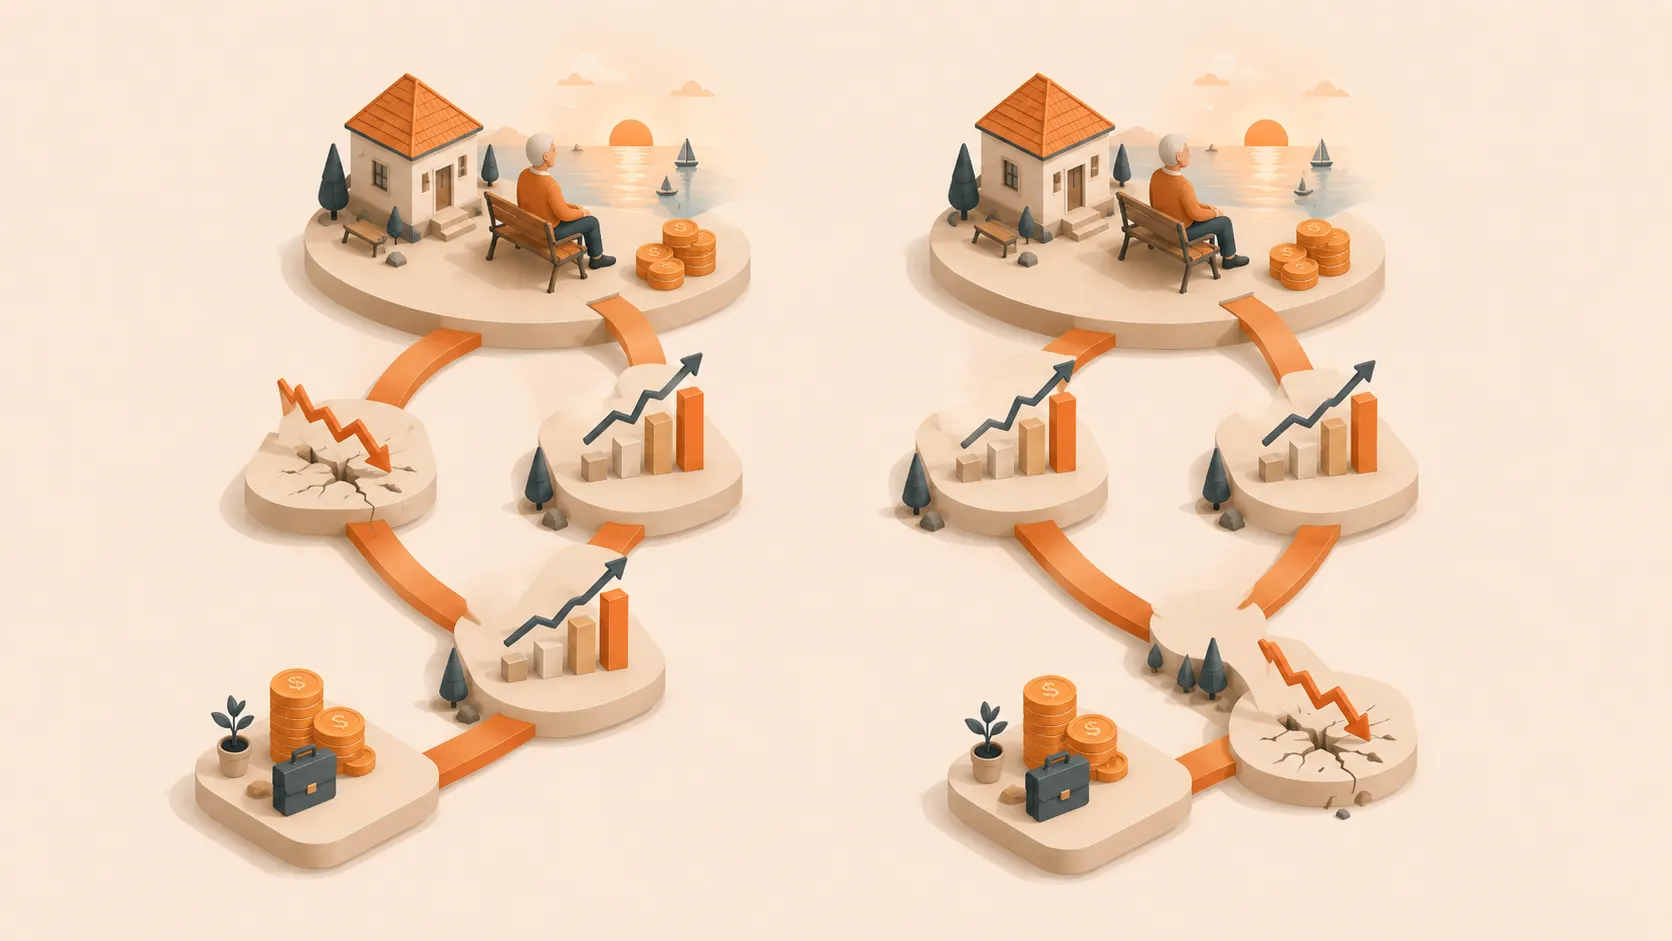
Doi pensionari pot porni cu 1 milion de euro, pot retrage anual 50.000 de euro și pot obține aceleași 30 de randamente anuale. Unul poate rămâne fără bani, în timp ce celălalt încheie cu 1,37 milioane de euro. Diferența provine din ordinea randamentelor.
Ordinea schimbă rezultatul
Să analizăm această succesiune ipotetică:
- un an cu -40%;
- un an cu -20%;
- un an cu -10%;
- doi ani cu +5%;
- 25 de ani cu +8%.
Ambii pensionari retrag 50.000 de euro la sfârșitul fiecărui an. Succesiunea le oferă același randament mediu geometric pe termen lung, de aproximativ 4%. Ignorăm inflația, impozitele, comisioanele și alocarea activelor, astfel încât ordinea să rămână singura variabilă.
Randamentul (r_t) se schimbă în fiecare an. Retragerea (W) rămâne la 50.000 de euro.
Dacă prăbușirea vine prima, soldul scade la aproximativ 229.000 de euro după cinci ani și la 43.700 de euro după zece. Portofoliul se epuizează în anul 11. Dacă anii buni vin primii, soldul ajunge la aproximativ 3,19 milioane de euro după 25 de ani și încheie la aproape 1,37 milioane de euro după aceleași pierderi, survenite mai târziu.
Fără retrageri, ambele succesiuni ar conduce la aceeași valoare capitalizată. Retragerile schimbă rezultatul deoarece activele vândute după o scădere nu mai pot participa la revenire. Vanguard a documentat același mecanism în datele istorice din SUA: pensionarul cu succesiunea inițială mai slabă și-a epuizat portofoliul mai repede.[1]
De ce contează pierderile de la început
Pornește de la 1 milion de euro și o retragere de 40.000 de euro după pierdere. O scădere de 10% lasă 860.000 de euro, una de 20% lasă 760.000, iar una de 40% lasă 560.000. Următoarea retragere de 40.000 de euro reprezintă astfel 4,65%, 5,26% sau 7,14% din soldul rămas.
Suma în euro poate rămâne constantă, în timp ce procentul din portofoliul rămas crește. Urmărește ambele cifre după o scădere importantă.
În perioada de acumulare, contribuțiile din salariu pot compensa un randament slab. La pensionare, retragerile te pot obliga să vinzi în timpul scăderii. Pierderile ulterioare contează în continuare, dar rămân mai puține retrageri viitoare de finanțat.
Asigură-ți flexibilitatea înaintea prăbușirii
O rezervă de numerar poate finanța cheltuielile planificate cât timp investițiile își revin. Dacă cheltuiești 40.000 de euro pe an și păstrezi 80.000 de euro în numerar pentru pensionare, poți acoperi doi ani fără să vinzi acțiuni. Și numerarul are un cost, așa că testează rezerva în contextul întregului portofoliu.
Cheltuielile flexibile pot reduce vânzările forțate. De exemplu, ai putea reduce cheltuielile de călătorie cu 5.000 de euro timp de un an după ce portofoliul scade cu 20% sub traiectoria planificată. Definește regula înainte de pensionare și verifică dacă ai respecta-o în realitate.
Încă un an de muncă adaugă o contribuție, evită o retragere și scurtează perioada de finanțat. Chiar și o parte de an sau un venit din muncă cu program redus poate diminua prima retragere din portofoliu.
Separă numerarul de urgență de cel pentru pensionareFolosește ipoteze diferite pentru șocuri neașteptate și pentru retragerile planificate din portofoliu.Testează rezistența datei de pensionare
Construiește mai multe variante:
- Ipotezele de randament de bază.
- O scădere de 20% în primul an.
- O scădere de 40% în primul an.
- Doi ani slabi la început.
- Inflație ridicată cu randamente slabe.
- Amânarea pensionării cu un an.
- O reducere temporară a cheltuielilor după o scădere a portofoliului.
Fignis poate compara aceste alternative pe aceeași cronologie, păstrând vizibile cheltuielile, pensiile și impozitele. Întrebarea utilă este: „Ce aș schimba după un început slab?”
Piața decide randamentul din primul tău an de pensionare. Tu alegi rezerva de numerar, regulile de cheltuire, data pensionării și alocarea portofoliului.
Revizuiește portofoliul înainte de pensionarePune alocarea activelor în legătură cu scăderile pe care le-ai putea întâmpina pe măsură ce se apropie retragerile.Leagă riscul succesiunii randamentelor de rata retragerilorVezi de ce un procent inițial de retragere nu poate înlocui un plan al fluxurilor de numerar la pensionare.