
Работает только то распределение, которого вы будете придерживаться
Большинство советов о портфеле переворачивают одну вещь с ног на голову: лучшее распределение — то, которое вы действительно удержите во время жуткой просадки на 30%, не распродав всё и не уйдя в наличные.
Сравните три распределения (агрессивное (90/10), умеренное (70/30) и консервативное (50/50)), спрогнозированные до даты выхода на пенсию. Да, 90/10 заканчивается бо́льшим числом. Но это также значит наблюдать, как в плохой год из портфеля в 1 млн $ испаряется 300 тыс. $. Если из-за этого вы не будете спать по ночам (или, хуже того, продадите на дне), агрессивное распределение навредит вам больше, чем поможет.
Выберите распределение, при котором ваша честная реакция на худшую просадку — «неприятно, но я подожду», а не «мне срочно нужно звонить брокеру».
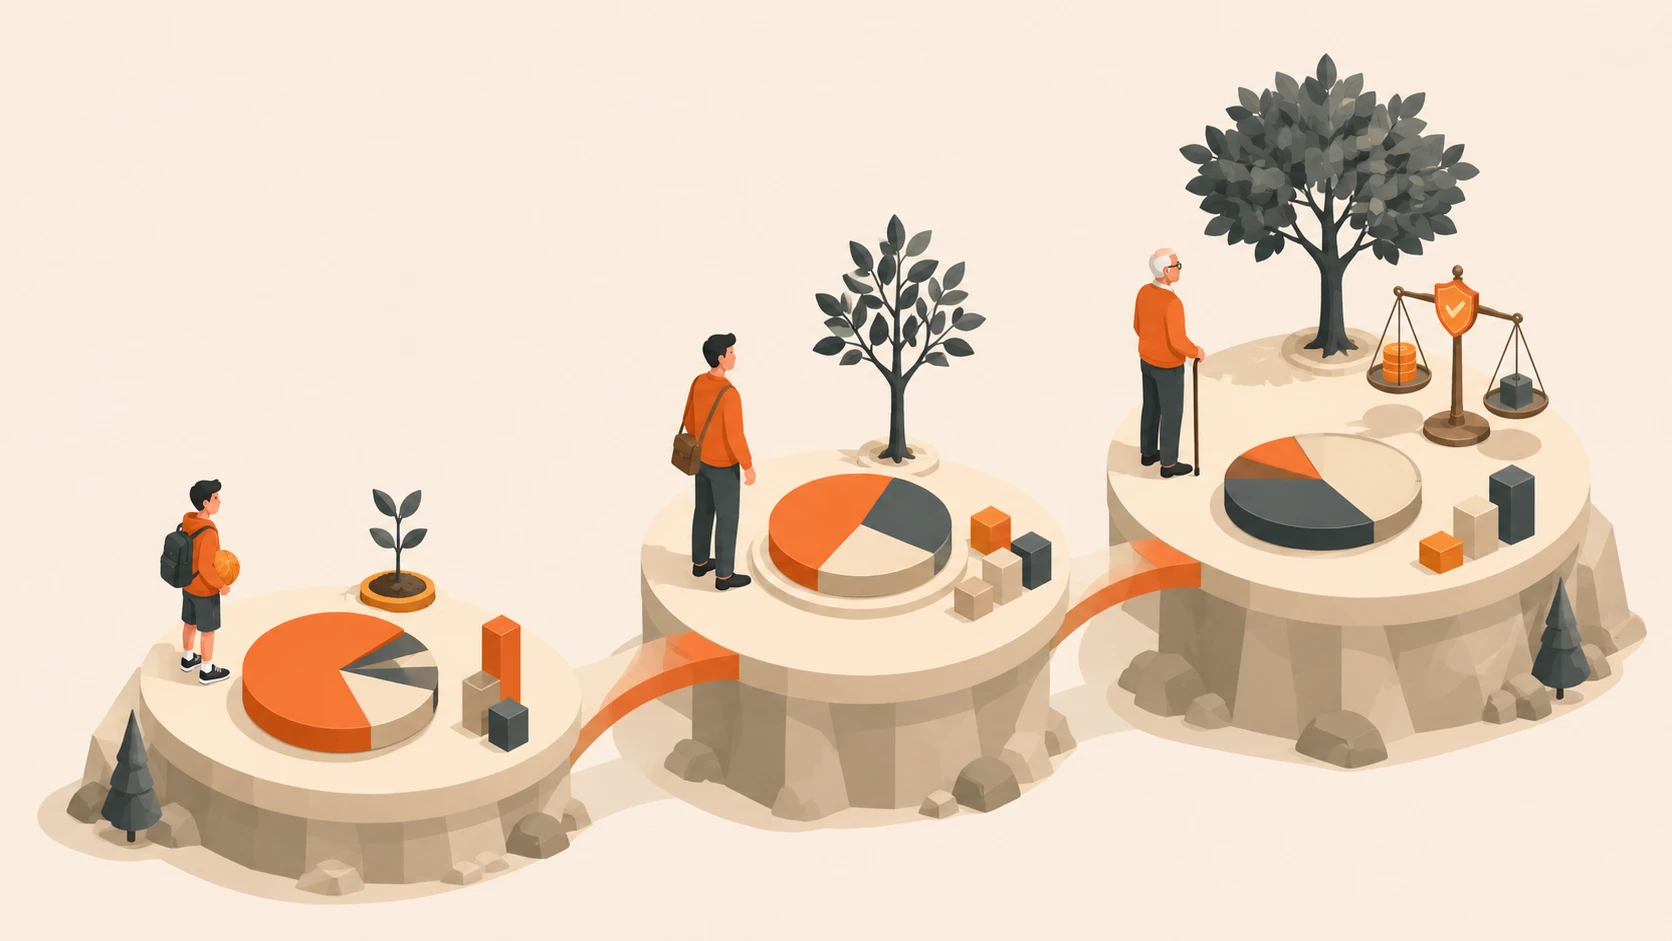
Примерная траектория по десятилетиям
Идея проста: в молодости у вас десятилетия, чтобы восстановиться после обвалов. По мере приближения пенсии один плохой год может навсегда уменьшить доход. Поэтому долю акций со временем постепенно снижают.
Это не заповеди, а отправные точки. Человек с гарантированной пенсией может позволить себе больше акций в 60, чем тот, чей пенсионный доход целиком зависит от портфеля. Учитываются и другие источники дохода, гибкость расходов, и то, насколько вы выносите волатильность.
Компромисс между риском и доходностью
Основная зависимость в инвестициях проста: более высокая ожидаемая доходность идёт вместе с более высокой волатильностью. Портфель с бо́льшей долей акций может дать больший рост, но и колебаться в плохой год может гораздо сильнее.
Старое эмпирическое правило (держать в облигациях долю, равную вашему возрасту) сегодня слишком консервативно для большинства людей. 30-летний с 30% облигаций упускает десятилетия роста. Траектория выше агрессивнее в начале, что соответствует реальности: на молодых инвесторов работает их главный актив — время.
То, где вы держите активы, важно не меньше
Эту часть большинство пропускает, а она стоит реальных денег. Разные типы активов приносят разные виды дохода, а разные счета облагают этот доход по-разному. Правильное сочетание может бесплатно добавлять 0,3–0,5% к доходности после налогов каждый год. За 30 лет это вырастает в серьёзные деньги.
Логика простая:
- Облигации и REIT приносят обычный доход (облагается по вашей полной ставке). Держите их на пенсионных счетах с отложенным налогом, где этот доход может расти без немедленного налога.
- Индексные фонды и акции роста приносят дивиденды и долгосрочный прирост капитала (часто облагаемые по более низким ставкам). Держите их на обычных налогооблагаемых счетах, где к ним применяется льготный режим.
- Счета без налога: поместите сюда активы с самым высоким ростом, ведь вся прибыль выводится без налога.
Ребалансировка: скучная привычка, которая действительно работает
После отличного для акций года ваш тщательно выстроенный портфель 70/30 может сместиться к 80/20. После обвала — просесть до 60/40. Ребалансировка означает продать часть того, что выросло, и докупить то, что упало, — буквально «покупай дёшево, продавай дорого».
В теории это звучит просто. На практике продавать победителей неприятно, а покупать после обвала нужна выдержка. Именно поэтому это и работает.
Математика ребалансировки
Когда портфель смещается, практическое действие простое: переложить часть денег из того, что выросло выше цели, в то, что опустилось ниже. Если портфель сместился с 70% акций до 78%, вы срезаете излишек и переводите его в облигации или наличные.
- Сигнал: ребалансируйте, когда любой класс активов отклоняется от цели больше чем на 5 процентных пунктов.
- Налоговый приём: по возможности ребалансируйте новыми взносами, избегая налогооблагаемого события.
- Счета с отложенным налогом: ребалансируйте свободно (без налоговых последствий).
- Налогооблагаемые счета: при ребалансировке ищите возможности налоговой оптимизации убытков. Возможно, удастся зачесть прибыль в другом месте.
Полезное правило остаётся тем же: ребалансируйте, когда любой класс активов отклоняется от цели примерно на пять процентных пунктов, и по возможности сначала используйте новые взносы.
По темеРаспределение меняется по мере приближения пенсии. Вот на чём сосредоточиться на каждом этапе.Также по темеЕсли вы на пути к FI, стратегия распределения напрямую связана с планом изъятий.Самое трудное в ребалансировке — делать её регулярно, когда интуиция говорит «не надо». Поставьте напоминание в календаре и относитесь к нему как к визиту к стоматологу: скучно, немного неприятно, но необходимо.