
能堅持的設定才有效
許多組合建議把重點弄反了:最好的設定,是你在令人難受的30%回撤中仍能持有,而不會清倉轉成現金的設定。
比較三種設定到退休日的預測:進取型(90/10)、適中型(70/30)和保守型(50/50)。沒錯,90/10的最終數字更大,但也意味著在糟糕年份,看著100萬美元組合蒸發30萬美元。如果這會讓你徹夜難眠,甚至在底部賣出,進取設定對你的傷害可能大於幫助。
選擇這樣的設定:面對最嚴重回撤時,你的真實反應是“很糟,但我會等過去”,而不是“必須馬上打電話給經紀人”。
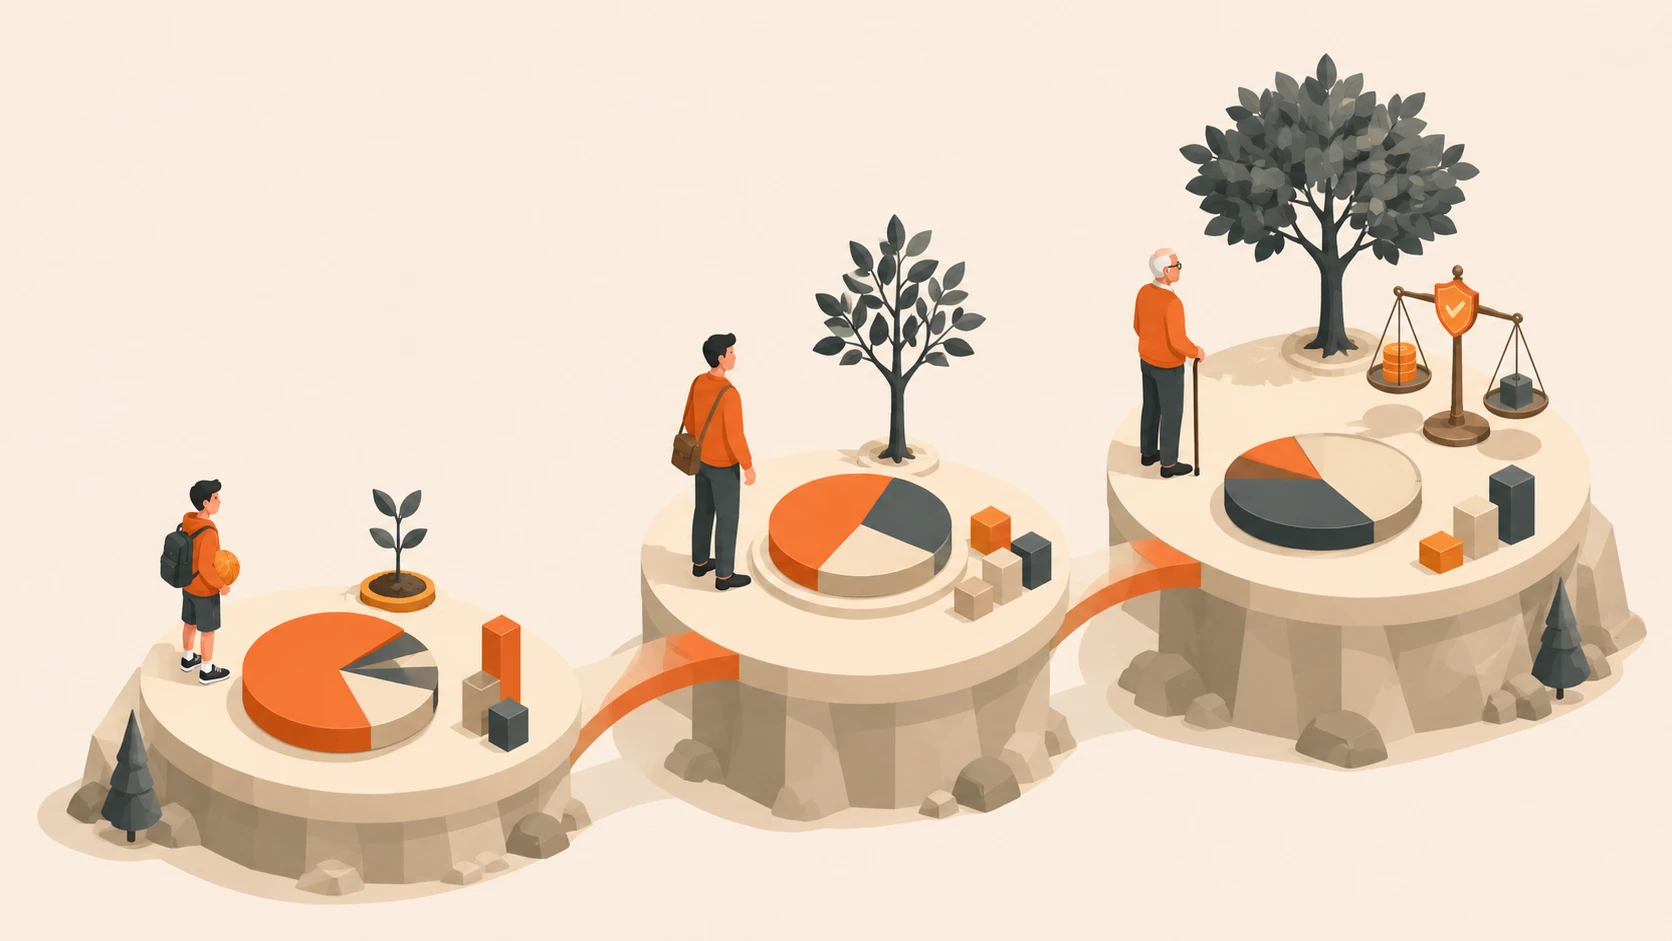
按年齡階段逐步調整的大致路徑
道理很簡單:年輕時有數十年從崩跌中恢復。臨近退休,一個糟糕年份就可能永久降低收入。因此隨時間逐步降低股票比例。
這些不是戒律,而是起點。有保障退休金的人,60歲時可承受的股票曝險可能高於全部退休收入都來自組合的人。其他收入來源、支出靈活性和波動承受能力都需考慮。
理解風險與報酬的取捨
投資的基本關係很簡單:較高預期報酬 伴隨較高波動。股票較多的組合可能帶來更高 成長,但在糟糕年份也可能波動得更劇烈。
把年齡作為債券百分比的舊經驗法則,對今天多數人而言過於保守。30歲持有30%債券,會放棄數十年的成長空間。上面的路徑早期更進取,符合年輕投資者擁有最大資產——時間——這一現實。
在哪裡持有資產同樣重要
多數人跳過這一點,但它關乎真金白銀。不同資產產生不同收入,不同帳戶對收入的徵稅也不同。正確搭配可能無需額外費用,就讓稅後年報酬增加0.3–0.5%。30年複利下來,會成為可觀的金額。
邏輯很直接:
- 債券和REITs產生按普通收入稅率徵稅的收入。將其放在遞延納稅退休帳戶中,收入可成長而不立即繳稅。
- 指數基金和成長股產生股息和長期資本利得,通常適用較低稅率。將其放在普通應稅帳戶中,以獲得優惠處理。
- 免稅帳戶:把成長潛力最高的資產放在這裡,因為收益可免稅取出。
再平衡:真正有效的無聊習慣
股票表現出色的一年後,精心安排的70/30組合可能漂移到80/20;崩跌後可能降至60/40。再平衡就是賣出部分上漲資產,買入更多下跌資產,也就是低買高賣。
理論上很簡單。實踐中,賣掉贏家讓人難受,崩跌後買入需要勇氣。這正是它有效的原因。
再平衡背後的計算
當組合偏離目標時,實際做法很簡單:將部分資金從 超過目標比例的資產轉向低於目標的資產。如果 股票從70%漂移到78%,就削減多出的部分, 轉向債券或現金。
- 觸發條件:任何資產類別偏離目標超過5個百分點時再平衡。
- 節稅做法:儘可能使用新增投入再平衡,避免觸發應稅事件。
- 遞延納稅帳戶:可自由再平衡,無稅務後果。
- 應稅帳戶:再平衡時尋找利用虧損抵稅的機會,可能抵銷其他地方的收益。
實用規則仍然一樣:某類資產偏離目標約 5個百分點時再平衡,並儘可能先使用 新增投入。
相關閱讀臨近退休時,設定也會改變。瞭解各階段應關注什麼。另請參閱如果你正在追求財務獨立,設定策略會與你的提取計畫直接相關。最難的是在直覺反對時仍堅持再平衡。設定日曆提醒,把它當成看牙醫:無聊、略有不適,但有必要。