
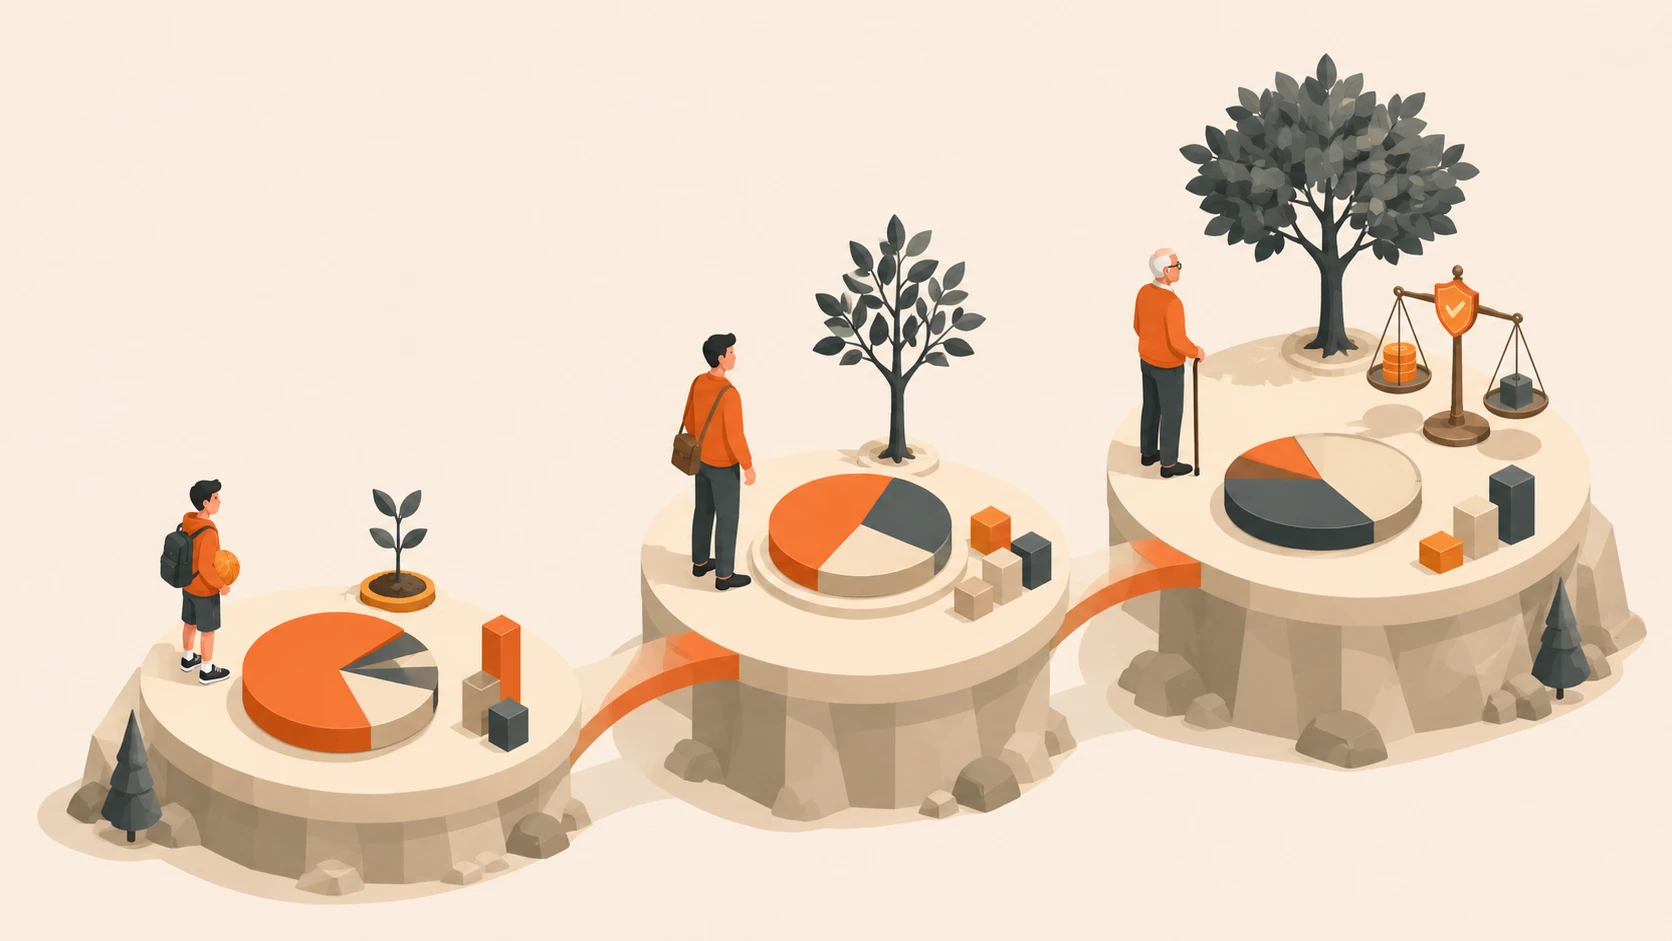
能坚持的配置才有效
许多组合建议把重点弄反了:最好的配置,是你在令人难受的30%回撤中仍能持有,而不会清仓转成现金的配置。
比较三种配置到退休日的预测:进取型(90/10)、适中型(70/30)和保守型(50/50)。没错,90/10的最终数字更大,但也意味着在糟糕年份,看着100万美元组合蒸发30万美元。如果这会让你彻夜难眠,甚至在底部卖出,进取配置对你的伤害可能大于帮助。
选择这样的配置:面对最严重回撤时,你的真实反应是“很糟,但我会等过去”,而不是“必须马上打电话给经纪人”。
按年龄阶段逐步调整的大致路径
道理很简单:年轻时有数十年从崩跌中恢复。临近退休,一个糟糕年份就可能永久降低收入。因此随时间逐步降低股票比例。
这些不是戒律,而是起点。有保障养老金的人,60岁时可承受的股票敞口可能高于全部退休收入都来自组合的人。其他收入来源、支出灵活性和波动承受能力都需考虑。
理解风险与回报的取舍
投资的基本关系很简单:较高预期回报 伴随较高波动。股票较多的组合可能带来更高 增长,但在糟糕年份也可能波动得更剧烈。
把年龄作为债券百分比的旧经验法则,对今天多数人而言过于保守。30岁持有30%债券,会放弃数十年的增长空间。上面的路径早期更进取,符合年轻投资者拥有最大资产——时间——这一现实。
在哪里持有资产同样重要
多数人跳过这一点,但它关乎真金白银。不同资产产生不同收入,不同账户对收入的征税也不同。正确搭配可能无需额外费用,就让税后年回报增加0.3–0.5%。30年复利下来,会成为可观的金额。
逻辑很直接:
- 债券和REITs产生按普通收入税率征税的收入。将其放在递延纳税退休账户中,收入可增长而不立即缴税。
- 指数基金和成长股产生股息和长期资本利得,通常适用较低税率。将其放在普通应税账户中,以获得优惠处理。
- 免税账户:把增长潜力最高的资产放在这里,因为收益可免税取出。
再平衡:真正有效的无聊习惯
股票表现出色的一年后,精心安排的70/30组合可能漂移到80/20;崩跌后可能降至60/40。再平衡就是卖出部分上涨资产,买入更多下跌资产,也就是低买高卖。
理论上很简单。实践中,卖掉赢家让人难受,崩跌后买入需要勇气。这正是它有效的原因。
再平衡背后的计算
当组合偏离目标时,实际做法很简单:将部分资金从 超过目标比例的资产转向低于目标的资产。如果 股票从70%漂移到78%,就削减多出的部分, 转向债券或现金。
- 触发条件:任何资产类别偏离目标超过5个百分点时再平衡。
- 节税做法:尽可能使用新增投入再平衡,避免触发应税事件。
- 递延纳税账户:可自由再平衡,无税务后果。
- 应税账户:再平衡时寻找利用亏损抵税的机会,可能抵销其他地方的收益。
实用规则仍然一样:某类资产偏离目标约 5个百分点时再平衡,并尽可能先使用 新增投入。
相关阅读临近退休时,配置也会改变。了解各阶段应关注什么。另请参阅如果你正在追求财务独立,配置策略会与你的提取计划直接相关。最难的是在直觉反对时仍坚持再平衡。设置日历提醒,把它当成看牙医:无聊、略有不适,但有必要。