
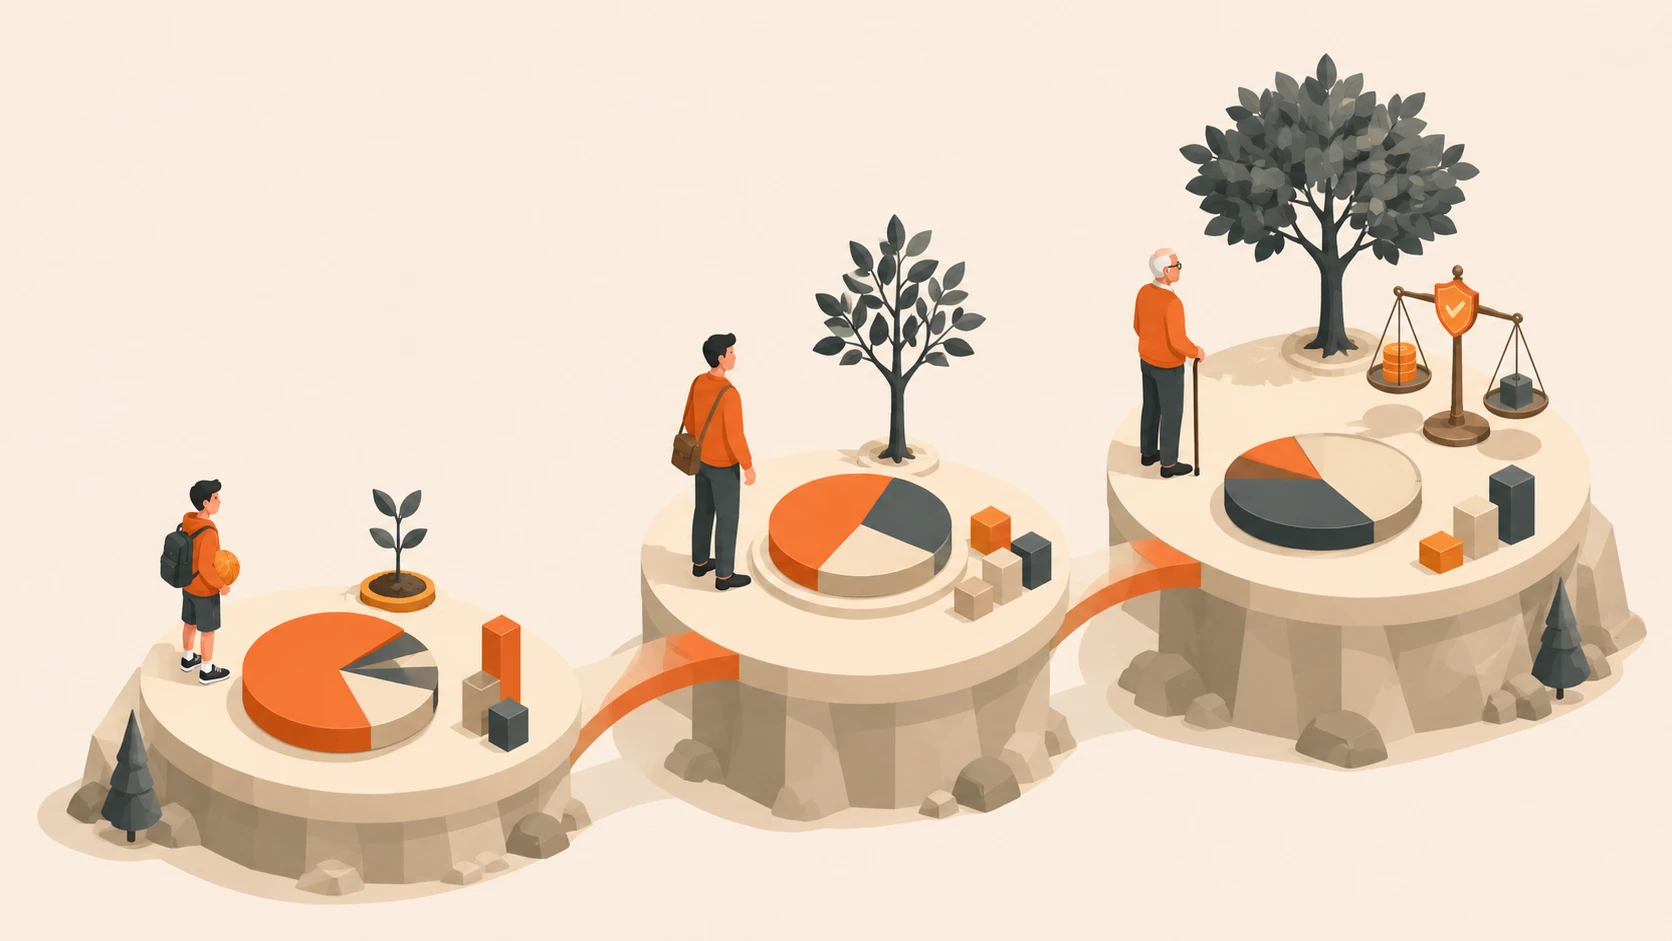
Une allocation pertinente est celle que vous pouvez conserver pendant un krach sans vendre dans la panique. Elle dépend de l’horizon, du besoin de liquidités, des revenus futurs, des impôts et du rôle de chaque compte. Une règle par décennie peut servir de repère, mais elle ne remplace pas votre plan.
Début de carrière : privilégier l’horizon
Avec plusieurs décennies avant les retraits, la croissance peut occuper une place importante. La volatilité est le prix d’un horizon long, pas une erreur à corriger chaque semaine. Gardez toutefois une réserve séparée pour les urgences et les objectifs proches.
Milieu de carrière : répartir les objectifs
À mesure que les achats immobiliers, la famille ou une transition professionnelle approchent, séparez l’argent nécessaire bientôt de celui destiné à la retraite. Un portefeuille unique mélange des horizons incompatibles et rend chaque baisse plus difficile à interpréter.
À l’approche de la retraite : financer les premières années
Les années qui précèdent la retraite méritent une analyse des retraits, pas seulement une réduction mécanique des actions. Une réserve de liquidités et d’obligations peut financer les premières dépenses pendant une baisse, tandis que le reste du portefeuille conserve un potentiel de croissance.
Une baisse de 20 % n’a pas le même effet avant un achat qu’après trente ans d’épargne. Testez chaque objectif à sa date réelle et vérifiez quelles ventes seraient nécessaires.
Le lieu de détention compte
Deux portefeuilles identiques peuvent produire des résultats nets différents selon le compte qui les détient. Comparez fiscalité des versements, croissance, retraits, pertes, dividendes et transmission. Les règles dépendent de la juridiction : modélisez les comptes tels qu’ils fonctionnent chez vous.
Rééquilibrez avec une règle claire
Décidez à l’avance quand rééquilibrer : calendrier annuel, seuil de dérive ou flux nouveaux. Une règle simple évite de transformer les mouvements de marché en décisions émotionnelles. Réévaluez-la lorsqu’un objectif, un revenu ou une date de retraite change.