
A única alocação que funciona é aquela que manténs
Muitos conselhos sobre carteiras invertem um ponto: a melhor alocação é aquela que realmente manténs durante uma queda angustiante de 30%, sem vender tudo e passar a dinheiro.
Compara três alocações projetadas até à reforma: agressiva (90/10), moderada (70/30) e conservadora (50/50). Sim, 90/10 termina com um número maior. Mas também significa ver desaparecer 300.000 $ de uma carteira de um milhão num ano mau. Se isso te tirasse o sono, ou te fizesse vender no fundo, a alocação agressiva faria mais mal do que bem.
Escolhe a alocação em que a tua reação honesta à pior queda seja «isto custa, mas vou esperar», e não «tenho de ligar já ao intermediário».
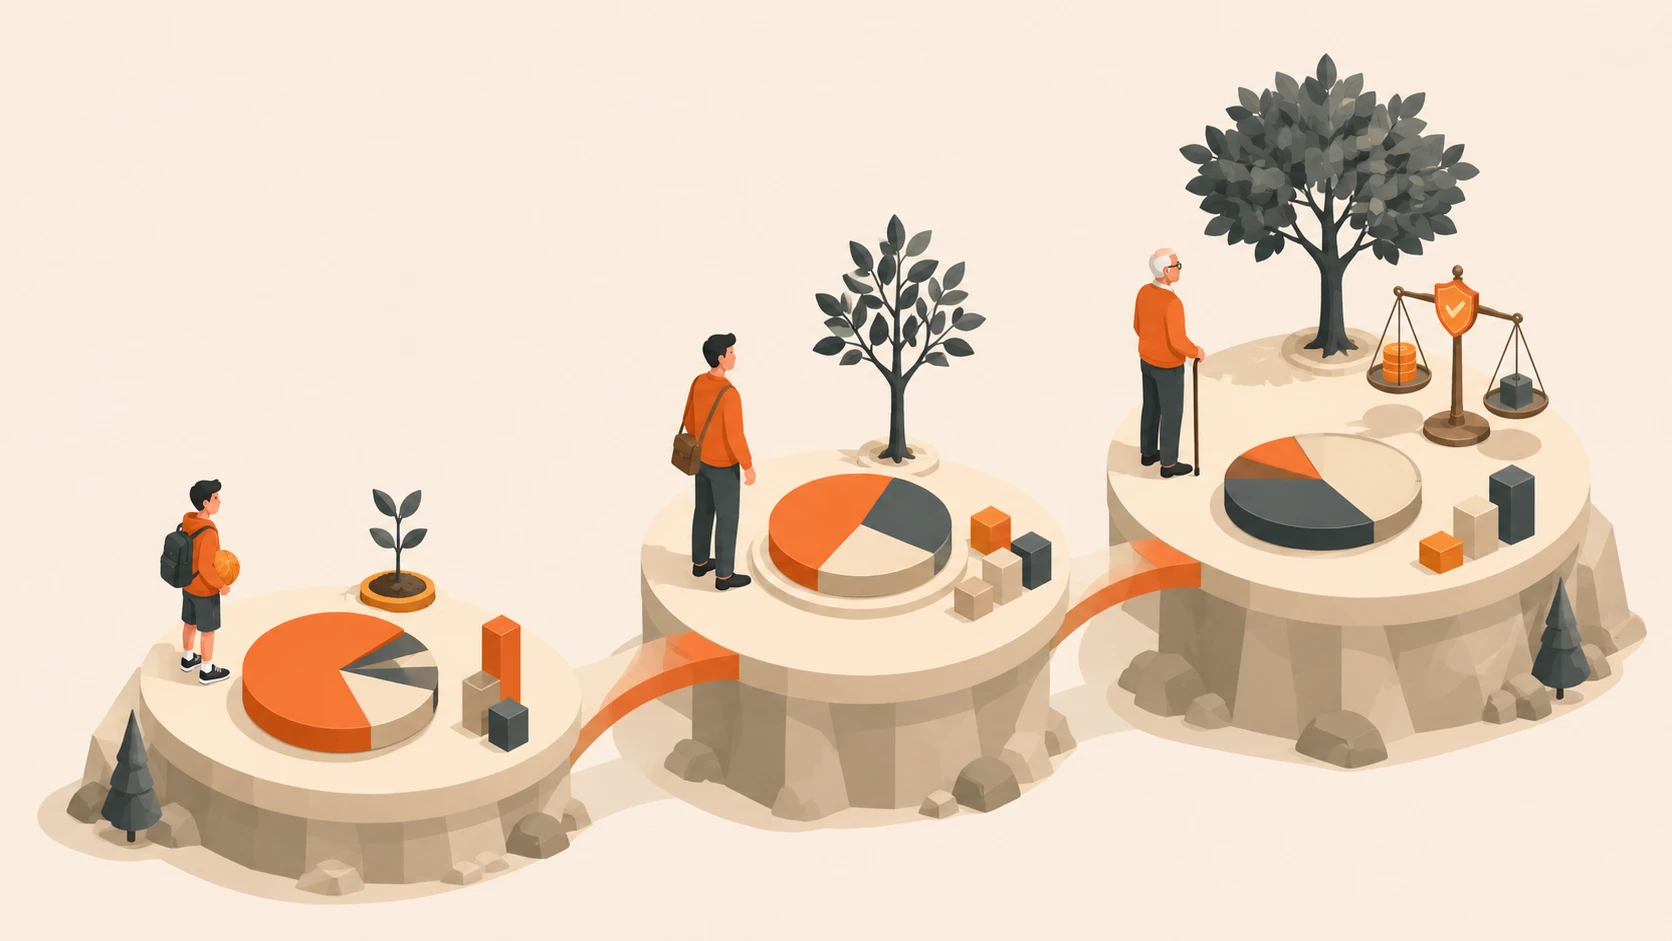
Um percurso aproximado, década a década
A ideia é simples: quando és jovem, tens décadas para recuperar de quedas. À medida que a reforma se aproxima, um único ano mau pode reduzir permanentemente o rendimento. Por isso, reduzes gradualmente a percentagem de ações ao longo do tempo.
Não são mandamentos, são pontos de partida. Alguém com uma pensão garantida pode suportar mais ações aos 60 do que alguém cujo rendimento de reforma vem todo da carteira. Outras fontes de rendimento, flexibilidade das despesas e tolerância à volatilidade também contam.
Compreender a relação entre risco e retorno
A relação fundamental no investimento é simples: retornos esperados mais altos trazem maior volatilidade. Uma carteira com mais ações pode oferecer mais crescimento, mas também oscilar muito mais num ano mau.
A antiga regra de ter em obrigações uma percentagem igual à idade é demasiado conservadora para a maioria das pessoas hoje. Uma pessoa de 30 anos com 30% em obrigações abdica de décadas de crescimento. O percurso acima começa de forma mais agressiva, refletindo que os investidores jovens têm o seu maior ativo, o tempo, a trabalhar a favor deles.
Onde deténs os ativos importa tanto
Esta é a parte que a maioria ignora e vale dinheiro a sério. Diferentes ativos geram diferentes rendimentos e diferentes contas tributam-nos de forma diferente. Combiná-los bem pode acrescentar 0,3–0,5% ao retorno anual após impostos, sem custo. Em 30 anos, a capitalização transforma isso numa soma considerável.
A lógica é simples:
- Obrigações e REIT geram rendimento ordinário, tributado à taxa integral. Mantém-nos em contas de reforma com imposto diferido, onde o rendimento pode crescer sem tributação imediata.
- Fundos de índice e ações de crescimento geram dividendos e mais-valias de longo prazo, muitas vezes tributados a taxas menores. Mantém-nos em contas tributáveis normais onde beneficiam desse tratamento.
- Contas isentas: coloca aqui os ativos com maior crescimento, pois todos os ganhos saem sem impostos.
Reequilíbrio: o hábito aborrecido que funciona
Após um ótimo ano para as ações, a tua carteira cuidadosamente definida em 70/30 pode passar a 80/20. Após uma queda, pode descer a 60/40. Reequilibrar significa vender parte do que subiu e comprar mais do que caiu: literalmente comprar barato e vender caro.
Parece fácil na teoria. Na prática, vender os vencedores custa e comprar após uma queda exige coragem. É precisamente por isso que funciona.
As contas por trás do reequilíbrio
Quando a carteira se desvia, a ação prática é simples: transfere algum dinheiro de ativos que cresceram acima da meta para os que ficaram abaixo. Se a tua carteira passou de 70% para 78% em ações, cortas o excesso e encaminha-lo para obrigações ou dinheiro.
- Gatilho: reequilibra quando qualquer classe de ativos se desvia mais de 5 pontos percentuais da meta.
- Opção fiscalmente eficiente: usa novas contribuições sempre que possível, evitando um evento tributável.
- Contas com imposto diferido: reequilibra livremente, sem consequências fiscais.
- Contas tributáveis: procura oportunidades de realização de perdas fiscais ao reequilibrar. Poderás compensar ganhos noutros investimentos.
A regra útil continua a mesma: reequilibra quando uma classe de ativos se desvia cerca de cinco pontos percentuais da meta, e usa primeiro novas contribuições sempre que puderes.
Artigo relacionadoA tua alocação muda à medida que a reforma se aproxima. Vê em que te concentrares em cada fase.Também relevanteSe estás no caminho da independência financeira, a estratégia de alocação liga-se diretamente ao plano de levantamentos.O mais difícil é reequilibrar de forma consistente quando o instinto diz o contrário. Define um lembrete e trata-o como uma consulta no dentista: aborrecido, ligeiramente desconfortável, necessário.