
L’unica allocazione che funziona è quella che mantieni
Molti consigli sui portafogli sbagliano un punto: l’allocazione migliore è quella che manterrai davvero durante un doloroso calo del 30%, senza vendere tutto e passare alla liquidità.
Confronta tre allocazioni proiettate alla pensione: aggressiva (90/10), moderata (70/30) e prudente (50/50). Sì, il 90/10 termina con una cifra maggiore. Ma significa anche vedere svanire 300.000 $ da un portafoglio da un milione in un anno negativo. Se ti togliesse il sonno o ti facesse vendere ai minimi, l’allocazione aggressiva ti danneggerebbe più di quanto ti aiuti.
Scegli l’allocazione con cui la tua reazione sincera al peggior calo sarebbe «è dura, ma aspetto», anziché «devo chiamare subito il broker».
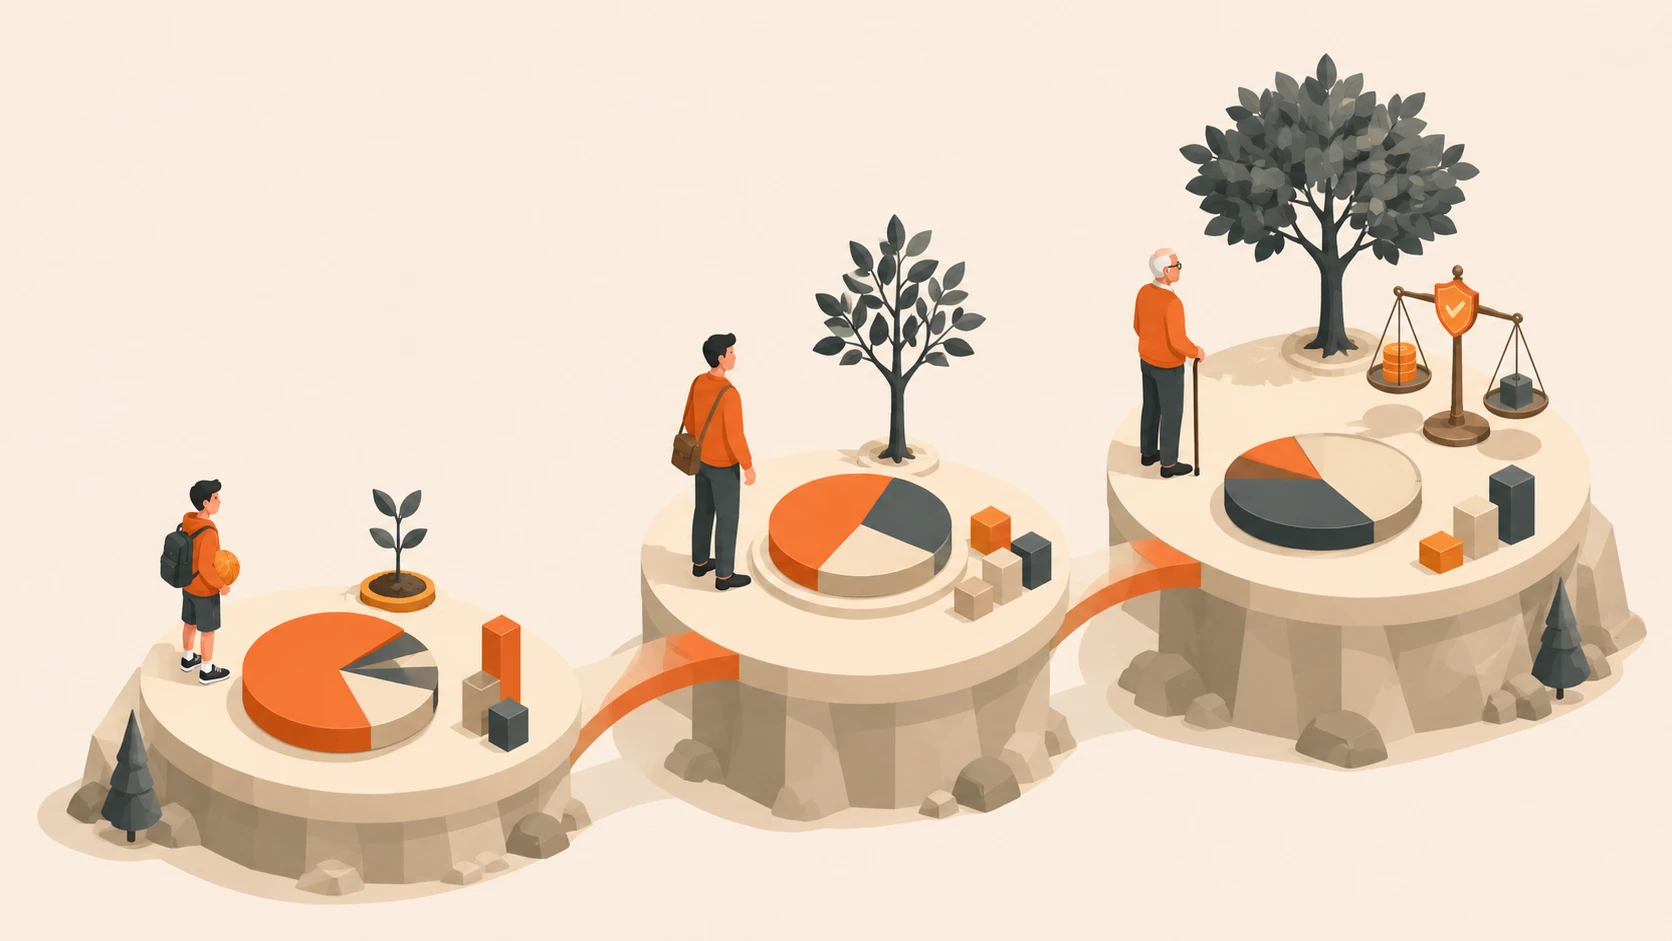
Un percorso indicativo, decennio per decennio
L’idea è semplice: da giovane hai decenni per recuperare dai crolli. Quando la pensione si avvicina, un solo anno negativo può ridurre permanentemente il reddito. Quindi riduci gradualmente la percentuale azionaria nel tempo.
Non sono comandamenti, ma punti di partenza. Chi ha una pensione garantita può permettersi più azioni a 60 anni di chi ricava tutto il reddito pensionistico dal portafoglio. Contano anche le altre entrate, la flessibilità della spesa e la tolleranza alla volatilità.
Comprendere il rapporto tra rischio e rendimento
La relazione fondamentale negli investimenti è semplice: rendimenti attesi più alti comportano maggiore volatilità. Un portafoglio con più azioni può offrire più crescita, ma anche oscillare molto di più in un anno negativo.
La vecchia regola di detenere in obbligazioni una percentuale pari all’età è oggi troppo prudente per molti. Un trentenne con il 30% di obbligazioni rinuncia a decenni di crescita. Il percorso sopra è più aggressivo all’inizio, coerentemente con il vantaggio maggiore dei giovani investitori: il tempo.
Il conto in cui investi conta altrettanto
È la parte che molti saltano, e vale denaro reale. Attivi diversi generano redditi diversi e i conti li tassano diversamente. Abbinarli correttamente può aggiungere lo 0,3–0,5% annuo ai rendimenti netti, senza costi aggiuntivi. In 30 anni la capitalizzazione crea somme considerevoli.
La logica è semplice:
- Obbligazioni e REIT producono reddito ordinario, tassato all’aliquota piena. Detienili in conti pensionistici a tassazione differita, dove il reddito può crescere senza imposte immediate.
- Fondi indicizzati e azioni di crescita generano dividendi e plusvalenze di lungo periodo, spesso tassati meno. Detienili in normali conti imponibili dove ricevono il trattamento favorevole.
- Conti esenti da imposte: colloca qui gli attivi a maggiore crescita, perché tutti i guadagni vengono prelevati senza imposte.
Ribilanciamento: l’abitudine noiosa che funziona
Dopo un ottimo anno azionario, il tuo attento 70/30 può diventare 80/20. Dopo un crollo, può scendere a 60/40. Ribilanciare significa vendere parte di ciò che è salito e comprare ciò che è sceso: letteralmente comprare basso e vendere alto.
In teoria sembra facile. In pratica, vendere i titoli vincenti è spiacevole e comprare dopo un crollo richiede coraggio. È proprio per questo che funziona.
La matematica del ribilanciamento
Quando il portafoglio devia, la mossa pratica è semplice: sposta denaro da ciò che è cresciuto oltre l’obiettivo a ciò che è sceso sotto. Se il portafoglio è passato dal 70% al 78% di azioni, riduci l’eccesso e spostalo verso obbligazioni o liquidità.
- Soglia: ribilancia quando una classe di attivi si discosta di oltre 5 punti percentuali dall’obiettivo.
- Scelta fiscale efficiente: usa nuovi versamenti quando possibile per evitare un evento imponibile.
- Conti a tassazione differita: ribilancia liberamente, senza conseguenze fiscali.
- Conti imponibili: cerca opportunità di compensazione fiscale delle perdite quando ribilanci. Potresti compensare guadagni altrove.
La regola utile resta la stessa: ribilancia quando una classe di attivi devia di circa cinque punti percentuali dall’obiettivo e usa prima i nuovi versamenti quando puoi.
Articolo correlatoL’allocazione cambia quando la pensione si avvicina. Ecco su cosa concentrarti in ogni fase.Anche rilevanteSe punti all’indipendenza finanziaria, la strategia di allocazione è collegata direttamente al piano di prelievo.La parte più difficile è farlo con costanza quando l’istinto dice il contrario. Imposta un promemoria e trattalo come una visita dal dentista: noiosa, un po’ scomoda, necessaria.