
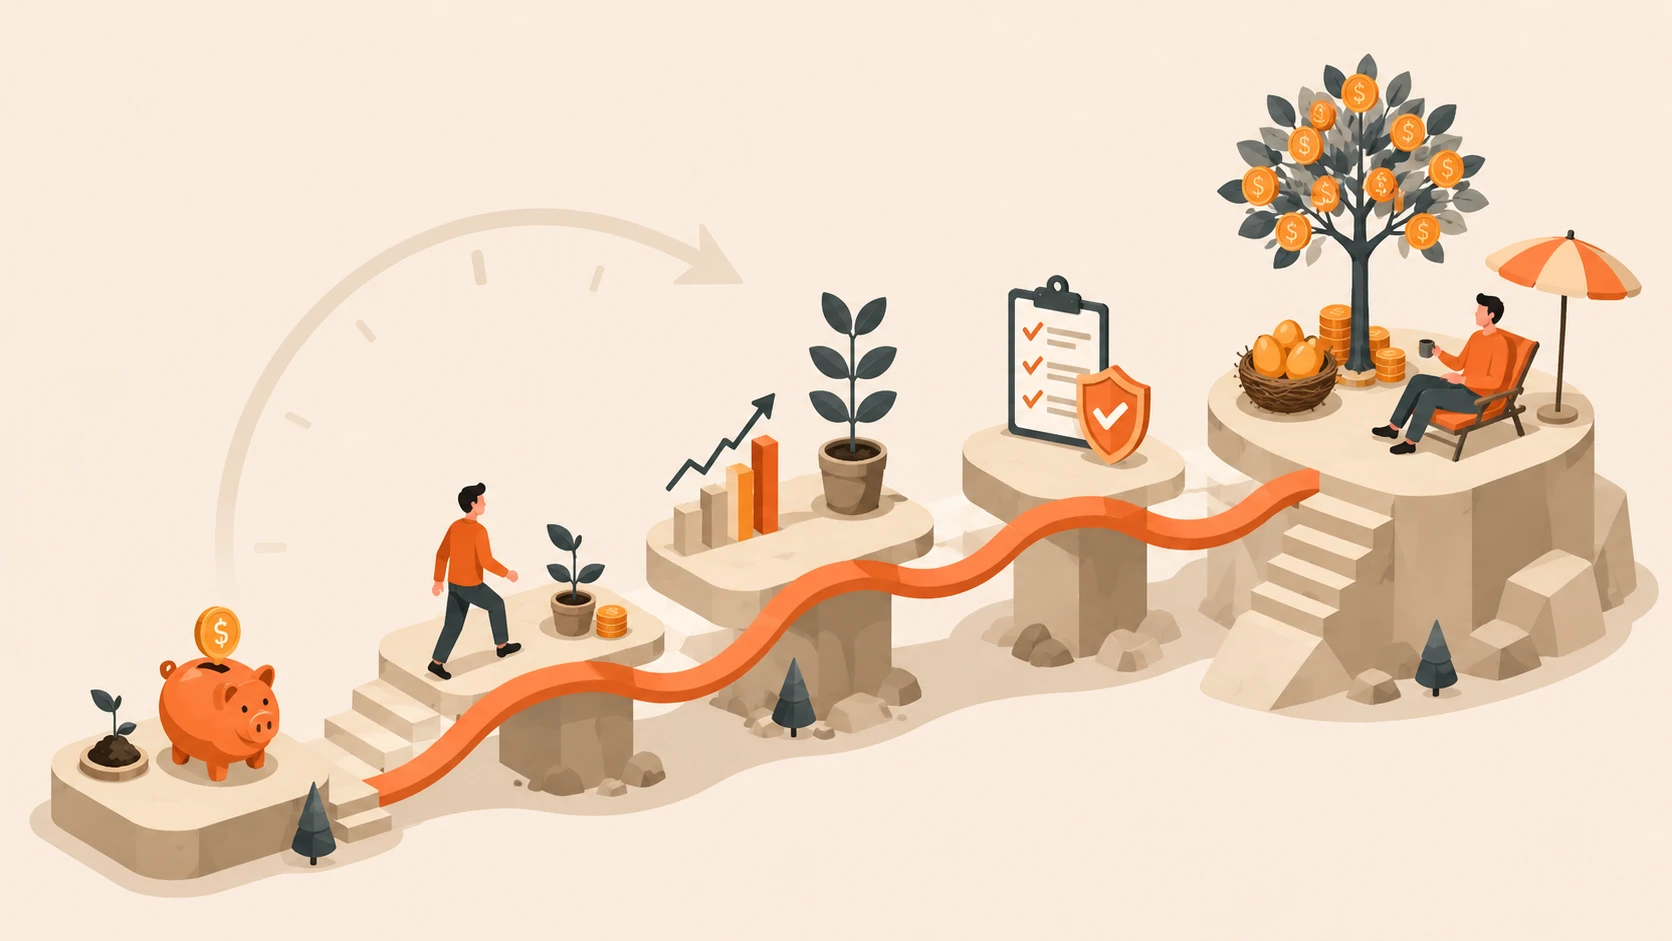
Большинство советов о пенсии представляют путь как одно длинное однообразное усилие: копите больше, инвестируйте с умом, надейтесь на лучшее. Но на самом деле то, на чём стоит сосредоточиться, резко меняется с каждым десятилетием. Ошибки, важные в 35, совсем не те, что важны в 55.
Вот план действий по десятилетиям. Без жаргона конкретных стран — только финансовые механизмы, которые работают везде.
20 лет: заложите фундамент
В 20 лет время выработать устойчивые привычки сбережений. Суммы небольшие, но мышечная память автоматических сбережений стоит больше любого отдельного инвестиционного решения, которое вы примете позже.[1]
Начните с трёх шагов:
- Настройте автоматический взнос — хотя бы 5–10% дохода — на пенсионный счёт с налоговыми льготами, который предлагает работодатель или государство
- Создайте подушку безопасности на 3–6 месяцев расходов, чтобы никогда не трогать пенсионные сбережения
- Освойте основы недорогого диверсифицированного инвестирования. Выбирать акции не нужно — нужны индексные фонды широкого рынка
Главный риск в 20 лет — откладывать начало.
30 лет: время решает всё
30 лет — десятилетие с самым большим рычагом для пенсии, и точка. Благодаря сложному проценту доллар, вложенный в 30, вырастает примерно в четыре раза больше, чем доллар, вложенный в 50, при реальной доходности около 7%.[2] Идеальный портфель не нужен. Нужно просто откладывать достаточно и достаточно рано.
Цель: 15–20% дохода до налогов, включая софинансирование работодателя или обязательные пенсионные взносы. Если это звучит слишком смело, начните с того, что можете, и повышайте на 1–2% каждый год. Большинство людей не замечают постепенных изменений.
Порядок приоритетов:
- Получите полное софинансирование работодателя по корпоративному пенсионному плану (это бесплатные деньги, не оставляйте их)
- Заполните до лимита все доступные вам счета без налога или с налоговыми льготами
- Увеличивайте взносы сверх минимума каждый раз, когда растёт доход
Главная угроза: инфляция образа жизни. Каждое повышение зарплаты, которое сразу уходит на квартиру получше или новую машину, — это повышение, которого вы в будущем так и не увидите. Пусть вместе с доходом растёт норма сбережений, а не только расходы.
Самое важное в 30 лет — то же, что и в любом десятилетии: продолжайте повышать норму сбережений и дайте сложному проценту делать свою работу.
40 лет: проверьте план на прочность
К 40 годам распространённый ориентир — 3 годовые зарплаты, отложенные на пенсию. Если вы там, отлично. Смещайте фокус с «копить больше» на «копить умнее». Если отстаёте, это последнее десятилетие, когда активные сбережения ещё получают ощутимый эффект сложного процента.
Это десятилетие, чтобы начать задавать неудобные вопросы «что если»:
- Что если рынок упадёт на 30% в год, когда я планирую выйти на пенсию?
- Что если я потеряю работу в 55 и не найду сопоставимую?
- Что если расходы на здоровье на пенсии удвоятся?
- Что если мне придётся поддерживать стареющих родителей или взрослых детей?
Если план работает только в солнечном сценарии, он слишком хрупок. В 42 исправлять проще, чем в 58. Запустите прогнозы сейчас с консервативными допущениями — потом скажете себе спасибо.
В 40 лет вносите деньги и на счета с отложенным налогом, и на счета без налога, если ваша юрисдикция предлагает оба вида. Это создаёт гибкость изъятий в будущем: вы сможете брать из той корзины, которая в данном году минимизирует налоги. Вы из будущего оцените эту свободу выбора.
50 лет: план становится реальным
Здесь пенсионное планирование перестаёт быть абстрактным. Оценки государственной пенсии начинают что-то значить. Расчёты корпоративной пенсии, если она есть, становятся определёнными. Портфель достаточно велик, чтобы решения о распределении имели реальные денежные последствия.
Главная задача теперь — составить карту перехода доходов: какие деньги откуда приходят и когда? Когда начинается государственная пенсия? Как перекрыть разрыв между последней зарплатой и первым гарантированным источником дохода?
Догоняющие взносы в большинстве юрисдикций обычно становятся доступны около 50 лет — с повышенными лимитами взносов на пенсионные счета. Если сможете их осилить, эти дополнительные взносы будут расти без налога 15+ лет.
Тонкая настройка, доступная в 50 лет (стратегические конвертации счетов в годы с низким доходом, объединение счетов, оптимизация порядка изъятий), может стоить столько же, сколько годы дополнительных сбережений раньше.[3] Здесь детали окупаются.
60 лет: действуйте, а не замирайте
Пять лет до и после выхода на пенсию — финансово самые значимые во всём процессе. Именно тогда пикует риск последовательности доходностей — красивое название для того, что «сильное падение рынка как раз в момент начала изъятий может навсегда повредить пенсии».
Отсрочка государственной пенсии даже на несколько лет часто увеличивает пожизненный доход на 30–80%. Для большинства людей это самая крупная доступная финансовая оптимизация, и это всего лишь решение о сроках.
Сравните, как выглядит пенсия при разном возрасте начала выплат. Разница в пожизненном доходе часто составляет сотни тысяч долларов. Сочетайте это с продуманной стратегией изъятий на первые пять лет (сначала опирайтесь на налогооблагаемые счета, дайте счетам с отложенным налогом расти, рассмотрите стратегические конвертации в счета без налога) — и вы сможете ощутимо увеличить и доход, и срок жизни портфеля.
- Проверьте оценки пенсии для самого раннего, стандартного и отложенного возраста. Найдите возраст начала выплат, который максимизирует пожизненные выплаты с учётом вашего здоровья и ситуации
- Составьте порядок изъятий на первые 5 лет, который позволит не продавать акции во время спада
- Ищите окна для конвертаций между выходом на пенсию и возрастом обязательных выплат, чтобы снизить будущую налоговую нагрузку
- Запланируйте ежегодные пересмотры. Первые несколько лет требуют больше корректировок, чем любой другой период
Многие на этом этапе замирают, подавленные необратимостью всего происходящего. Но бездействие — тоже решение, и часто дорогое. Установите периодичность пересмотров, вносите обоснованные корректировки и доверьтесь десятилетиям подготовки, которую вы уже провели.
Принципы, верные в любом десятилетии
Где бы вы ни находились на этой шкале, четыре правила действуют всегда:
- Копите автоматически. На силу воли нельзя полагаться. Автоматизируйте взносы, чтобы решение принималось один раз, а не с каждой зарплатой.
- Держите расходы низкими. Инвестиционные комиссии работают как сложный процент наоборот. Годовая комиссия 1% может съесть 25–30% доходности за 30 лет.
- Диверсифицируйте налоговый режим. Деньги на счетах с отложенным налогом, без налога и налогооблагаемых дают огромную гибкость в будущем.
- Не пытайтесь угадать рынок. Время на рынке побеждает попытки угадать рынок — десятилетие за десятилетием.[4]