
Singura alocare care funcționează este cea pe care o vei respecta
Majoritatea sfaturilor despre portofolii pornesc greșit într-o privință: cea mai bună alocare este cea pe care o vei păstra efectiv într-o scădere chinuitoare de 30%, fără să vinzi tot și să treci în numerar.
Compară trei alocări (dinamică (90/10), moderată (70/30) și prudentă (50/50)) proiectate până la pensionare. Da, 90/10 ajunge la o sumă mai mare. Dar înseamnă și să vezi cum dispar 300.000 de dolari dintr-un portofoliu de 1 milion într-un an slab. Dacă asta te-ar ține treaz noaptea sau, mai rău, te-ar face să vinzi la minim, alocarea dinamică îți va face mai mult rău decât bine.
Alege alocarea la care reacția ta sinceră față de cea mai mare scădere este „e greu, dar voi aștepta să treacă”, nu „trebuie să îmi sun brokerul chiar acum”.
O traiectorie orientativă, deceniu cu deceniu
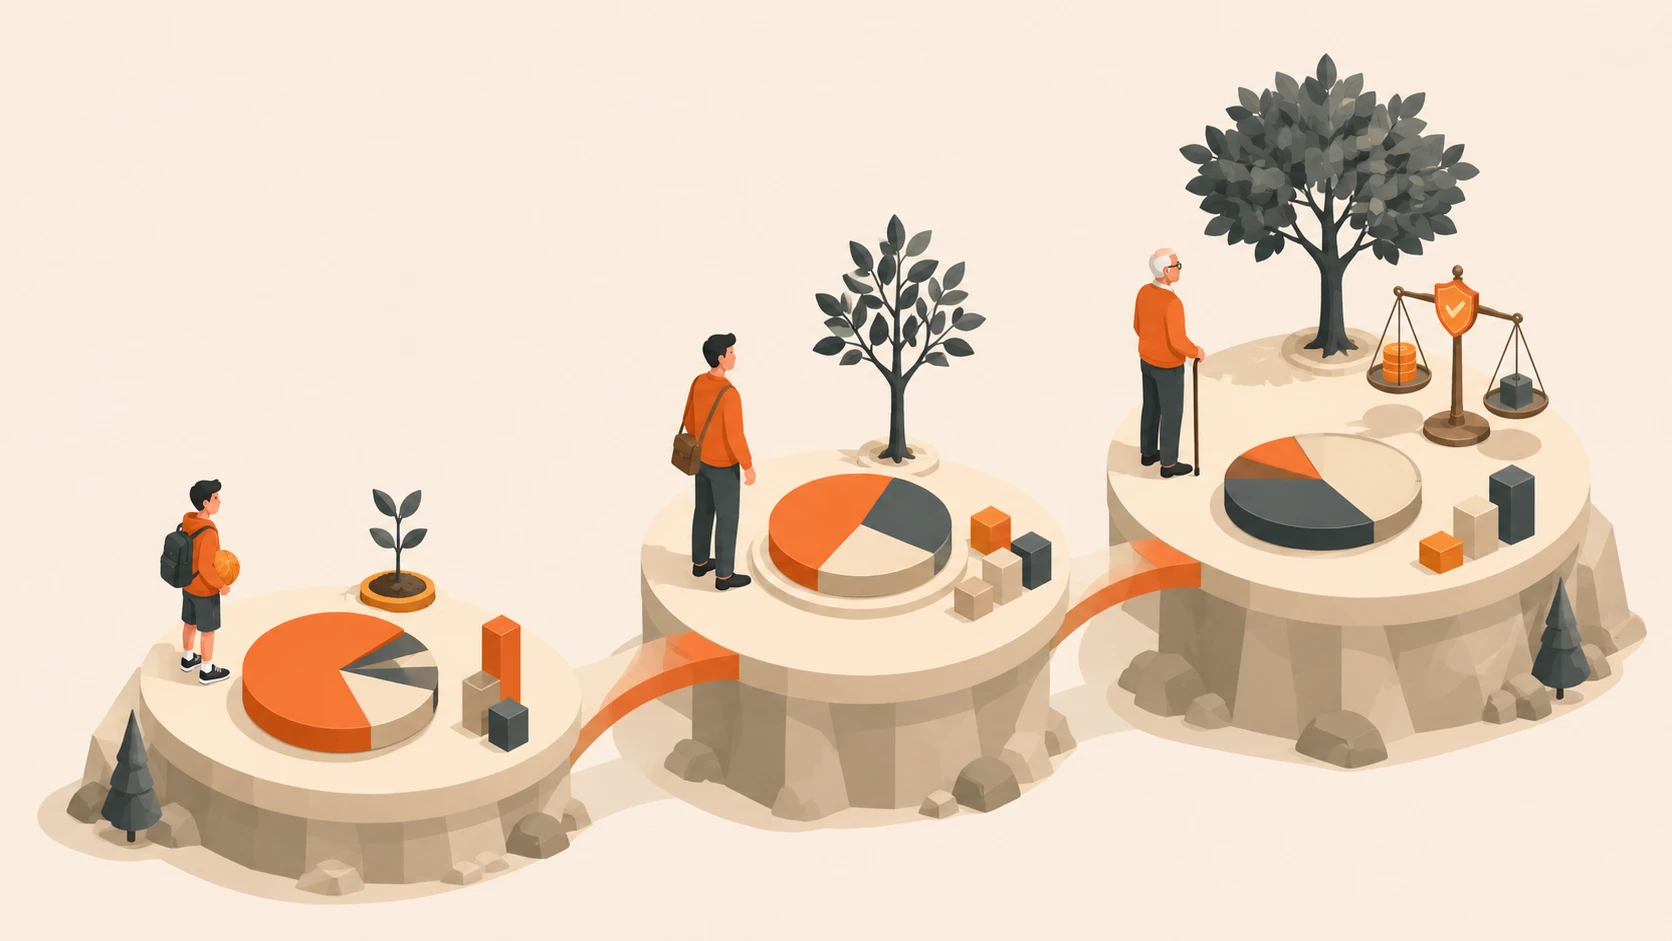
Ideea este simplă: când ești tânăr, ai decenii pentru a recupera după prăbușiri. Pe măsură ce te apropii de pensionare, un singur an slab îți poate reduce permanent venitul. De aceea, reduci treptat ponderea acțiunilor în timp.
Acestea nu sunt porunci. Sunt puncte de plecare. Cineva cu o pensie garantată își poate permite mai multe acțiuni la 60 de ani decât cineva ale cărui venituri la pensionare provin integral din portofoliu. Contează celelalte surse de venit, flexibilitatea cheltuielilor și toleranța ta la volatilitate.
Înțelegerea compromisului dintre risc și randament
Relația fundamentală în investiții este simplă: randamentele așteptate mai mari vin cu volatilitate mai ridicată. Un portofoliu cu mai multe acțiuni poate aduce mai multă creștere, dar poate fluctua mult mai puternic într-un an slab.
Vechea regulă orientativă, potrivit căreia procentul de obligațiuni ar trebui să fie egal cu vârsta, este prea prudentă pentru majoritatea oamenilor de astăzi. O persoană de 30 de ani cu 30% obligațiuni renunță la decenii de creștere potențială. Traiectoria de mai sus este mai dinamică la început, reflectând faptul că investitorii tineri au de partea lor cel mai important activ: timpul.
Unde deții activele contează la fel de mult
Aceasta este partea pe care mulți o ignoră, deși poate aduce bani reali. Tipurile diferite de active generează venituri diferite, iar conturile impozitează aceste venituri diferit. Asocierea corectă poate adăuga anual 0,3–0,5% la randamentele după impozitare, fără cost suplimentar. În 30 de ani, capitalizarea poate transforma diferența într-o sumă importantă.
Logica este simplă:
- Obligațiunile și fondurile imobiliare REIT generează venituri obișnuite, impozitate la cota integrală aplicabilă. Păstrează-le în conturi de pensionare cu impozitare amânată, unde veniturile pot crește fără impozitare imediată.
- Fondurile de indice și acțiunile de creștere generează dividende și câștiguri de capital pe termen lung, adesea impozitate la cote mai mici. Păstrează-le în conturi impozabile obișnuite, unde pot beneficia de un tratament favorabil.
- Conturi scutite de impozit: Alocă aici activele cu cel mai mare potențial de creștere, deoarece câștigurile pot fi retrase fără impozit.
Reechilibrarea: obiceiul plictisitor care chiar funcționează
După un an excelent pentru acțiuni, portofoliul tău atent construit de 70/30 poate ajunge la 80/20. După o prăbușire, poate coborî la 60/40. Reechilibrarea înseamnă să vinzi o parte din ce a crescut și să cumperi mai mult din ce a scăzut: literalmente, cumperi ieftin și vinzi scump.
În teorie pare ușor. În practică, e greu să vinzi investițiile câștigătoare și ai nevoie de curaj să cumperi după o prăbușire. Tocmai de aceea funcționează.
Calculele din spatele reechilibrării
Când portofoliul se abate de la alocare, soluția practică este simplă: muți bani din ce a crescut peste țintă către ce a scăzut sub ea. Dacă portofoliul a trecut de la 70% la 78% acțiuni, reduci excedentul și îl direcționezi către obligațiuni sau numerar.
- Declanșare: Reechilibrează când o clasă de active se abate cu peste 5 puncte procentuale de la țintă.
- Eficiență fiscală: Folosește contribuțiile noi pentru reechilibrare când este posibil, evitând un eveniment impozabil.
- Conturi cu impozitare amânată: Reechilibrează liber, fără consecințe fiscale imediate.
- Conturi impozabile: Caută oportunități de valorificare fiscală a pierderilor când reechilibrezi. Ai putea compensa câștiguri din alte investiții.
Regula utilă rămâne aceeași: reechilibrează când o clasă de active se abate cu aproximativ cinci puncte procentuale de la țintă și folosește mai întâi contribuțiile noi când poți.
Articol conexAlocarea se schimbă pe măsură ce te apropii de pensionare. Iată pe ce să te concentrezi în fiecare etapă.De asemenea relevantDacă urmărești independența financiară, strategia de alocare se leagă direct de planul retragerilor.Partea cea mai grea a reechilibrării este consecvența când instinctul îți spune să nu o faci. Pune o notificare în calendar și trateaz-o ca pe o vizită la dentist: plictisitoare, ușor neplăcută, necesară.