Saltar para o conteúdo

Artigos baseados em dados para grandes decisões financeiras

De quanto dinheiro preciso para me reformar? article illustration: A resposta habitual vem de um estudo de 1998 sobre um reformado sem pensão, sem impostos e com um orçamento que nunca muda, o que quase de certeza não é o teu caso.
Amortizar o crédito à habitação ou investir? A resposta muda com o tempo article illustration: Comparar a taxa do crédito com o retorno esperado deixa de fora liquidez, risco de investimento, fluxos de caixa na reforma, impostos e prazo restante.
Gestão de dívidas

Amortizar o crédito à habitação ou investir? A resposta muda com o tempo

Comparar a taxa do crédito com o retorno esperado deixa de fora liquidez, risco de investimento, fluxos de caixa na reforma, impostos e prazo restante.

13/08/2026 · 12 min de leitura

O teu número FIRE está provavelmente errado article illustration: Um número FIRE pode dar uma meta útil, mas esconde pressupostos sobre despesas, impostos, pensões, inflação e ordem dos retornos dos investimentos.
Independência financeira

O teu número FIRE está provavelmente errado

Um número FIRE pode dar uma meta útil, mas esconde pressupostos sobre despesas, impostos, pensões, inflação e ordem dos retornos dos investimentos.

13/08/2026 · 11 min de leitura

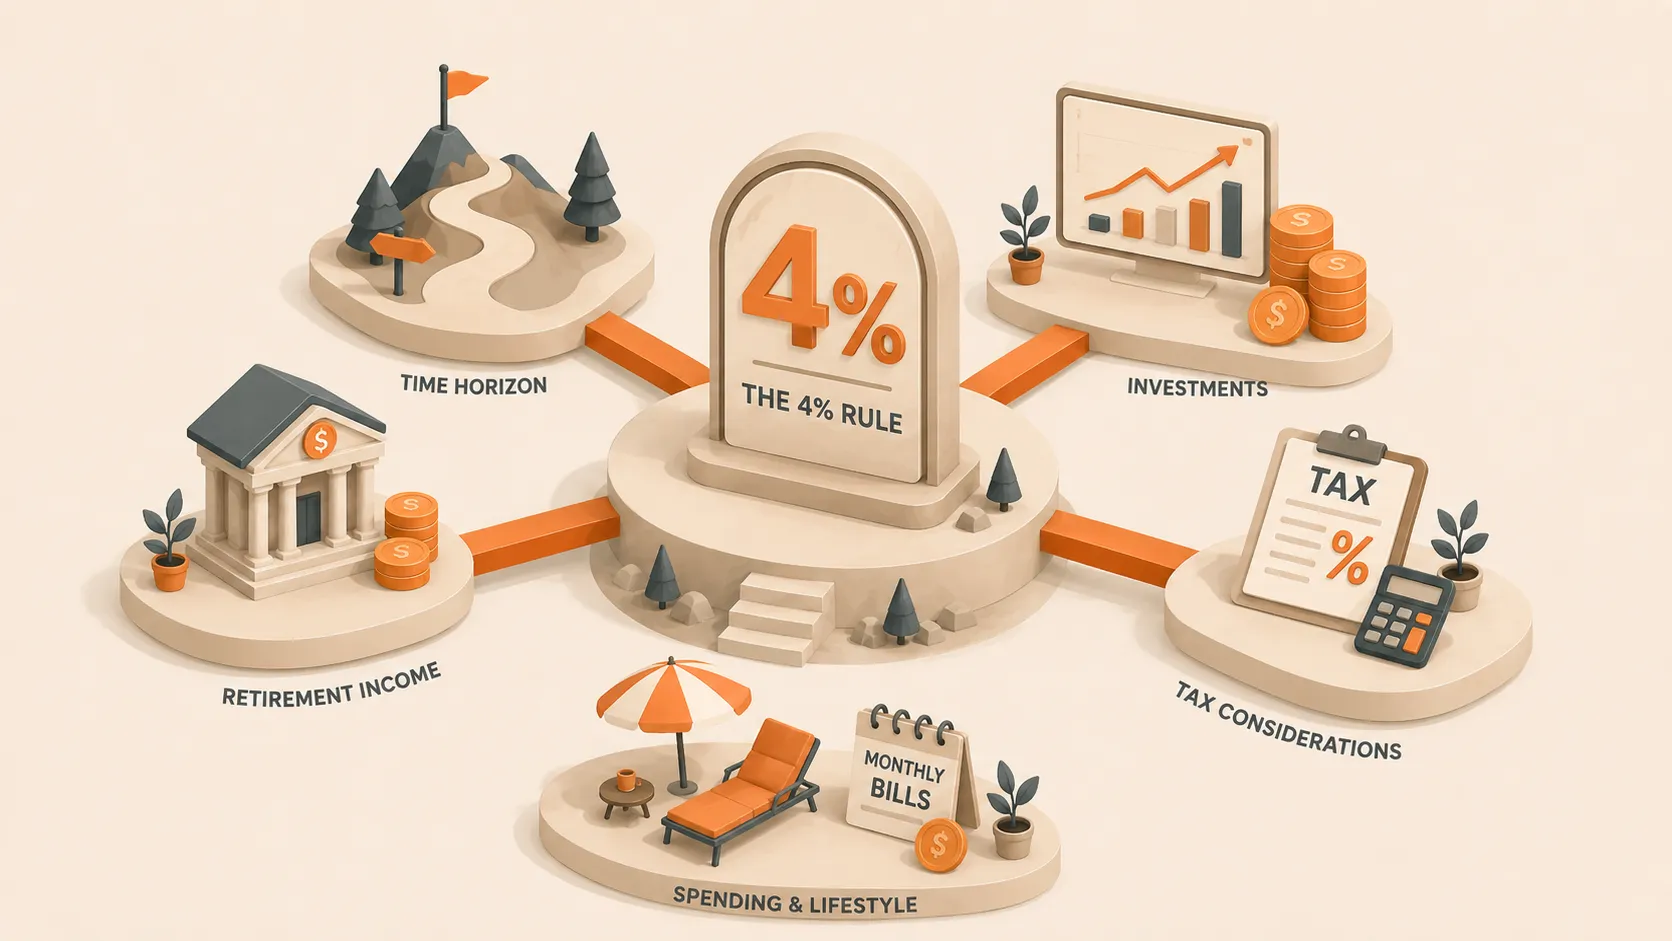
Reformar-se durante uma queda: quanto importa realmente o momento? article illustration: Dois reformados podem começar com o mesmo património e obter os mesmos rendimentos a longo prazo, mas acabar com resultados diferentes porque os levantamentos tornam importante a ordem dos rendimentos.
Reforma

Reformar-se durante uma queda: quanto importa realmente o momento?

Dois reformados podem começar com o mesmo património e obter os mesmos rendimentos a longo prazo, mas acabar com resultados diferentes porque os levantamentos tornam importante a ordem dos rendimentos.

13/08/2026 · 11 min de leitura

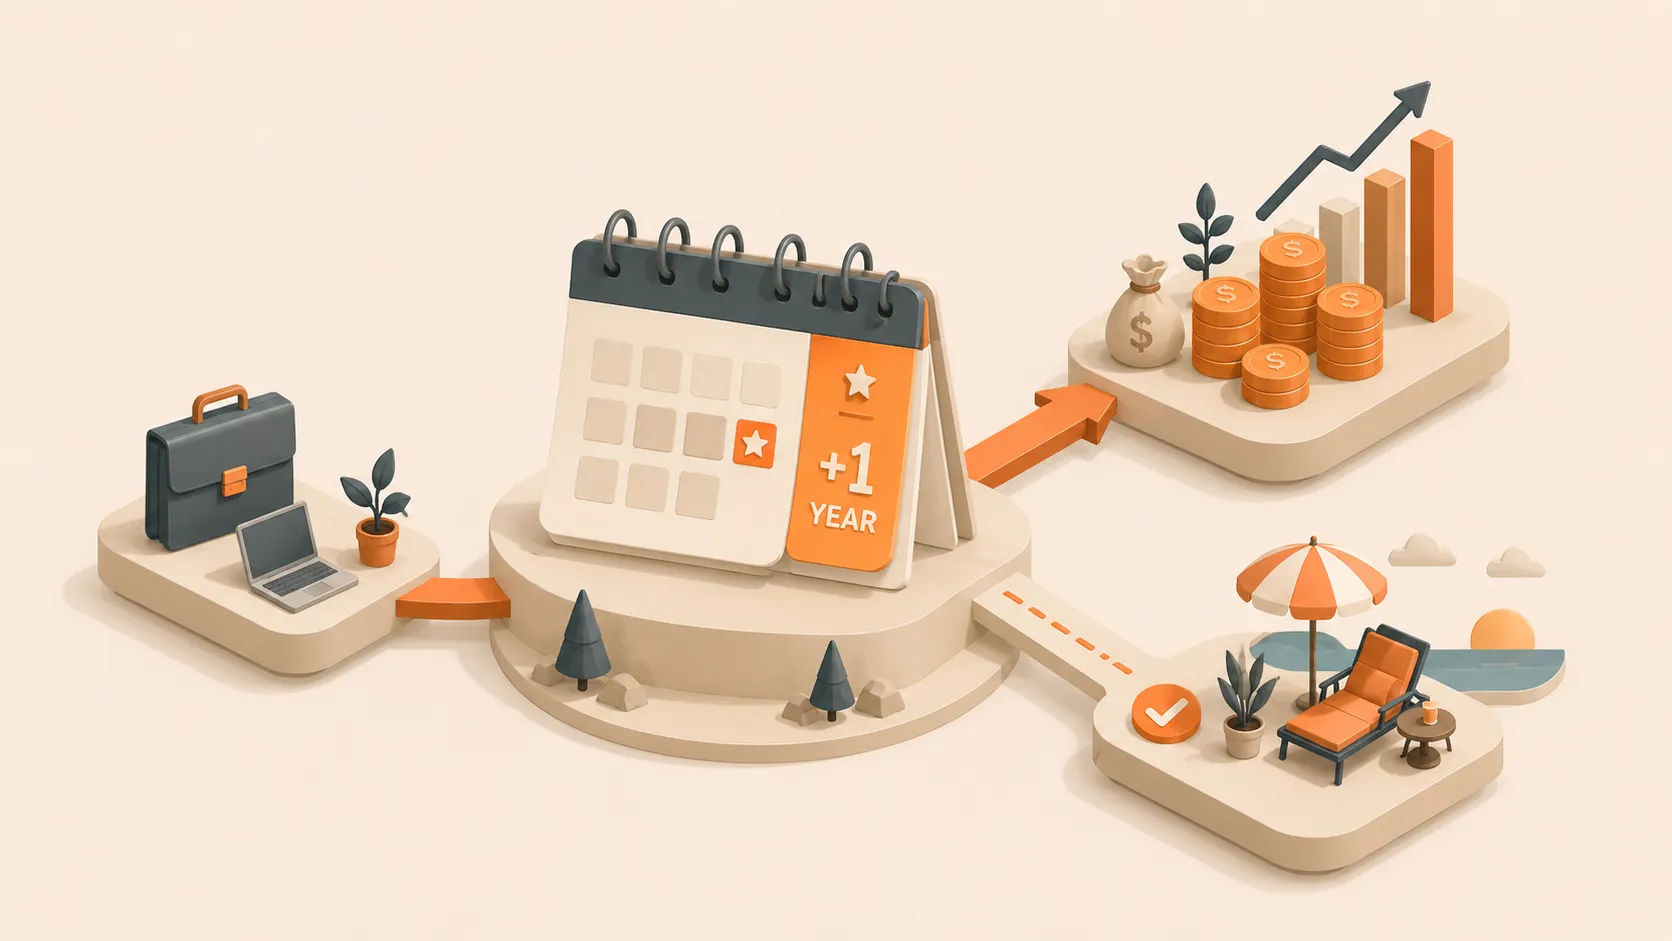
A regra dos 4%: constrói o plano de reforma em torno da referência article illustration: Uma taxa de levantamento dá uma referência útil, mas o horizonte, flexibilidade das despesas, carteira, impostos e custos pontuais determinam o plano.
Reforma

A regra dos 4%: constrói o plano de reforma em torno da referência

Uma taxa de levantamento dá uma referência útil, mas o horizonte, flexibilidade das despesas, carteira, impostos e custos pontuais determinam o plano.

13/08/2026 · 12 min de leitura

O valor financeiro de trabalhar mais um ano article illustration: Mais um ano de trabalho pode acrescentar contribuições, adiar levantamentos, encurtar o horizonte da reforma e alterar as despesas que a carteira suporta.
Independência financeira

O valor financeiro de trabalhar mais um ano

Mais um ano de trabalho pode acrescentar contribuições, adiar levantamentos, encurtar o horizonte da reforma e alterar as despesas que a carteira suporta.

13/08/2026 · 11 min de leitura

Lean FIRE vs. Fat FIRE: duas ideias muito diferentes de suficiente article illustration: O Lean FIRE troca flexibilidade de despesa futura por uma independência mais cedo. O Fat FIRE compra mais margem para mudar, mas cada ano extra de acumulação custa tempo.
Independência financeira

Lean FIRE vs. Fat FIRE: duas ideias muito diferentes de suficiente

O Lean FIRE troca flexibilidade de despesa futura por uma independência mais cedo. O Fat FIRE compra mais margem para mudar, mas cada ano extra de acumulação custa tempo.

7/08/2026 · 10 min de leitura

O roteiro para a independência financeira article illustration: A independência financeira é o ponto em que o teu dinheiro cobre a tua vida. Aprende a calcular o teu número, a focar-te na variável que mais importa e a fazer a ponte se lá chegares cedo.
Independência financeira

O roteiro para a independência financeira

A independência financeira é o ponto em que o teu dinheiro cobre a tua vida. Aprende a calcular o teu número, a focar-te na variável que mais importa e a fazer a ponte se lá chegares cedo.

15/03/2026 · 10 min de leitura

Alocação da carteira ao longo das fases da vida article illustration: A melhor carteira é a que consegues manter numa queda sem vender em pânico. Vê como ajustar a alocação por década e por que o local de detenção importa tanto como os ativos.
Investimento

Alocação da carteira ao longo das fases da vida

A melhor carteira é a que consegues manter numa queda sem vender em pânico. Vê como ajustar a alocação por década e por que o local de detenção importa tanto como os ativos.

1/03/2026 · 10 min de leitura

De quanto fundo de emergência precisas realmente? article illustration: A regra dos 3–6 meses é demasiado genérica. Encontra o valor certo para a tua vida considerando emprego, cobertura de saúde e imprevistos realistas.
Gestão de tesouraria

De quanto fundo de emergência precisas realmente?

A regra dos 3–6 meses é demasiado genérica. Encontra o valor certo para a tua vida considerando emprego, cobertura de saúde e imprevistos realistas.

18/02/2026 · 8 min de leitura

Planear a reforma década a década article illustration: O que importa aos 30 é completamente diferente do que importa aos 55. Eis um guia década a década sobre onde te deves focar, a que deves estar atento e que referências ajudam realmente.
Reforma

Planear a reforma década a década

O que importa aos 30 é completamente diferente do que importa aos 55. Eis um guia década a década sobre onde te deves focar, a que deves estar atento e que referências ajudam realmente.

5/02/2026 · 9 min de leitura

Estratégias de reembolso do crédito estudantil article illustration: Avalanche, bola de neve, refinanciamento e perdão funcionam melhor em situações diferentes. Usa os teus números para encontrar a estratégia que poupa mais dinheiro e tempo.
Gestão de dívidas

Estratégias de reembolso do crédito estudantil

Avalanche, bola de neve, refinanciamento e perdão funcionam melhor em situações diferentes. Usa os teus números para encontrar a estratégia que poupa mais dinheiro e tempo.

28/01/2026 · 9 min de leitura

Arrendar ou comprar: um quadro de decisão que não te engana article illustration: Arrendar dá flexibilidade, enquanto comprar junta habitação, controlo e um ativo alavancado. A melhor escolha depende do teu horizonte, dos preços locais, do custo de oportunidade do dinheiro, da manutenção, dos impostos e do custo de mudar de casa.
Habitação

Arrendar ou comprar: um quadro de decisão que não te engana

Arrendar dá flexibilidade, enquanto comprar junta habitação, controlo e um ativo alavancado. A melhor escolha depende do teu horizonte, dos preços locais, do custo de oportunidade do dinheiro, da manutenção, dos impostos e do custo de mudar de casa.

15/01/2026 · 9 min de leitura