
Eine Bank kann Wohneigentum mit einer einzigen Zahl sauber aussehen lassen.
Du zahlst 2.200 $ Miete. Ein Kreditrechner sagt, ein vergleichbares Haus würde 1.900 $ kosten. Der Vergleich wirkt entschieden, bevor du das Dachgutachten, das Versicherungsangebot, den Grundsteuerbescheid oder den Keller nach einem Starkregen gesehen hast.
Viele Käufer hören genau hier auf. Sie vergleichen die Miete mit der Kreditrate und halten die kleinere Zahl für die klügere Wahl.
Dieser Fehler wird teuer.
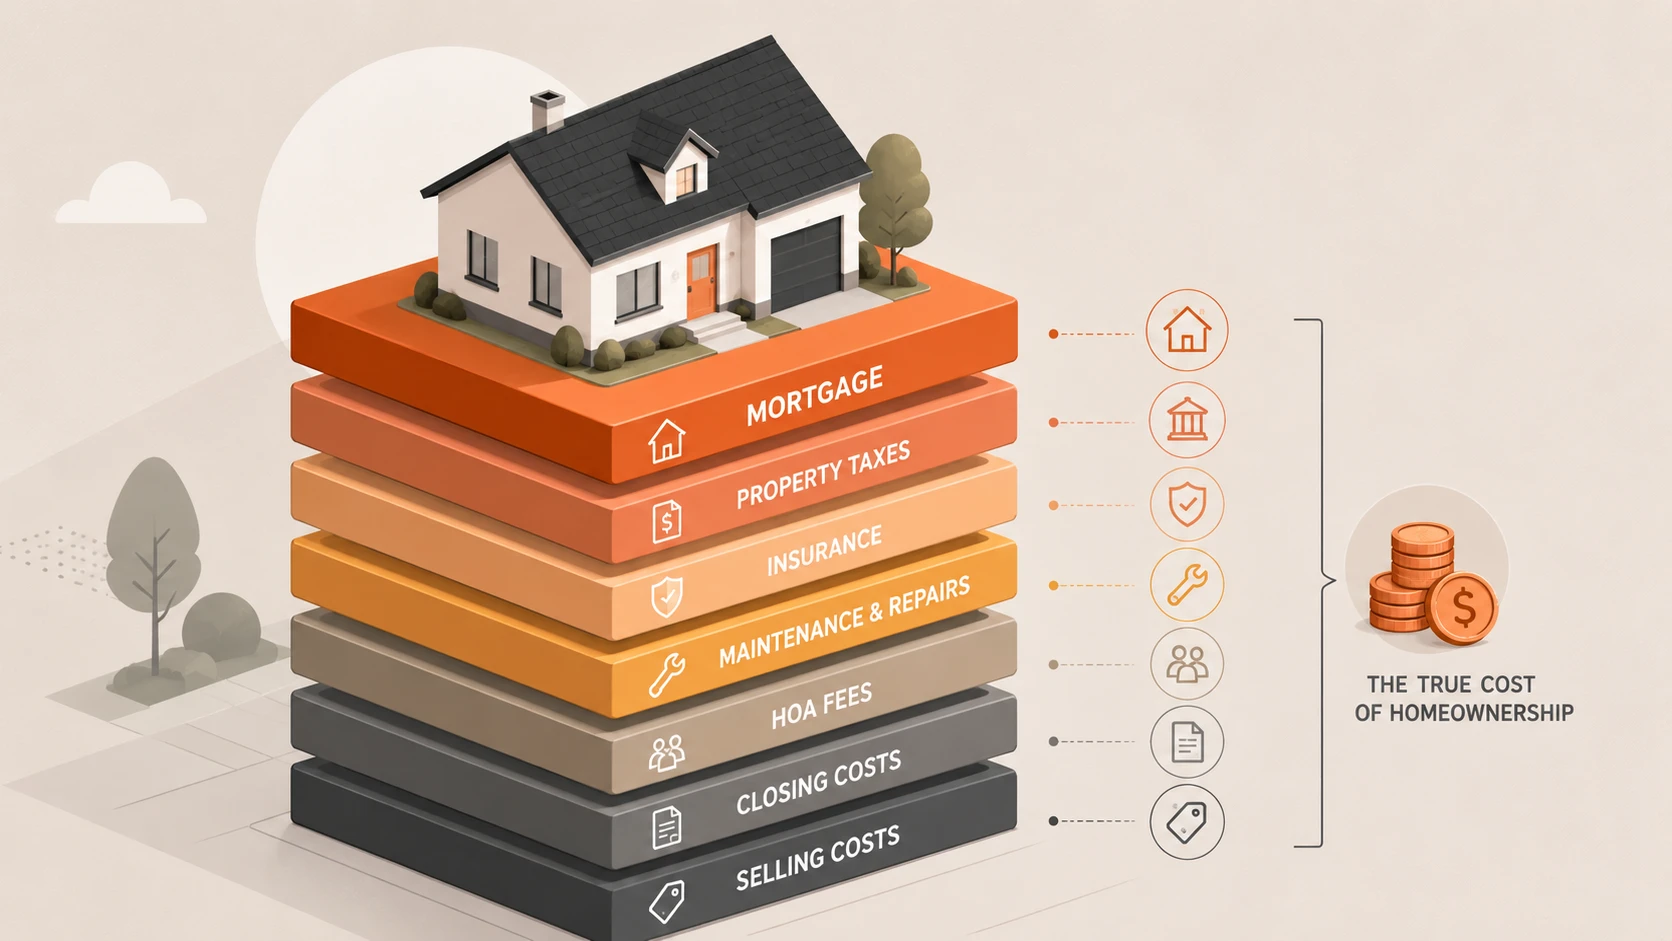
Eine Kreditrate deckt nur einen Teil des Eigentums ab. Du zahlst trotzdem Grundsteuer, Gebäudeversicherung, Hausgeld, Reparaturen, Instandhaltung, Kaufnebenkosten, Modernisierungen und beim Auszug die Verkaufskosten. Manche Rechnungen kommen nach Plan. Andere kommen, weil die Heizung in einer kalten Woche ausfällt oder ein Handwerker Wasser hinter einer Wand findet.
Miete fühlt sich nach Verschwendung an, weil du siehst, wie die Zahlung dein Konto verlässt und kein Eigenkapital aufbaut. Eigentum versteckt seine Verschwendung an anderen Stellen. Du zahlst Zinsen. Du zahlst Steuern. Du zahlst Versicherung. Du zahlst dafür, Dinge zu ersetzen, die früher funktioniert haben.
In den ersten Jahren eines Kredits fließt ein größerer Teil deiner Rate als Zinsen an die Bank, als viele Käufer erwarten. Dein Eigenkapital wächst, aber langsamer, als es sich bei der Ratenzahlung anfühlt.
Eine Mietzahlung kauft Zeit und ein Dach über dem Kopf. Ein Kredit kauft ein Dach über dem Kopf, Risiko und eine lange Liste künftiger Rechnungen.
Die bessere Entscheidung hängt von deinem Markt, deinem Zeithorizont, deinen Ersparnissen und dem Leben ab, das du in den nächsten zehn Jahren erwartest.
Beginne mit dem Leben, das du erwartest
Kaufen bestraft kurze Zeithorizonte.
Du zahlst für den Kauf des Hauses. Du zahlst für die Einrichtung. Du zahlst Gutachter, Banken, Notare, Umzugsfirmen, Handwerker und manchmal eine Eigentümergemeinschaft, bevor du auch nur eine Nacht dort verbracht hast. Und beim Verkauf zahlst du noch einmal.
Diese Kosten an Anfang und Ende können Jahre der Tilgung auffressen.
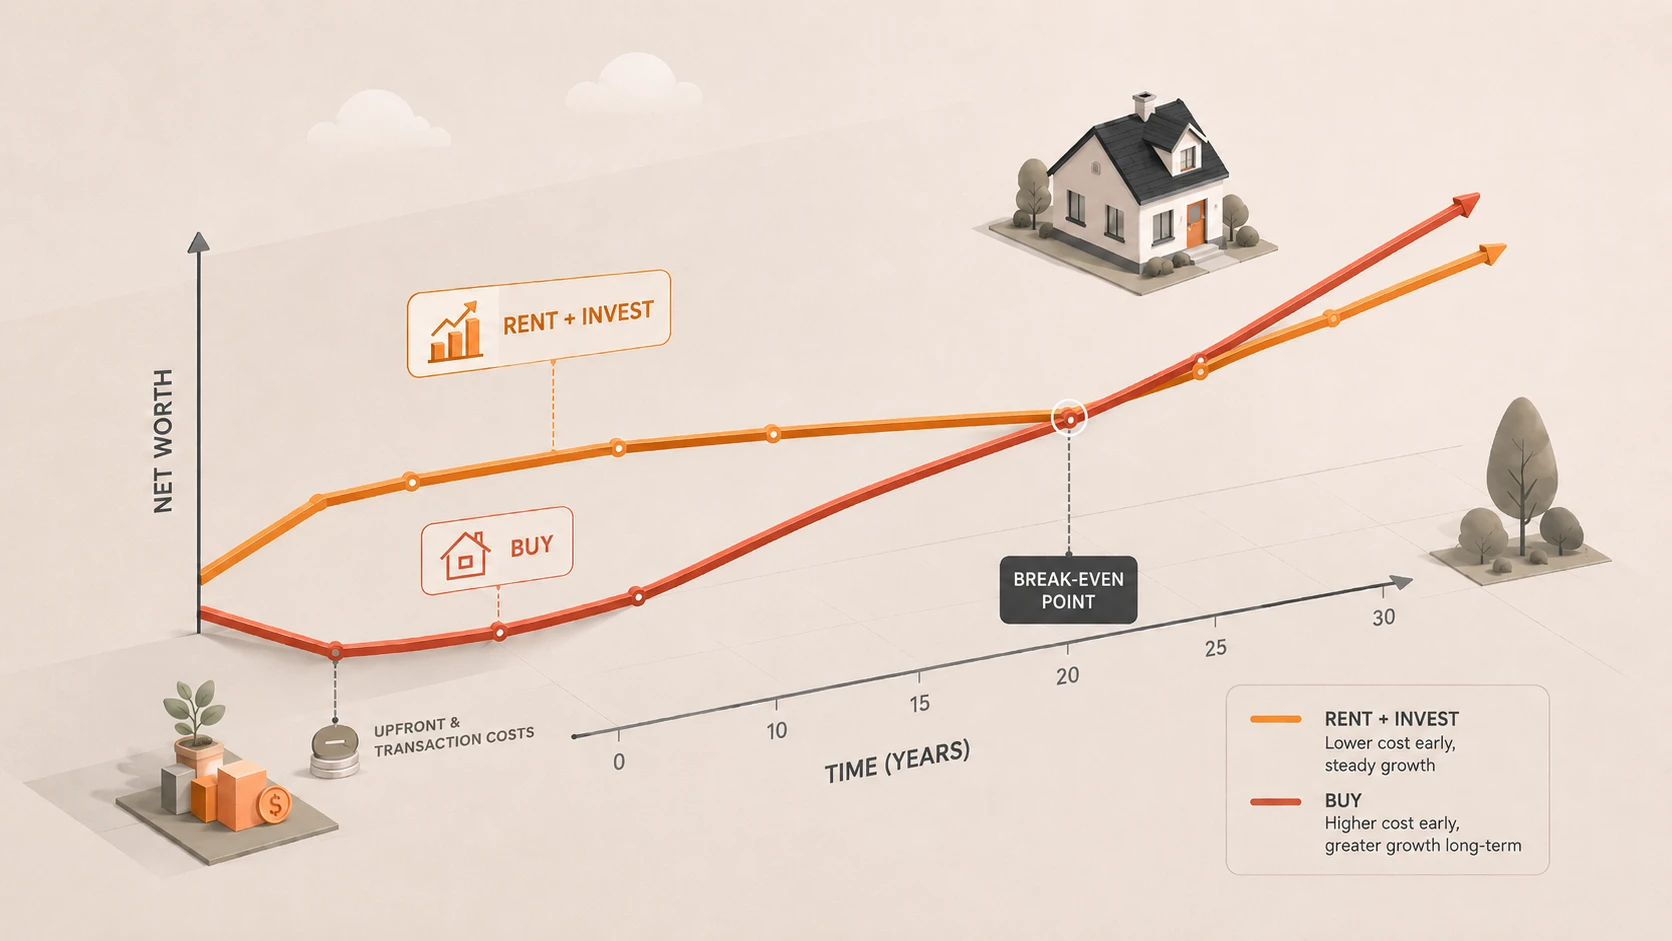
Ein Horizont von fünf Jahren verdient Vorsicht. Fünf bis sieben Jahre liegen in der unübersichtlichen Mitte. Zehn Jahre geben dem Kauf mehr Raum, weil du Zeit hast, Transaktionskosten aufzufangen, Kapital zu tilgen und einen schwachen Verkaufsmarkt auszusitzen.
Dein Leben zählt genauso viel wie die Tabelle.
Vielleicht wechselst du den Job. Vielleicht ziehst du für eine Partnerin oder einen Partner um. Vielleicht brauchst du ein weiteres Zimmer. Vielleicht passt die Stadt nicht mehr zu dir. Vielleicht willst du Stabilität bei der Schule. Vielleicht willst du die Freiheit haben, zu gehen, ohne in einem schlechten Markt einen Käufer finden zu müssen.
Flexibilität hat einen Wert. Gib ihr eine Zahl, auch wenn sie sich grob anfühlt. Eine günstigere Rate kann teuer werden, wenn du zwei Jahre später verkaufen musst.
Nutze lokale Preise statt pauschaler Regeln
Wohnungsmärkte kümmern sich nicht um landesweite Durchschnitte.
Eine Stadt, in der ein Haus für 600.000 $ für 2.500 $ im Monat vermietet wird, liefert dir eine Antwort. Eine Stadt, in der dasselbe Haus für 4.200 $ vermietet wird, liefert eine andere.
Gleicher Käufer. Gleiches Einkommen. Andere Rechnung.
Nutze für einen ersten Eindruck das Kaufpreis-Miete-Verhältnis.
Ein Haus für 600.000 $, das für 2.500 $ im Monat vermietet wird, hat ein Verhältnis von 20.
Das Verhältnis beantwortet nicht die ganze Frage. Steuern, Zinsen, Versicherung, Instandhaltung und Wertsteigerung können das Ergebnis verändern. Trotzdem fängt das Verhältnis den häufigen Fehler ab, die Miete mit der Kreditrate zu vergleichen und den Rest zu ignorieren.
Manche Städte bepreisen Häuser wie Anlagetrophäen und Mietwohnungen wie bloßen Wohnraum. In anderen Städten steigen die Mieten so hoch, dass sich Eigentum allmählich lohnt. Du brauchst das Verhältnis für dein Viertel, nicht ein landesweites Schlagwort.
Zähle die Kosten, die Käufer lieber vergessen
Eine brauchbare Schätzung der Eigentumskosten enthält genau die Kosten, die das Haus weniger erschwinglich wirken lassen.
Du brauchst Tilgung und Zinsen des Kredits, Grundsteuer, Gebäudeversicherung, Hausgeld, Instandhaltung, Reparaturen, Kaufnebenkosten, Verkaufskosten und das Kapital, das du im Eigenkapital bindest.
Die Instandhaltung verdient mehr Respekt, als Käufer ihr entgegenbringen.
Viele Käufer setzen als erste Rücklage 1 % des Immobilienwerts pro Jahr an. Behandle diese Zahl als ersten Anhaltspunkt, nicht als Versprechen.
Ein Haus für 500.000 $ mit einer Rücklage von 1 % braucht 5.000 $ im Jahr, noch vor jeder größeren Überraschung. Bei 2 % legst du 10.000 $ zurück. Bei 3 % legst du 15.000 $ zurück.
Ältere Häuser, raues Wetter, alte Dächer, alternde Leitungen, Pools, große Gärten und aufgeschobene Pflege können die Zahl nach oben treiben. Ein Gutachten kann die Wahrscheinlichkeit einer bösen Überraschung senken, aber es kann das Haus nicht am Altern hindern.
Ruhige Jahre machen Eigentum nicht billiger. Sie geben der nächsten Rechnung nur mehr Zeit, einzutreffen.
Berücksichtige das Eigenkapital in beiden Geschichten
Das Eigenkapital gehört in den Vergleich. Viele Käufer behandeln es wie eine Hürde, die sie auf dem Weg zum Haus nehmen. Es ist Kapital.
Steckst du 100.000 $ in ein Haus, baust du Eigenkapital auf. Gleichzeitig verlierst du den Zugriff auf dieses Geld. Eigenkapital in der Immobilie kann später helfen, aber es verhält sich nicht wie Bargeld oder ein Depot. Du kannst bei einer Kündigung kein Schlafzimmer verkaufen. Du kannst keinen Flur verkaufen, um eine Arztrechnung zu bezahlen.
Im Mietfall kann dasselbe Geld angelegt bleiben. Allein deshalb gewinnt das Mieten noch nicht. Das Modell muss zwei Verwendungen desselben Kapitals vergleichen.
Mieten und Anlegen funktioniert auf dem Papier, wenn du die Differenz investierst. Wenn dir das Mieten 700 $ im Monat spart und du das Geld ausgibst, beschreibt das Modell einen Menschen, der du nicht bist.
Sei ehrlich zu deinem Verhalten. Ein brauchbares Modell sollte abbilden, was du mit dem zusätzlichen Geld tatsächlich machst, nicht was ein perfekter Haushalt tun würde.
Begegne Steuervorteilen mit Misstrauen, bis du sie nutzen kannst
Steuervorteile bei Immobilien helfen manchen Käufern. Andere enttäuschen sie.
Der Abzug von Kreditzinsen zählt nur, wenn dein Steuersystem ihn zulässt und er die pauschale Alternative übertrifft. Die steuerliche Behandlung der Grundsteuer hängt davon ab, wo du lebst. Manche Orte besteuern Wohneigentum zurückhaltend. Andere machen die Grundsteuer zu einem großen Kostenblock.
Kauf kein Haus, weil jemand beim Abendessen gesagt hat, die Zinsen seien absetzbar.
Stell die praktischen Fragen. Wirst du Einzelnachweise führen? Übersteigt der Abzug die pauschale Option? Steigt die Grundsteuer nach dem Kauf? Bewertet deine Gemeinde das Haus zum Kaufpreis neu? Ändern sich die Versicherungskosten wegen Hochwasser, Bränden, Stürmen oder anderer örtlicher Risiken?
Ein Steuervorteil, den du nicht nutzen kannst, ist null wert. Lass ihn aus dem Modell heraus, bis du weißt, dass er für dich gilt.
Baue die zwei Wege auf
Du brauchst keine perfekte Prognose. Du brauchst einen fairen Vergleich.
Wähle einen Zeithorizont: fünf, zehn, fünfzehn oder zwanzig Jahre. Modelliere dann Kaufen und Mieten über denselben Zeitraum.
Für den Kauffall berücksichtigst du Eigenkapital, Kaufnebenkosten, Kreditraten, Steuern, Versicherung, Hausgeld, Instandhaltungsrücklagen, erwartete Reparaturen und Verkaufskosten. Schätze am Ende den Wert des Hauses, zieh die verbleibende Restschuld und die Verkaufskosten ab. So erhältst du das Eigenkapital nach dem Verkauf.
Für den Mietfall startest du mit demselben Geld, das du für Eigenkapital und Kaufnebenkosten verwendet hättest. Nimm an, dass es angelegt bleibt. Modelliere dann Miete, Mietsteigerungen und die Differenz zwischen Mieten und Eigentum. Ist Mieten günstiger, investierst du die Differenz. Ist Mieten teurer, ziehst du die Differenz vom angelegten Vermögen ab.
Vergleiche dann das angelegte Vermögen mit dem Eigenkapital nach dem Verkauf.
Dieser Vergleich zählt mehr als Miete gegen Kreditrate. Ratenvergleiche liefern dir eine Schlagzeile. Das Endvermögen liefert dir die Entscheidung.
Prüfe Jahr 5, Jahr 10, Jahr 15 und Jahr 20. Ein Kauf kann in Jahr 5 schwach und in Jahr 15 stark aussehen. Ein Kauf, der sich erst nach Jahr 20 lohnt, passt vielleicht nicht zu deinem Leben.
Rechne die hässliche Variante durch, bevor du ein Angebot machst
Wer das Haus unbedingt will, kann die Zahlen gefügig machen.
Setz eine starke Wertsteigerung, wenig Reparaturen, schwache Anlagerenditen, hohe Mietsteigerungen und geringe Verkaufskosten an, und der Kauf sieht großartig aus. Das Modell segnet den Kauf ab, weil du ihm freundliche Annahmen gegeben hast.
Rechne mehr als eine Variante durch.
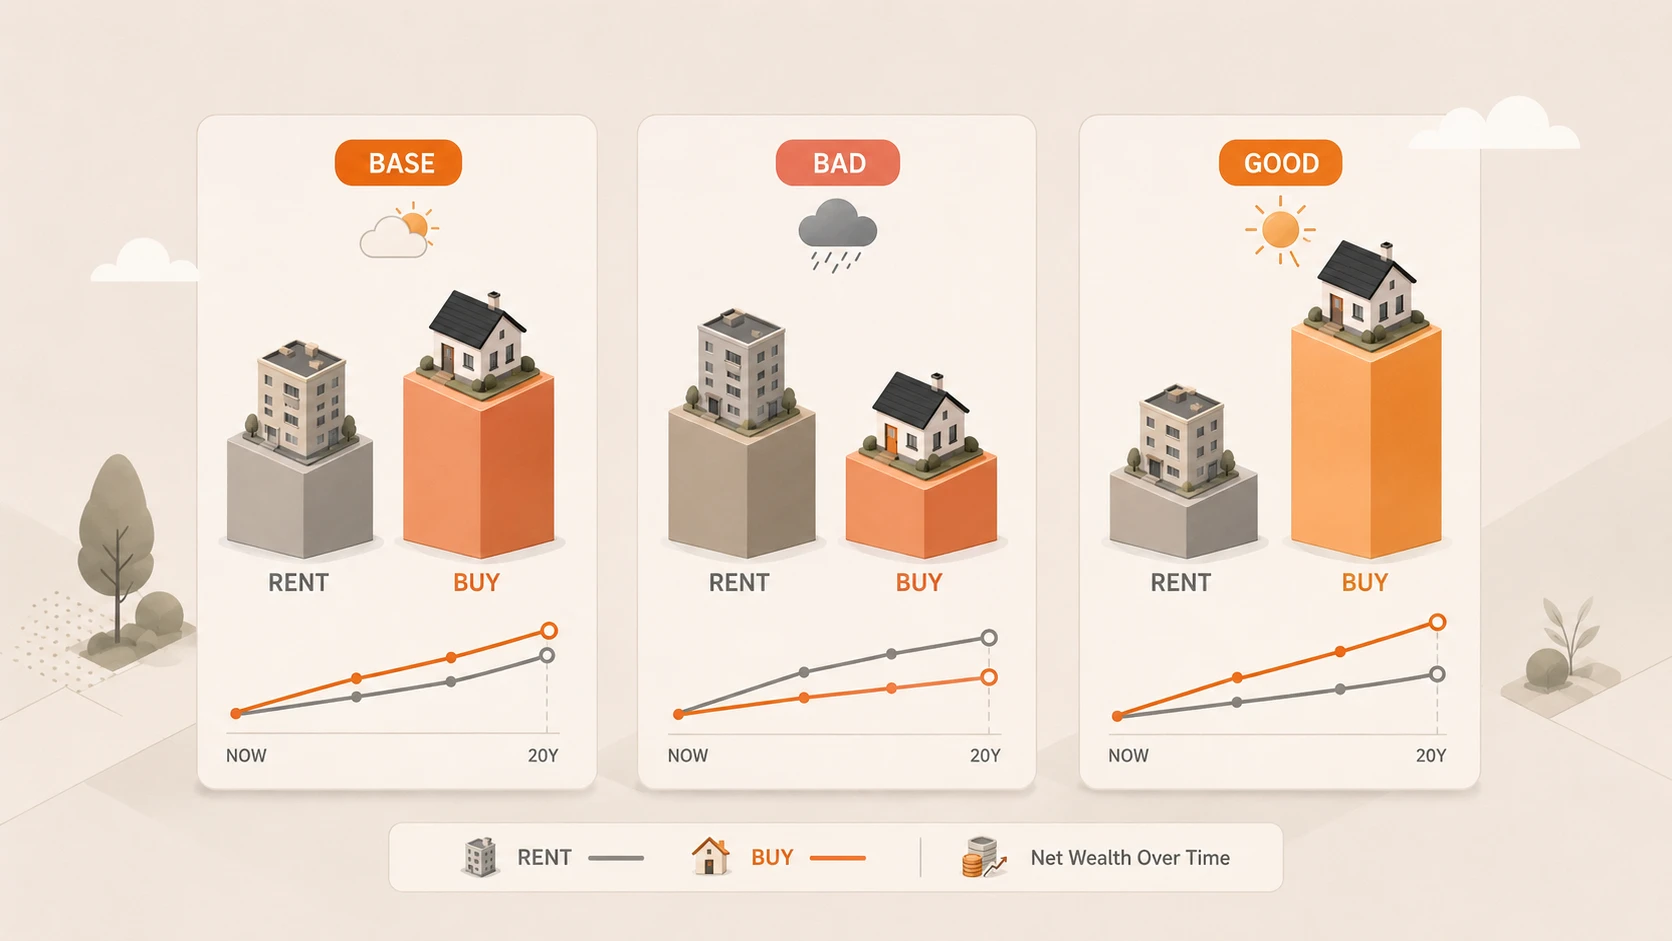
Im Basisfall nutzt du eine vernünftige Wertsteigerung, vernünftige Anlagerenditen, normale Mietsteigerungen und eine Instandhaltungsrücklage, die zu Alter und Zustand des Hauses passt.
Im schlechten Fall senkst du die Wertsteigerung, erhöhst die Reparaturen, nimmst einen schwachen Verkaufsmarkt hinzu und prüfst den Schaden, wenn du früher als geplant umziehst.
Im guten Fall gibst du dem Haus eine starke Wertsteigerung, stabile Kosten und einen reibungslosen Verkauf.
Dann untersuche das Muster.
Gewinnt der Kauf im Basis- und im schlechten Fall, sind die Zahlen belastbar. Braucht der Kauf den guten Fall, gehst du eine gehebelte Wette auf einen einzelnen Vermögenswert in einem einzelnen Viertel ein. Vielleicht willst du diese Wette trotzdem. Du solltest sie benennen, bevor du unterschreibst.
Ein Haus kann auch aus Gründen gewinnen, die in keine Tabelle passen. Vielleicht willst du stabile Schulen. Vielleicht willst du einen Hund ohne Zustimmung des Vermieters. Vielleicht willst du renovieren. Vielleicht willst du Wurzeln schlagen.
Diese Gründe zählen, weil das Leben zählt. Trenne die finanziellen Gründe von den Lebensgründen. Wer beides vermischt, kann so tun, als sei eine Vorliebe eine Berechnung.
Die Entscheidung
Kaufe, wenn die Zahlen aufgehen, dein Zeithorizont dem Haus genug Zeit lässt, die Transaktionskosten zu überwinden, und deine Ersparnisse die hässliche Variante des Eigentums überstehen.
Miete, wenn die Zahlen angespannt wirken, sich dein Leben ändern könnte oder der Kauf von perfekter Wertsteigerung und ausbleibenden großen Reparaturen abhängt.
Eltern, Makler, Freunde, Kollegen und die Wohnkultur können den Kauf wie eine Abschlussfeier wirken lassen. Ignoriere die Zeremonie. Ein Haus kann Vermögen aufbauen. Es kann auch Kapital binden, deine Optionen einschränken und jede Reparatur zu deinem Problem machen.
Mieten verschafft dir kein Eigenkapital. Eigentum verschafft dir keine Garantie.
Wähle den Weg, der deine Bilanz stärker und deine Zukunft weniger zerbrechlich macht.
Vor dem KaufMit Wohneigentum wird deine Notfallreserve wichtiger. Reparaturen warten nicht auf einen passenden Zeitpunkt.Passend dazuEin Haus verändert deine Vermögensaufteilung. Modelliere es als den konzentrierten Vermögenswert, der es ist.