
银行可以用一个数字,让买房看起来干净利落。
你每月付2,200美元房租。房贷计算器告诉你,一套类似的房子每月只要1,900美元。在你看到屋顶检查报告、保险报价、房产税账单,或者大雨过后的地下室之前,这个比较似乎就已经有了结论。
很多买家到此为止。他们拿房租和房贷相比,把数字更小的那个当作更聪明的选择。
这个错误代价不菲。
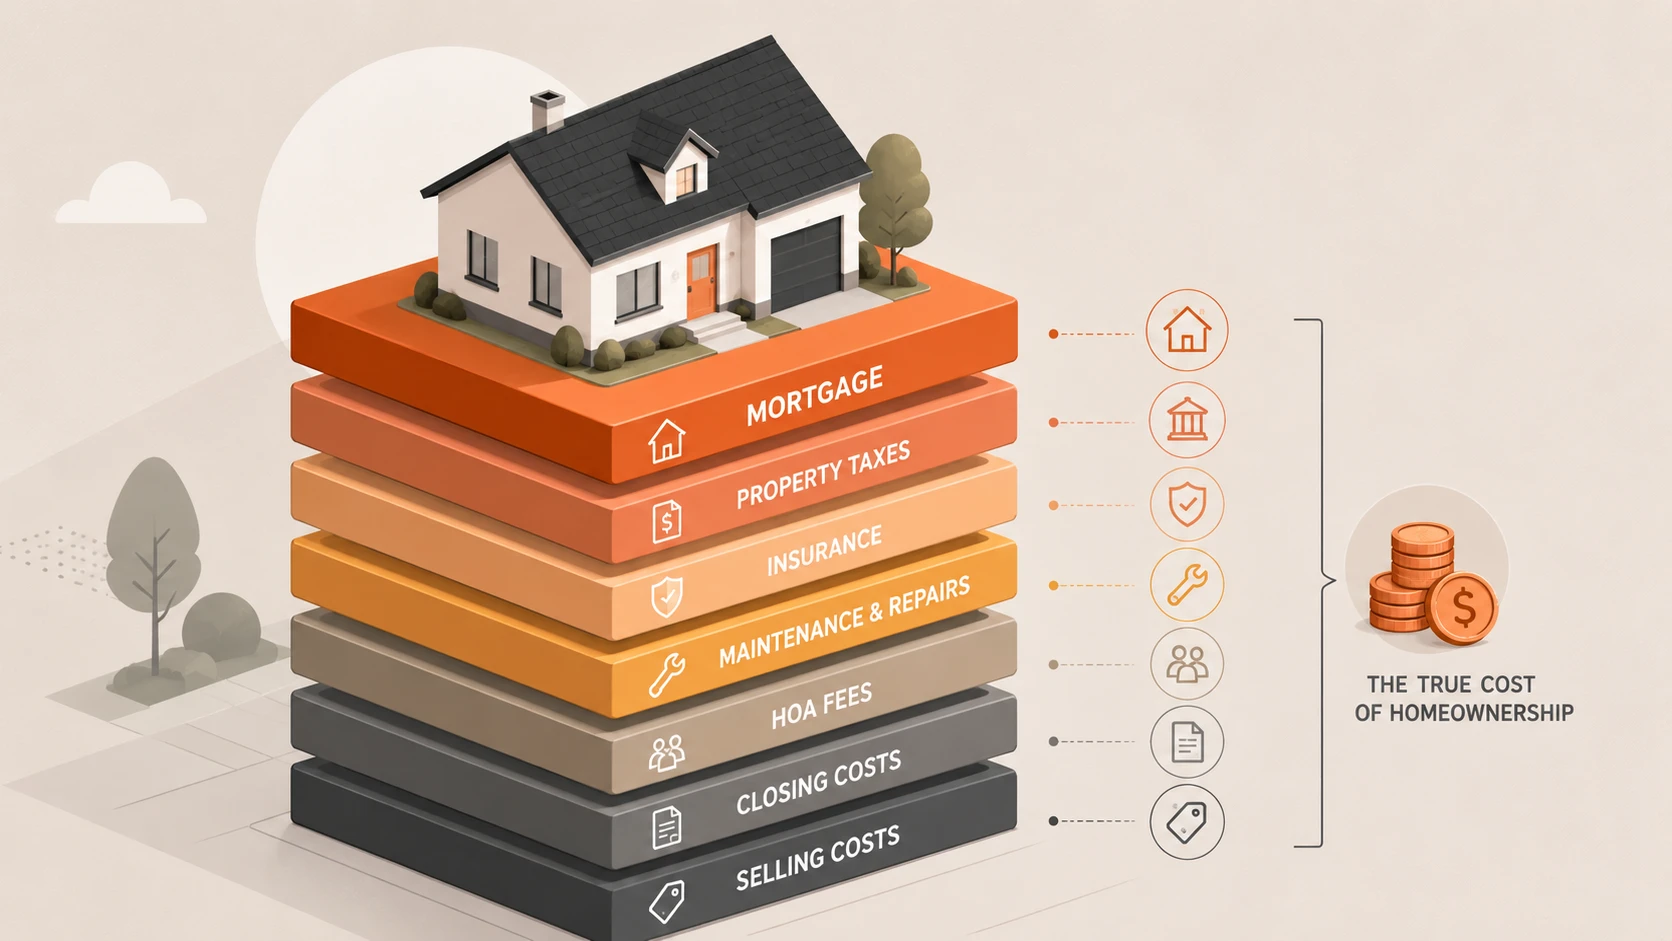
房贷月供只涵盖拥有房产的一部分成本。你还要支付房产税、房屋保险、物业费、维修、保养、交易费用、装修升级,以及离开时的卖房成本。有些账单按计划到来。另一些则是因为暖气在寒冷的一周罢工,或者施工人员在墙后发现了渗水。
租房让人觉得浪费,因为你眼看着钱从账户里流出,却没有积累任何房屋权益。拥有房产则把它的浪费藏在别处。你付利息。你交税。你买保险。你花钱更换那些原本好好的东西。
在房贷的头几年,你的月供中有比许多买家预想更大的一部分被银行作为利息收走。你的房屋权益在增长,但增长速度可能比月供给你的感觉要慢。
一张房租支票买到的是时间和住处。一笔房贷买到的是住处、风险,以及一长串未来的账单。
更好的决定取决于你所在的市场、你的时间跨度、你的现金,以及你预计未来十年会过怎样的生活。
从你预期的生活出发
买房会惩罚短期持有。
你要为买房付钱。你要为添置家具付钱。在你还没在那里住上一晚之前,你就要付钱给验房师、银行、产权公司、搬家公司、施工方,有时还有业主协会。等到卖房时,你还要再付一次。
这些一头一尾的成本,可能吞掉好几年的本金偿还。
五年的时间跨度需要谨慎对待。五到七年处于模糊的中间地带。十年则给了买房更多发挥作用的空间,因为你有时间消化交易成本、偿还本金,并熬过疲软的卖房市场。
你的生活和电子表格同样重要。
你可能会换工作。你可能会为了伴侣搬家。你可能需要多一间卧室。你可能会觉得这座城市不再适合你。你可能希望孩子上学稳定。你可能希望拥有说走就走的自由,而不必在糟糕的市场里寻找买家。
灵活性是有价值的。给它定一个数字,哪怕这个数字感觉很粗略。如果两年后不得不卖房,更低的月供也可能变得很昂贵。
先看当地价格,再看笼统规则
住房市场并不在乎全国平均水平。
在一座城市里,一套600,000美元的房子每月租金2,500美元,这会给你一个答案。在另一座城市里,同样的房子每月租金4,200美元,答案就不一样了。
同一个买家。同样的收入。不同的算术。
先用房价租金比做一个初步判断。
一套600,000美元、每月租金2,500美元的房子,房价租金比为20。
这个比率并不能回答全部问题。税费、利率、保险、维护和房价上涨都可能改变结果。不过,它能纠正一个常见错误:只拿房租和房贷月供比较,而忽略其余的一切。
有些城市把房子定价成投资战利品,而把租金定价成单纯的居所。另一些城市的租金高到让买房开始变得合理。你需要的是你所在街区的比率,而不是一个全国性的口号。
算上买家宁愿忘记的成本
一份有用的持有成本估算,恰恰要包括那些让房子显得不那么负担得起的成本。
你需要计入房贷本金和利息、房产税、房屋保险、物业费、维护、维修、交易费用、卖房成本,以及你锁定在首付中的现金。
维护成本值得比买家通常给予的更多重视。
很多买家把每年房屋价值的1%作为初始维护储备。把这个数字当作初步估计,而不是承诺。
一套500,000美元的房子,按1%储备,在任何重大意外之前每年就需要5,000美元。按2%,你要预留10,000美元。按3%,则要预留15,000美元。
老房子、恶劣天气、旧屋顶、老化的管道、泳池、大院子以及被拖延的保养,都可能推高这个数字。验房可以降低遭遇糟糕意外的概率,但无法阻止房子变老。
平静的年份并不会让拥有房产变得更便宜。它们只是给了下一张账单更多到来的时间。
把首付放进两个故事里
首付属于比较的一部分。很多买家把它当作通往房子路上要跨过的一道坎。它其实是资本。
往房子里投入100,000美元,你获得了房屋权益。你也失去了动用这笔钱的能力。房屋权益以后或许能派上用场,但它不像现金或证券账户那样灵活。失业时你没法卖掉一间卧室。你也没法卖掉一条走廊去支付医疗账单。
在租房的情形下,同样这笔钱可以继续投资。仅凭这一点,租房并不会胜出。模型需要比较的是同一笔资本的两种用途。
“租房加投资”在纸面上行得通的前提,是你把差额拿去投资。如果租房每月为你省下700美元,而你把它花掉了,那么模型描述的就是一个并不是你的人。
对自己的行为要坦诚。一个有用的模型应当反映你会如何使用多出来的现金,而不是一个完美家庭会怎么做。
在确定能用上之前,对税收优惠保持怀疑
房地产税收优惠对一些买家有帮助,也会让另一些买家失望。
只有当你的税制允许、并且分项扣除超过标准扣除时,房贷利息扣除才有意义。房产税的处理方式取决于你住在哪里。有些地方对住房征税克制。另一些地方则让房产税成为一项主要成本。
不要因为饭桌上有人说利息可以抵税就去买房。
问一些实际的问题。你会分项扣除吗?扣除额会超过标准扣除吗?买房后当地房产税会上涨吗?你所在的辖区会按成交价重新评估房子吗?保险费会不会因为洪水、火灾、风暴或其他当地风险而变化?
一项你用不上的税收优惠,价值为零。在确定它适用于你之前,把它排除在模型之外。
搭建两条路径
你不需要完美的预测。你需要一个公平的比较。
选一个时间跨度:五年、十年、十五年或二十年。然后在同一期间内分别为买房和租房建模。
对于买房情形,要计入首付、交易费用、房贷月供、税费、保险、物业费、维护储备、预期维修和卖房成本。最后估算房子的价值,减去剩余贷款余额,再减去卖房成本。这样就得到了卖房后的房屋权益。
对于租房情形,从你本来会用于首付和交易费用的同一笔现金开始。假设这笔钱一直在投资。然后为房租、房租上涨,以及租房与买房之间的差额建模。如果租房更便宜,就把差额拿去投资。如果租房更贵,就从投资余额中减去差额。
然后把投资余额与买房后的卖房权益进行比较。
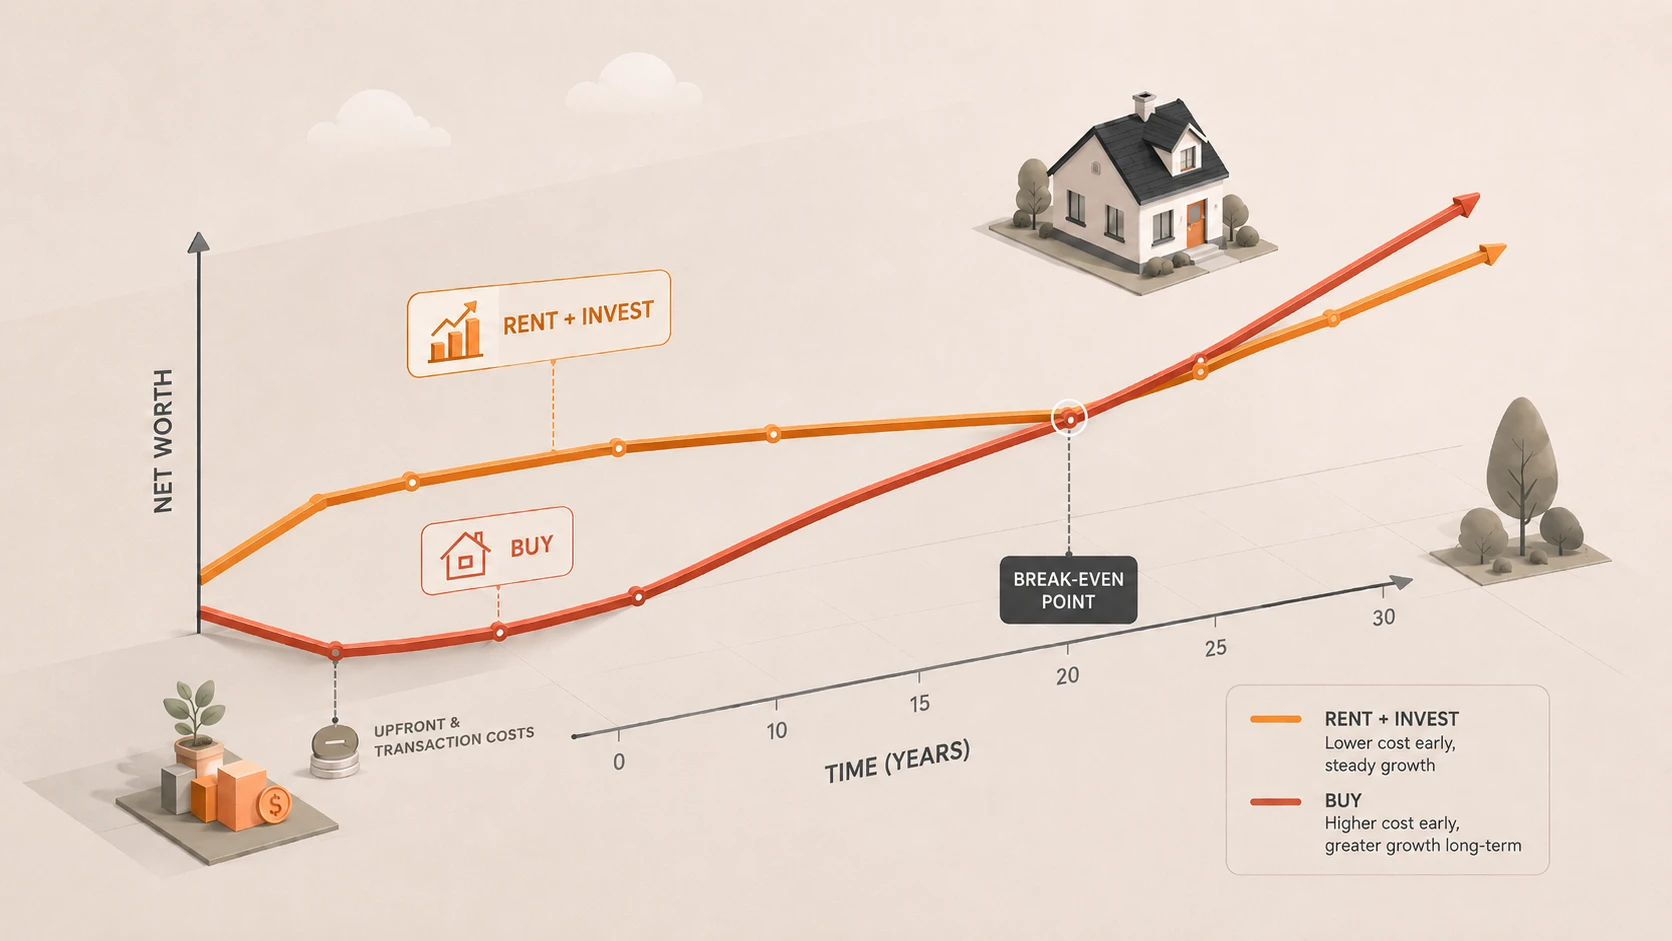
这个比较比房租对月供重要得多。月供比较给你的是一个标题。期末净资产给你的才是决定。
分别查看第5年、第10年、第15年和第20年。一次购房在第5年可能看起来很弱,到第15年却很强。如果一次购房只有在20年后才划算,它可能并不适合你的生活。
出价之前,先算算最难看的版本
一个想要这套房子的买家,总能让数字配合自己。
用强劲的房价上涨、很少的维修、疲弱的投资回报、高的房租涨幅和低廉的卖房成本去测算,买房看起来就会很棒。模型会为这次购买祝福,因为你给了它友好的假设。
多算几个版本。
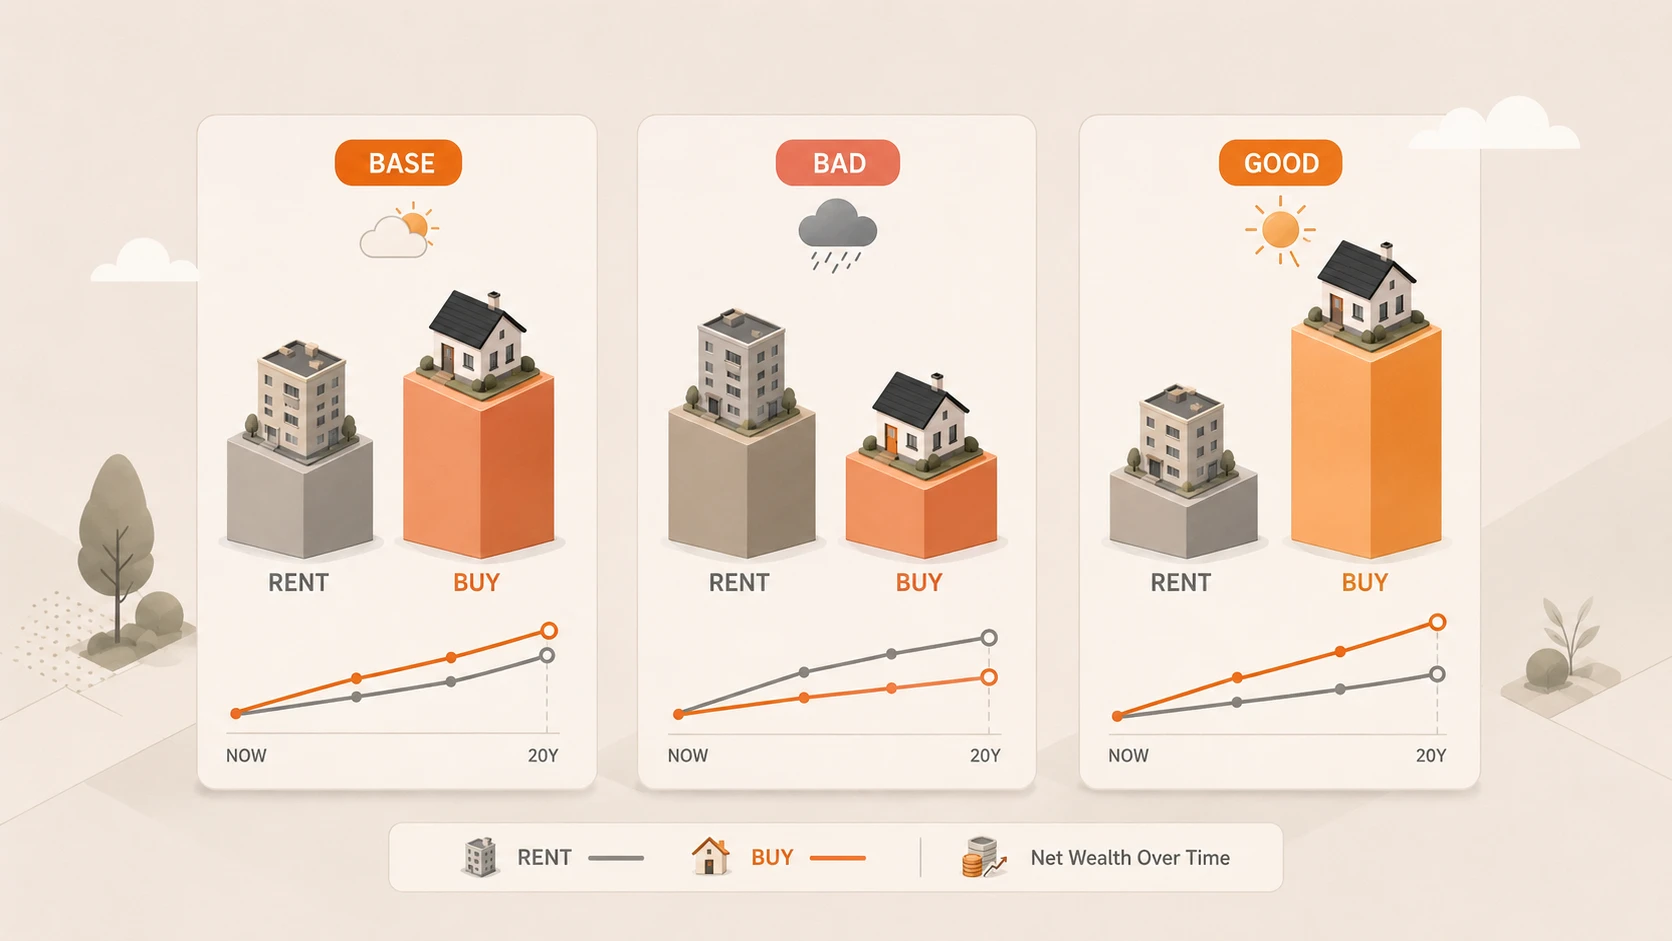
在基准情景中,使用合理的房价上涨、合理的投资回报、正常的房租涨幅,以及与房屋年龄和状况相符的维护储备。
在糟糕情景中,调低房价上涨,调高维修费用,加入疲软的卖房市场,并测试比计划更早搬家会造成多大损失。
在良好情景中,给房子强劲的房价上涨、稳定的成本和顺利的出售。
然后研究其中的规律。
如果买房在基准和糟糕情景中都胜出,这些数字就很扎实。如果买房要靠良好情景才划算,你就是在对一个街区里的一项资产进行加杠杆的押注。你可能仍然想下这个注。但在签字之前,你应该先给它一个名字。
一套房子也可能因为电子表格装不下的理由而胜出。你可能想要稳定的学校。你可能想养狗而不必征得房东同意。你可能想装修。你可能想扎根。
这些理由很重要,因为生活很重要。把财务理由和生活理由分开。把两者混在一起,会让你假装一种偏好是一项计算。
决定
当数字成立、你的时间跨度足以让房子克服交易成本,而且你的储蓄能扛过拥有房产最难看的那个版本时,就买房。
当数字显得吃紧、你的生活可能发生变化,或者这次购买依赖完美的房价上涨且没有重大维修时,就租房。
父母、经纪人、朋友、同事和住房文化,可能会让买房感觉像一场毕业典礼。别理会这场典礼。一套房子可以积累财富。它也可能套住现金、收窄你的选择,并把每一次维修都变成你的问题。
租房不会给你房屋权益。买房也不会给你任何保证。
选择那条能让你的资产负债表更强健、让你的未来不那么脆弱的路。
买房之前拥有房产会让应急基金变得更加重要。维修不会等到方便的时候才来。相关阅读一套房子会改变你的资产配置。把它当作一项集中度很高的资产来建模。