
Um banco consegue fazer a casa própria parecer simples com um único número.
Pagas 2.200 $ de renda. Um simulador de crédito diz que uma casa semelhante custaria 1.900 $. A comparação parece decidida antes de teres visto o relatório do telhado, a proposta do seguro, a fatura do imposto ou a cave depois de uma chuvada forte.
Muitos compradores param aí. Comparam a renda com a prestação e chamam escolha mais inteligente ao número mais pequeno.
Esse erro sai caro.
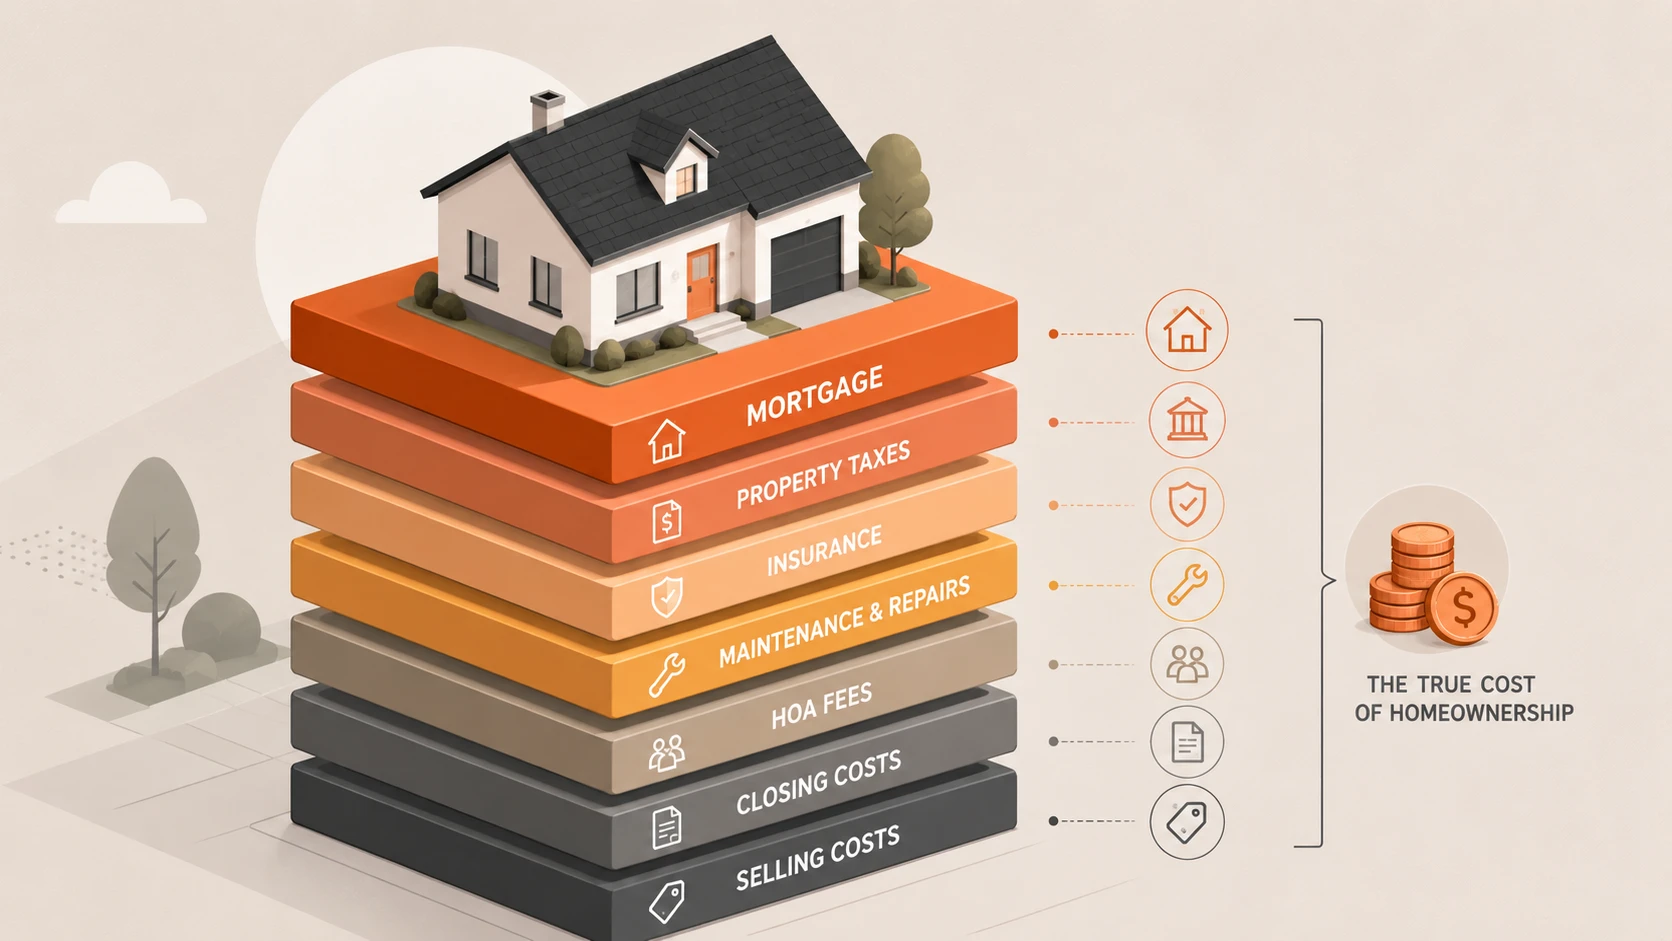
A prestação cobre apenas uma fatia da propriedade. Continuas a pagar impostos sobre o imóvel, seguro da casa, quotas de condomínio, reparações, manutenção, custos de compra, melhorias e, quando sais, os custos de venda. Algumas contas chegam com calendário. Outras chegam porque a caldeira avaria numa semana fria ou um empreiteiro descobre água atrás de uma parede.
Arrendar parece um desperdício porque vês o pagamento sair da conta sem construir capital próprio. A propriedade esconde o seu desperdício noutros sítios. Pagas juros. Pagas impostos. Pagas seguro. Pagas para substituir coisas que antes funcionavam.
Nos primeiros anos de um crédito, o banco fica com uma parte maior da prestação em juros do que muitos compradores esperam. O teu capital na casa cresce, mas pode crescer mais devagar do que a prestação te faz sentir.
Uma renda compra tempo e um teto. Um crédito à habitação compra um teto, risco e uma longa lista de contas futuras.
A melhor decisão depende do teu mercado, do teu horizonte, da tua liquidez e da vida que esperas ter na próxima década.
Começa pela vida que esperas ter
Comprar penaliza horizontes curtos.
Pagas para comprar a casa. Pagas para a mobilar. Pagas a avaliadores, bancos, notários, empresas de mudanças, empreiteiros e por vezes ao condomínio antes de lá teres passado uma única noite. Depois pagas outra vez quando vendes.
Esses custos de entrada e de saída podem comer anos de amortização de capital.
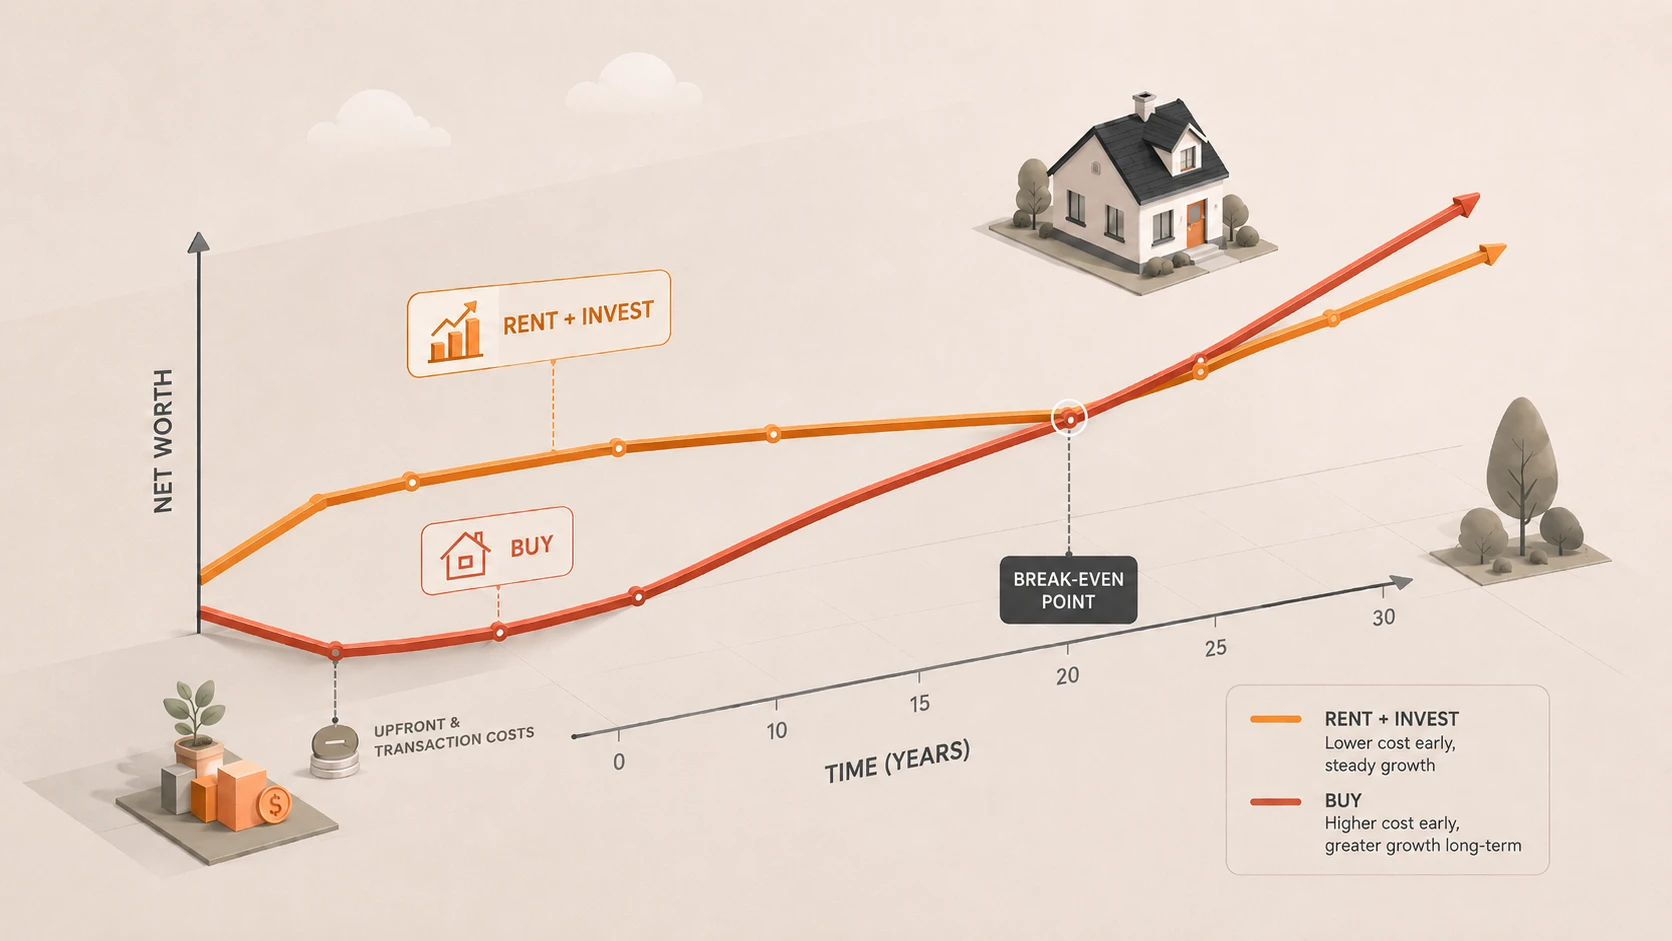
Um horizonte de cinco anos merece cautela. Entre cinco e sete anos fica-se numa zona cinzenta. Dez anos dão à compra mais espaço para funcionar, porque tens tempo para absorver os custos de transação, amortizar capital e atravessar um mercado de venda fraco.
A tua vida importa tanto como a folha de cálculo.
Podes mudar de emprego. Podes mudar-te por causa de um companheiro ou companheira. Podes precisar de mais um quarto. Podes concluir que a cidade já não te serve. Podes querer estabilidade escolar. Podes querer a liberdade de sair sem teres de encontrar comprador num mau mercado.
A flexibilidade tem valor. Dá-lhe um número, mesmo que te pareça aproximado. Uma prestação mais baixa pode sair cara se tiveres de vender dois anos depois.
Usa os preços locais antes das regras gerais
Os mercados imobiliários não querem saber das médias nacionais.
Uma cidade onde uma casa de 600.000 $ se arrenda por 2.500 $ por mês dá-te uma resposta. Uma cidade onde a mesma casa se arrenda por 4.200 $ dá-te outra.
O mesmo comprador. O mesmo rendimento. Contas diferentes.
Para uma primeira leitura, usa o rácio preço/renda.
Uma casa de 600.000 $ que se arrenda por 2.500 $ por mês tem um rácio de 20.
O rácio não responde à pergunta toda. Impostos, taxas de juro, seguro, manutenção e valorização podem mudar o resultado. Ainda assim, o rácio apanha o erro comum de comparar a renda com a prestação e ignorar o resto.
Algumas cidades dão às casas preços de troféu de investimento e às rendas preços de simples habitação. Noutras, as rendas sobem o suficiente para que ser proprietário comece a fazer sentido. Precisas do rácio para o teu bairro, não de um chavão nacional.
Conta os custos que os compradores preferem esquecer
Uma estimativa útil da propriedade inclui os custos que fazem a casa parecer menos acessível.
Precisas de capital e juros do crédito, impostos sobre o imóvel, seguro da casa, condomínio, manutenção, reparações, custos de compra, custos de venda e o dinheiro que imobilizas na entrada.
A manutenção merece mais respeito do que os compradores lhe dão.
Muitos compradores usam 1% do valor da casa por ano como reserva inicial. Trata esse número como uma primeira aproximação, não como uma promessa.
Uma casa de 500.000 $ com uma reserva de 1% precisa de 5.000 $ por ano antes de qualquer grande surpresa. Com 2%, pões de parte 10.000 $. Com 3%, pões de parte 15.000 $.
Casas mais antigas, clima agreste, telhados velhos, canalizações envelhecidas, piscinas, jardins grandes e manutenção adiada podem fazer subir o número. Uma vistoria pode reduzir a probabilidade de uma má surpresa, mas não impede a casa de envelhecer.
Os anos calmos não tornam a propriedade mais barata. Só dão mais tempo à próxima conta para chegar.
Põe a entrada nas duas histórias
A entrada faz parte da comparação. Muitos compradores tratam-na como um obstáculo que ultrapassam a caminho da casa. É capital.
Põe 100.000 $ numa casa e ganhas capital próprio. Também perdes o acesso a esse dinheiro. O capital na casa pode ajudar mais tarde, mas não se comporta como dinheiro ou como uma conta de investimento. Não podes vender um quarto durante um despedimento. Não podes vender um corredor para pagar uma conta médica.
No cenário de arrendamento, esse mesmo dinheiro pode continuar investido. Isso por si só não faz o arrendamento ganhar. O modelo tem de comparar duas utilizações do mesmo capital.
Arrendar e investir funciona no papel quando investes a diferença. Se arrendar te poupa 700 $ por mês e gastas esse dinheiro, o modelo descreve uma pessoa que não és.
Sê honesto quanto ao teu comportamento. Um modelo útil deve refletir o que vais fazer com o dinheiro extra, e não o que faria uma família perfeita.
Desconfia dos benefícios fiscais até poderes usá-los
Os benefícios fiscais do imobiliário ajudam alguns compradores. Desiludem outros.
A dedução dos juros do crédito só importa se o teu sistema fiscal a permitir e se ela superar a alternativa padrão. O tratamento dos impostos sobre o imóvel depende de onde vives. Alguns sítios tributam a habitação com moderação. Outros transformam o imposto sobre o imóvel num custo importante.
Não compres uma casa porque alguém disse ao jantar que os juros são dedutíveis.
Faz as perguntas práticas. Vais declarar as despesas de forma discriminada? A dedução vai superar a opção padrão? Os impostos locais sobre o imóvel vão subir depois da compra? A tua autarquia vai reavaliar a casa pelo preço de venda? Os custos do seguro vão mudar por causa de cheias, incêndios, tempestades ou outros riscos locais?
Um benefício fiscal que não consegues usar vale zero. Deixa-o fora do modelo até saberes que se aplica a ti.
Constrói os dois caminhos
Não precisas de uma previsão perfeita. Precisas de uma comparação justa.
Escolhe um horizonte temporal: cinco, dez, quinze ou vinte anos. Depois modela a compra e o arrendamento no mesmo período.
No cenário de compra, inclui a entrada, os custos de compra, as prestações, os impostos, o seguro, o condomínio, as reservas para manutenção, as reparações previstas e os custos de venda. No fim, estima o valor da casa e subtrai o capital em dívida e o custo da venda. Isso dá-te o capital próprio depois da venda.
No cenário de arrendamento, começa com o mesmo dinheiro que terias usado para a entrada e os custos de compra. Pressupõe que esse dinheiro continua investido. Depois modela a renda, os aumentos de renda e a diferença entre arrendar e ser proprietário. Se arrendar custar menos, investe a diferença. Se custar mais, subtrai a diferença ao saldo investido.
Depois compara o saldo investido com o capital próprio após a venda.
Essa comparação importa mais do que renda contra prestação. A comparação de prestações dá-te um título. O património líquido final dá-te a decisão.
Verifica o ano 5, o ano 10, o ano 15 e o ano 20. Uma compra pode parecer fraca no ano 5 e forte no ano 15. Uma compra que só funciona depois do ano 20 pode não encaixar na tua vida.
Faz a versão feia antes de fazer uma proposta
Um comprador que quer a casa consegue pôr os números a colaborar.
Usa uma valorização forte, poucas reparações, rentabilidades fracas, aumentos de renda altos e custos de venda baixos, e a compra vai parecer ótima. O modelo vai abençoar a compra porque lhe deste pressupostos simpáticos.
Faz mais do que uma versão.
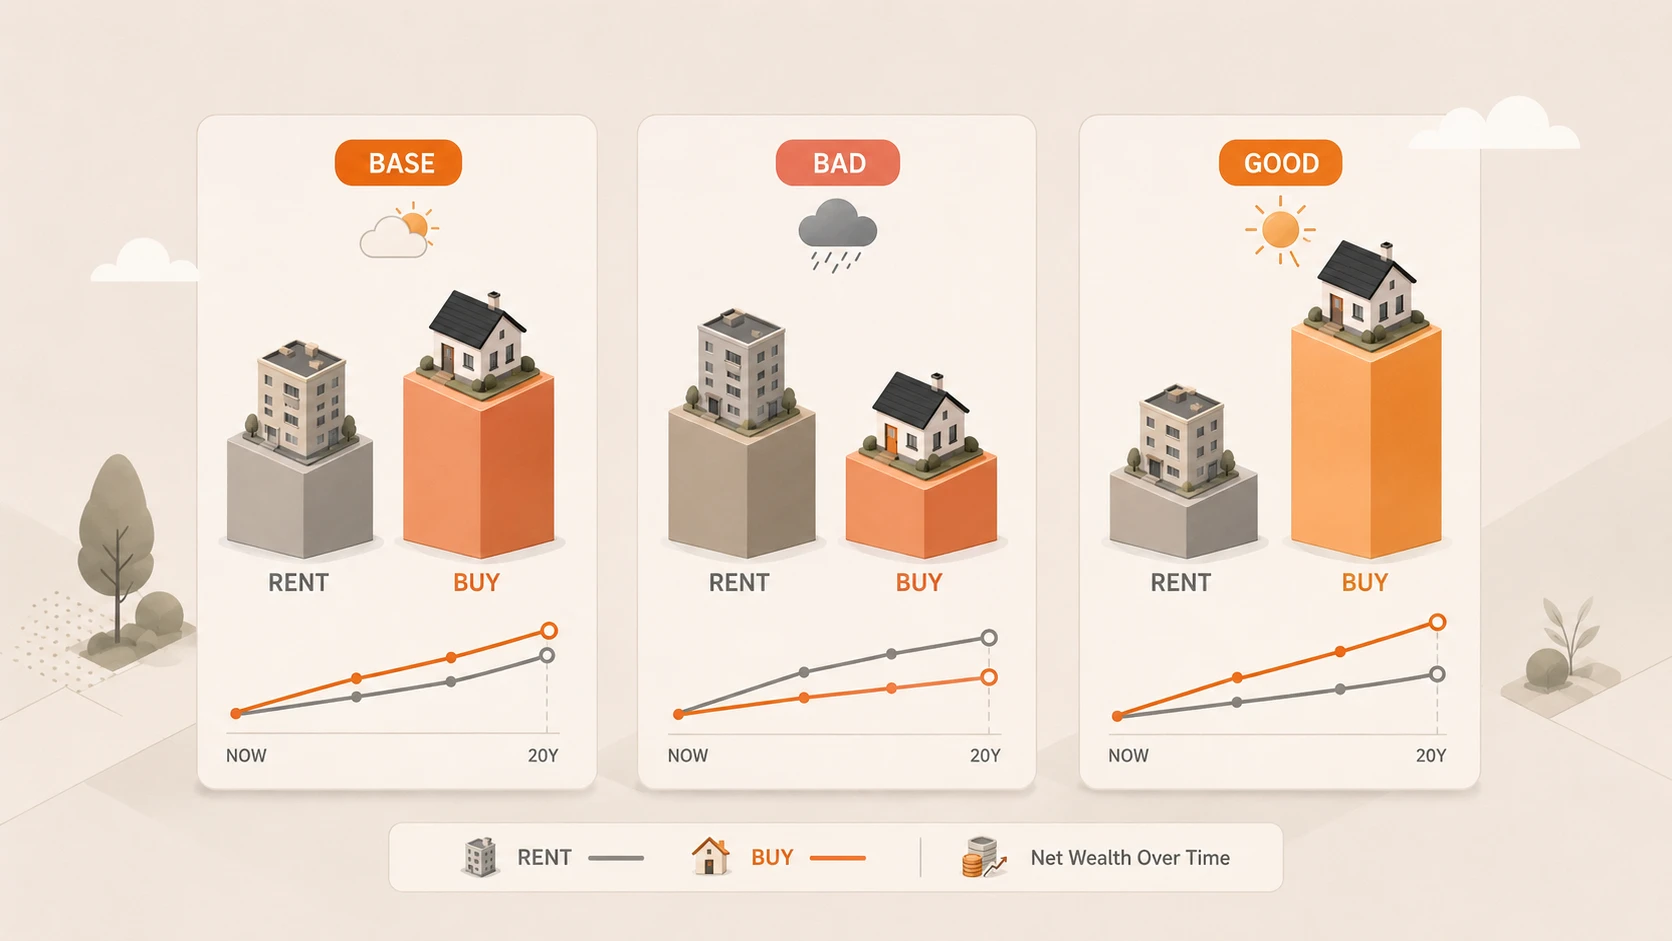
No cenário base, usa uma valorização razoável, rentabilidades razoáveis, aumentos de renda normais e uma reserva para manutenção adequada à idade e ao estado da casa.
No cenário mau, baixa a valorização, aumenta as reparações, junta um mercado de venda fraco e testa o estrago de te mudares mais cedo do que o previsto.
No cenário bom, dá à casa uma valorização forte, custos estáveis e uma venda sem problemas.
Depois estuda o padrão.
Se a compra ganha nos cenários base e mau, os números têm solidez. Se a compra precisa do cenário bom para funcionar, estás a fazer uma aposta alavancada num único ativo num único bairro. Podes querer essa aposta na mesma. Deves dar-lhe nome antes de assinar.
Uma casa também pode ganhar por razões que não cabem numa folha de cálculo. Podes querer escolas estáveis. Podes querer um cão sem autorização do senhorio. Podes querer fazer obras. Podes querer criar raízes.
Essas razões contam porque a vida conta. Separa as razões financeiras das razões de vida. Misturá-las permite-te fingir que uma preferência é um cálculo.
A decisão
Compra quando os números funcionam, o teu horizonte dá à casa tempo suficiente para superar os custos de transação e as tuas poupanças conseguem sobreviver à versão feia da propriedade.
Arrenda quando os números parecem esticados, a tua vida pode mudar ou a compra depende de uma valorização perfeita e da ausência de grandes reparações.
Pais, mediadores, amigos, colegas e a cultura da habitação podem fazer a compra parecer uma cerimónia de formatura. Ignora a cerimónia. Uma casa pode construir património. Também pode prender liquidez, estreitar as tuas opções e transformar cada reparação num problema teu.
Arrendar não te dá capital próprio. Ser proprietário não te dá garantias.
Escolhe o caminho que deixa o teu balanço mais forte e o teu futuro menos frágil.
Antes de comprarTer casa própria torna o teu fundo de emergência mais importante. As reparações não esperam pelo momento certo.RelacionadoUma casa muda a tua alocação de ativos. Modela-a como o ativo concentrado que é.