
Una banca può far sembrare la proprietà della casa una scelta pulita con un solo numero.
Paghi 2.200 $ di affitto. Un simulatore di mutuo dice che una casa simile costerebbe 1.900 $. Il confronto sembra chiuso prima ancora di aver visto la perizia sul tetto, il preventivo dell’assicurazione, il conto delle tasse sulla casa o la cantina dopo un forte temporale.
Molti acquirenti si fermano lì. Confrontano l’affitto con il mutuo e considerano il numero più piccolo la scelta più intelligente.
Quell’errore costa caro.
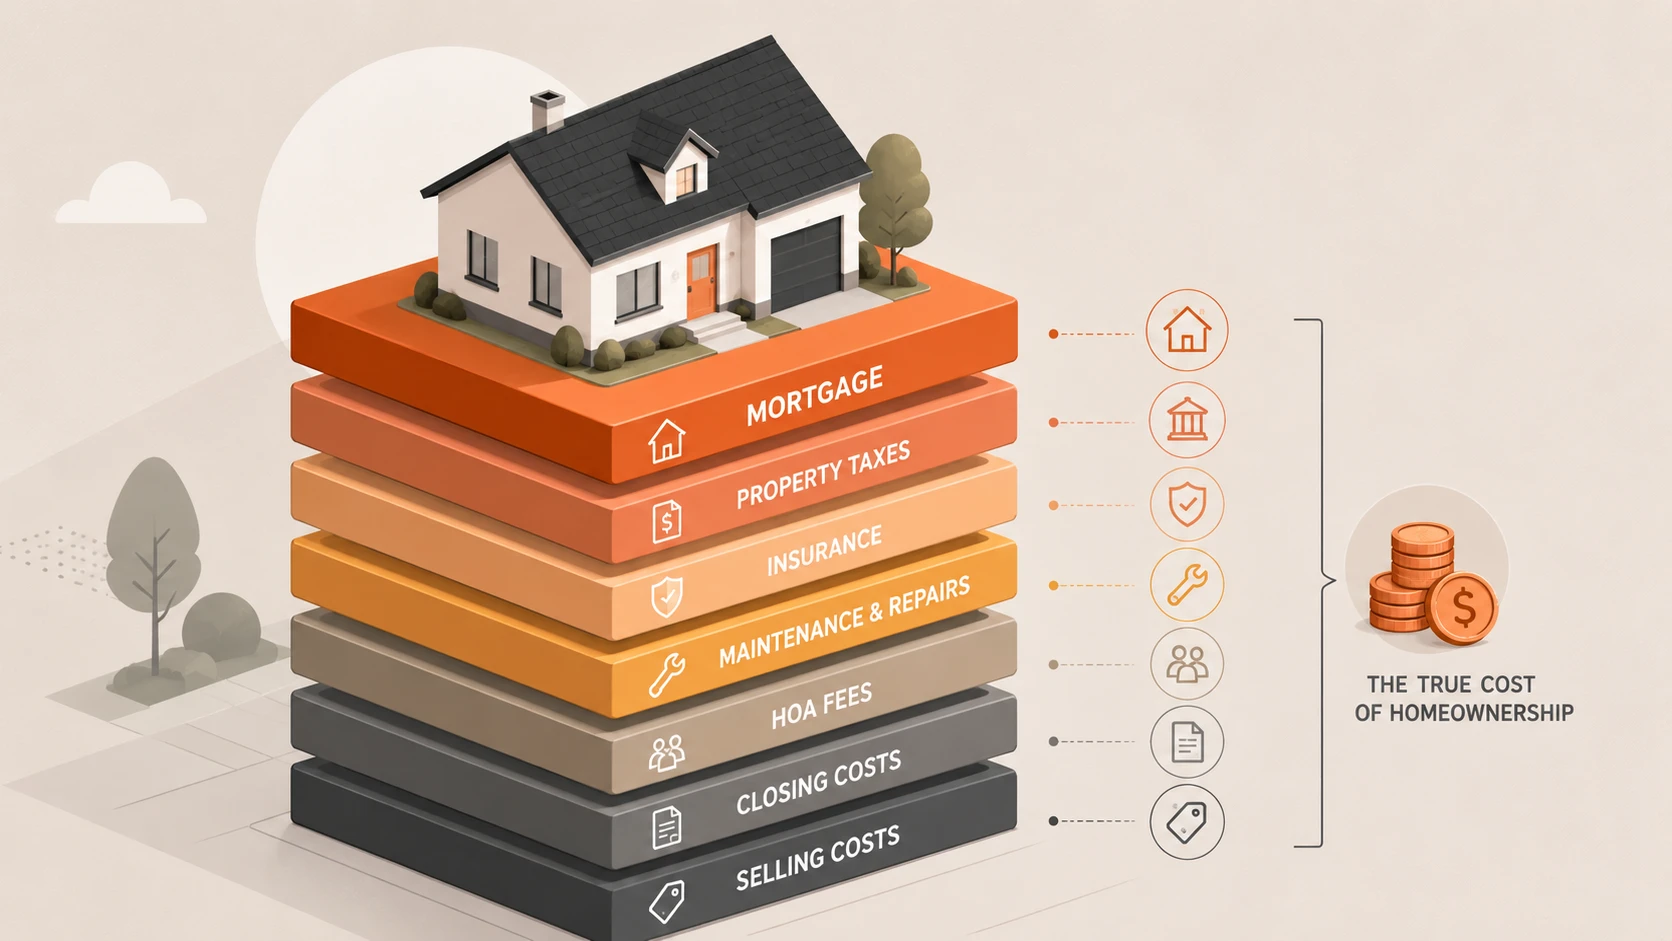
La rata del mutuo copre solo una parte della proprietà. Paghi comunque le imposte sugli immobili, l’assicurazione sulla casa, le spese condominiali, le riparazioni, la manutenzione, i costi di acquisto, le migliorie e, quando te ne vai, i costi di vendita. Alcune spese arrivano secondo un calendario. Altre arrivano perché la caldaia si rompe durante una settimana fredda o un artigiano trova dell’acqua dietro una parete.
L’affitto sembra uno spreco perché vedi il pagamento uscire dal conto senza costruire alcun capitale. La proprietà nasconde i suoi sprechi altrove. Paghi interessi. Paghi tasse. Paghi l’assicurazione. Paghi per sostituire cose che prima funzionavano.
Nei primi anni di un mutuo, la banca trattiene come interessi una parte della rata più grande di quanto molti acquirenti si aspettino. Il tuo capitale nella casa cresce, ma può crescere più lentamente di quanto la rata ti faccia credere.
Un affitto compra tempo e un tetto. Un mutuo compra un tetto, rischio e una lunga lista di spese future.
La decisione migliore dipende dal tuo mercato, dal tuo orizzonte, dalla tua liquidità e dalla vita che prevedi di fare nel prossimo decennio.
Parti dalla vita che prevedi di fare
Comprare penalizza gli orizzonti brevi.
Paghi per comprare la casa. Paghi per arredarla. Paghi periti, banche, notai, traslocatori, artigiani e a volte un condominio prima ancora di averci passato una notte. Poi paghi di nuovo quando vendi.
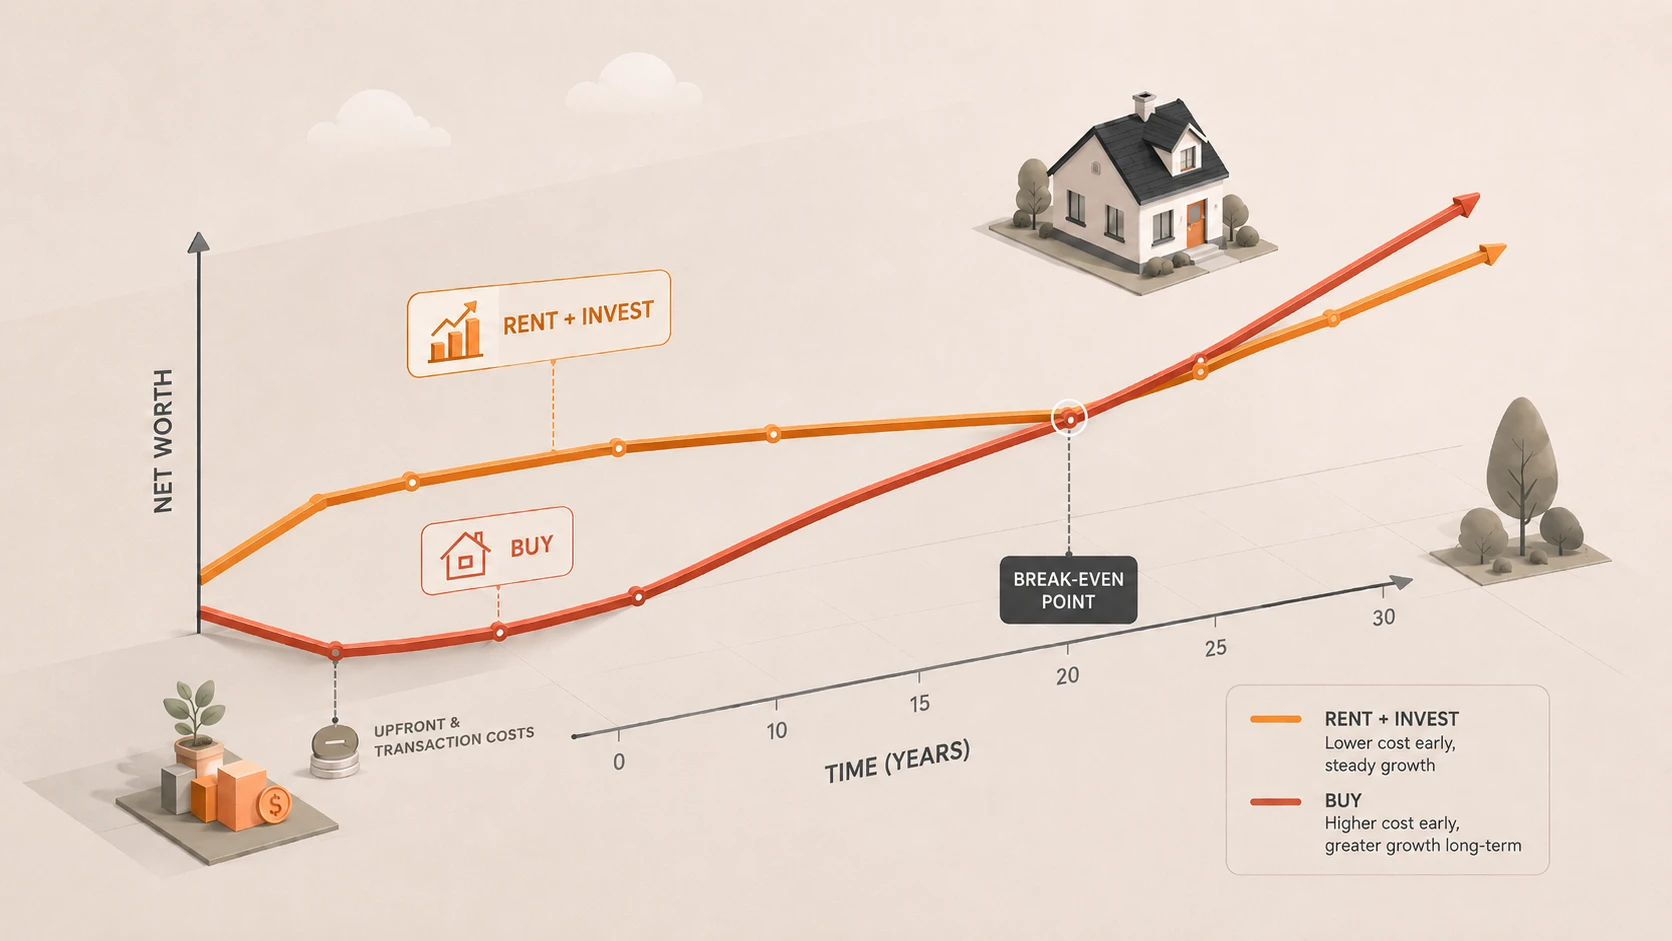
Questi costi di entrata e di uscita possono mangiarsi anni di rimborso del capitale.
Un orizzonte di cinque anni merita cautela. Tra cinque e sette anni si sta nella zona grigia. Dieci anni danno all’acquisto più spazio per funzionare, perché hai il tempo di assorbire i costi di transazione, ripagare capitale e superare un mercato di vendita debole.
La tua vita conta quanto il foglio di calcolo.
Potresti cambiare lavoro. Potresti trasferirti per il partner. Potresti aver bisogno di un’altra camera. Potresti decidere che la città non fa più per te. Potresti volere stabilità scolastica. Potresti volere la libertà di andartene senza dover trovare un acquirente in un mercato sfavorevole.
La flessibilità ha un valore. Dalle un numero, anche se ti sembra approssimativo. Una rata più bassa può diventare costosa se devi vendere due anni dopo.
Usa i prezzi locali prima delle regole generali
I mercati immobiliari non si curano delle medie nazionali.
Una città in cui una casa da 600.000 $ si affitta a 2.500 $ al mese ti dà una risposta. Una città in cui la stessa casa si affitta a 4.200 $ te ne dà un’altra.
Stesso acquirente. Stesso reddito. Conti diversi.
Per una prima lettura usa il rapporto prezzo/affitto.
Una casa da 600.000 $ che si affitta a 2.500 $ al mese ha un rapporto di 20.
Il rapporto non risponde a tutta la domanda. Tasse, tassi, assicurazione, manutenzione e rivalutazione possono cambiare il risultato. Eppure il rapporto intercetta l’errore comune di confrontare l’affitto con la rata del mutuo ignorando tutto il resto.
Alcune città danno alle case prezzi da trofeo d’investimento e agli affitti prezzi da semplice alloggio. In altre gli affitti salgono abbastanza da rendere sensata la proprietà. Ti serve il rapporto per il tuo quartiere, non uno slogan nazionale.
Conta i costi che gli acquirenti preferiscono dimenticare
Una stima utile della proprietà include i costi che fanno sembrare la casa meno accessibile.
Ti servono capitale e interessi del mutuo, imposte sugli immobili, assicurazione sulla casa, spese condominiali, manutenzione, riparazioni, costi di acquisto, costi di vendita e la liquidità che immobilizzi nell’anticipo.
La manutenzione merita più rispetto di quanto gli acquirenti le concedano.
Molti acquirenti usano come riserva iniziale l’1% del valore della casa all’anno. Considera quel numero un primo passo, non una promessa.
Una casa da 500.000 $ con una riserva dell’1% richiede 5.000 $ all’anno prima di qualsiasi grande sorpresa. Al 2% metti da parte 10.000 $. Al 3% ne metti da parte 15.000.
Case più vecchie, clima rigido, tetti vecchi, impianti idraulici datati, piscine, grandi giardini e manutenzione rimandata possono far salire il numero. Una perizia può ridurre la probabilità di una brutta sorpresa, ma non può impedire alla casa di invecchiare.
Gli anni tranquilli non rendono la proprietà più economica. Danno solo più tempo alla prossima spesa per arrivare.
Metti l’anticipo in entrambe le storie
L’anticipo fa parte del confronto. Molti acquirenti lo trattano come un ostacolo da superare sulla strada verso la casa. È capitale.
Metti 100.000 $ in una casa e guadagni capitale immobiliare. Perdi però l’accesso a quel denaro. Il capitale nella casa può aiutarti in futuro, ma non si comporta come la liquidità o un conto titoli. Non puoi vendere una camera da letto durante un licenziamento. Non puoi vendere un corridoio per pagare una spesa medica.
Nel caso dell’affitto, quello stesso denaro può restare investito. L’affitto non vince per questo solo fatto. Il modello deve confrontare due usi dello stesso capitale.
Affittare e investire funziona sulla carta se investi la differenza. Se l’affitto ti fa risparmiare 700 $ al mese e li spendi, il modello descrive una persona che non sei.
Sii onesto sul tuo comportamento. Un modello utile dovrebbe riflettere ciò che farai davvero con la liquidità in più, non ciò che farebbe una famiglia perfetta.
Diffida dei vantaggi fiscali finché non puoi usarli
I vantaggi fiscali sugli immobili aiutano alcuni acquirenti. Altri li deludono.
La detrazione degli interessi del mutuo conta solo se il tuo sistema fiscale la prevede e se supera l’alternativa forfettaria. Il trattamento delle imposte sugli immobili dipende da dove vivi. Alcuni luoghi tassano la casa con moderazione. Altri trasformano le imposte sugli immobili in un costo importante.
Non comprare una casa perché qualcuno a cena ha detto che gli interessi sono detraibili.
Fai le domande pratiche. Presenterai le spese analiticamente? La detrazione supererà l’opzione standard? Le imposte locali sulla casa aumenteranno dopo l’acquisto? Il tuo comune rivaluterà la casa al prezzo di vendita? I costi assicurativi cambieranno a causa di alluvioni, incendi, tempeste o altri rischi locali?
Un vantaggio fiscale che non puoi usare vale zero. Lascialo fuori dal modello finché non sai che si applica a te.
Costruisci i due percorsi
Non ti serve una previsione perfetta. Ti serve un confronto equo.
Scegli un orizzonte temporale: cinque, dieci, quindici o vent’anni. Poi modella acquisto e affitto sullo stesso periodo.
Per il caso dell’acquisto includi anticipo, costi di acquisto, rate del mutuo, tasse, assicurazione, spese condominiali, riserve per la manutenzione, riparazioni previste e costi di vendita. Alla fine stima il valore della casa, sottrai il debito residuo e il costo della vendita. Ottieni così il capitale dopo la vendita.
Per il caso dell’affitto parti dalla stessa liquidità che avresti usato per anticipo e costi di acquisto. Supponi che quel denaro resti investito. Poi modella l’affitto, i suoi aumenti e la differenza tra affittare e possedere. Se l’affitto costa meno, investi la differenza. Se costa di più, sottrai la differenza dal saldo investito.
Poi confronta il saldo investito con il capitale dopo la vendita della casa.
Questo confronto conta più di affitto contro mutuo. Il confronto tra rate ti dà un titolo. Il patrimonio netto finale ti dà la decisione.
Controlla l’anno 5, l’anno 10, l’anno 15 e l’anno 20. Un acquisto può sembrare debole all’anno 5 e solido all’anno 15. Un acquisto che funziona solo dopo l’anno 20 potrebbe non adattarsi alla tua vita.
Simula la versione peggiore prima di fare un’offerta
Un acquirente che vuole la casa riesce a far collaborare i numeri.
Usa una forte rivalutazione, poche riparazioni, rendimenti deboli, forti aumenti degli affitti e bassi costi di vendita, e l’acquisto sembrerà ottimo. Il modello benedirà l’acquisto perché gli hai dato ipotesi amichevoli.
Simula più di una versione.
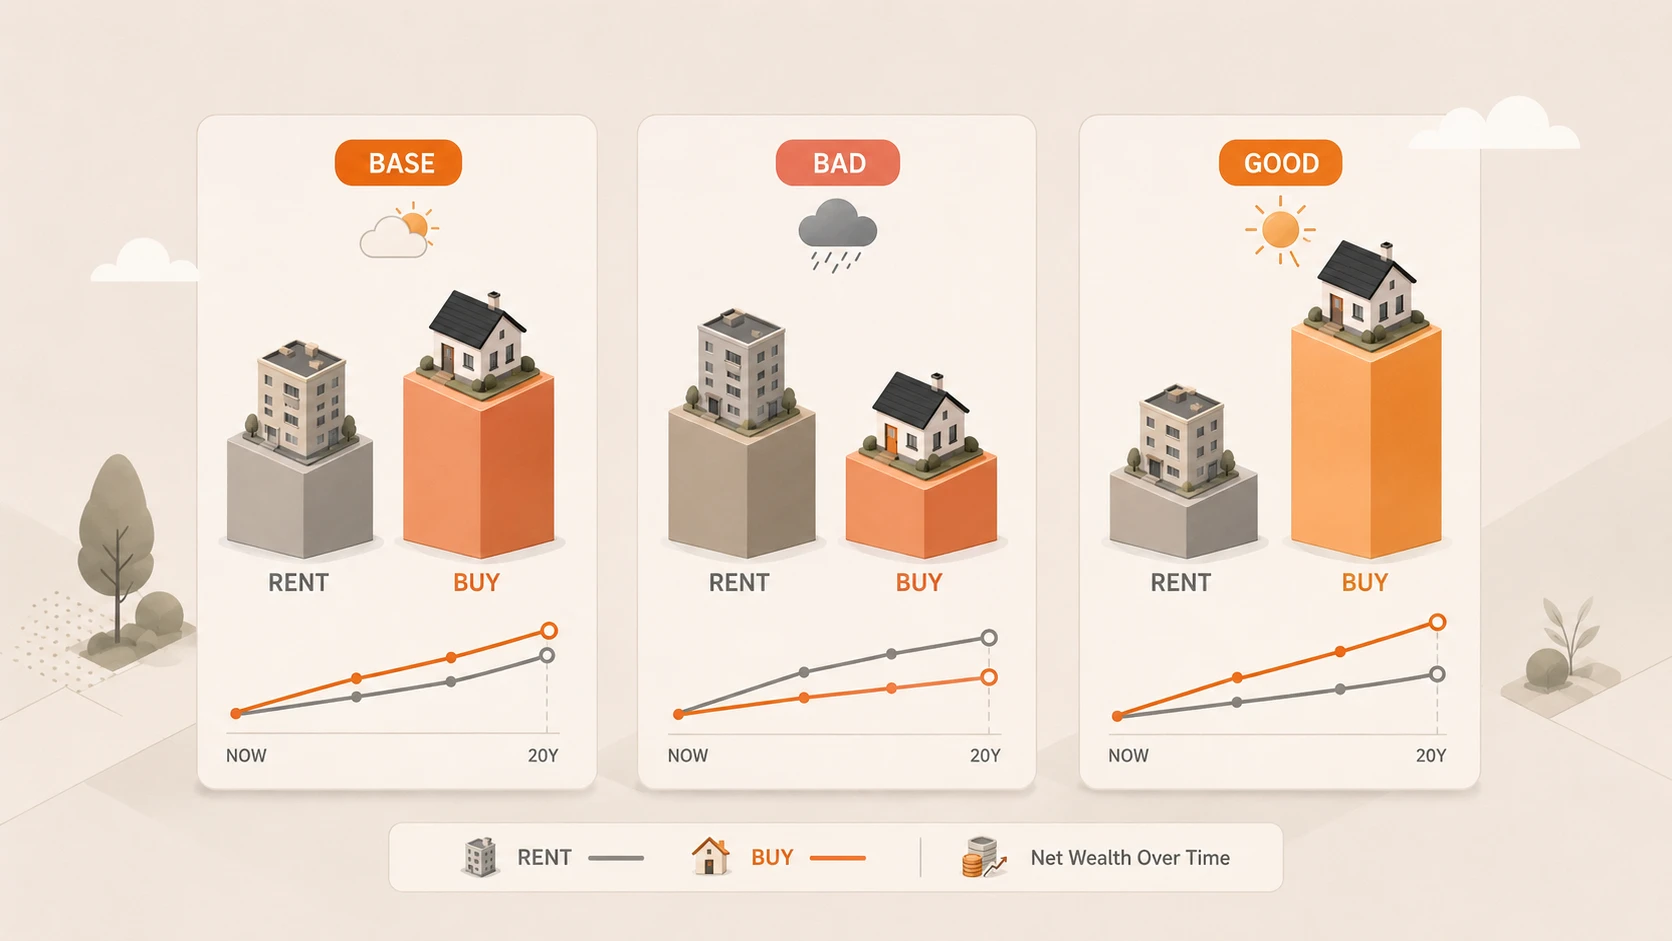
Nel caso base usa una rivalutazione ragionevole, rendimenti ragionevoli, aumenti normali dell’affitto e una riserva per la manutenzione adatta all’età e alle condizioni della casa.
Nel caso negativo abbassa la rivalutazione, aumenta le riparazioni, aggiungi un mercato di vendita debole e verifica il danno di un trasloco anticipato rispetto al previsto.
Nel caso positivo dai alla casa una forte rivalutazione, costi stabili e una vendita senza intoppi.
Poi studia lo schema.
Se l’acquisto vince nel caso base e in quello negativo, i numeri sono solidi. Se l’acquisto ha bisogno del caso positivo per funzionare, stai facendo una scommessa a leva su un solo bene in un solo quartiere. Potresti volere comunque quella scommessa. Dovresti chiamarla con il suo nome prima di firmare.
Una casa può anche vincere per ragioni che non stanno in un foglio di calcolo. Potresti volere scuole stabili. Potresti volere un cane senza il permesso del proprietario. Potresti voler ristrutturare. Potresti voler mettere radici.
Queste ragioni contano perché la vita conta. Separa le ragioni finanziarie da quelle di vita. Mescolarle ti permette di fingere che una preferenza sia un calcolo.
La decisione
Compra quando i numeri funzionano, il tuo orizzonte dà alla casa abbastanza tempo per superare i costi di transazione e i tuoi risparmi possono sopravvivere alla versione peggiore della proprietà.
Affitta quando i numeri sembrano tirati, la tua vita potrebbe cambiare o l’acquisto dipende da una rivalutazione perfetta e dall’assenza di grandi riparazioni.
Genitori, agenti immobiliari, amici, colleghi e la cultura della casa possono far sembrare l’acquisto una cerimonia di laurea. Ignora la cerimonia. Una casa può costruire patrimonio. Può anche intrappolare liquidità, restringere le tue opzioni e trasformare ogni riparazione in un tuo problema.
L’affitto non ti dà capitale. La proprietà non ti dà garanzie.
Scegli il percorso che rende il tuo bilancio più solido e il tuo futuro meno fragile.
Prima di comprareCon una casa di proprietà il fondo d’emergenza diventa più importante. Le riparazioni non aspettano il momento giusto.CorrelatoUna casa cambia la tua allocazione patrimoniale. Modellala per quello che è: un bene concentrato.