
Кредитор может представить владение жильём безупречным с помощью одного числа.
Вы платите 2200 $ за аренду. Ипотечный калькулятор говорит, что похожий дом обойдётся в 1900 $. Сравнение кажется решённым ещё до того, как вы увидели отчёт о состоянии крыши, предложение страховщика, налоговый счёт или подвал после сильного дождя.
Многие покупатели на этом останавливаются. Они сравнивают аренду с ипотекой и называют меньшее число более разумным выбором.
Эта ошибка дорого обходится.
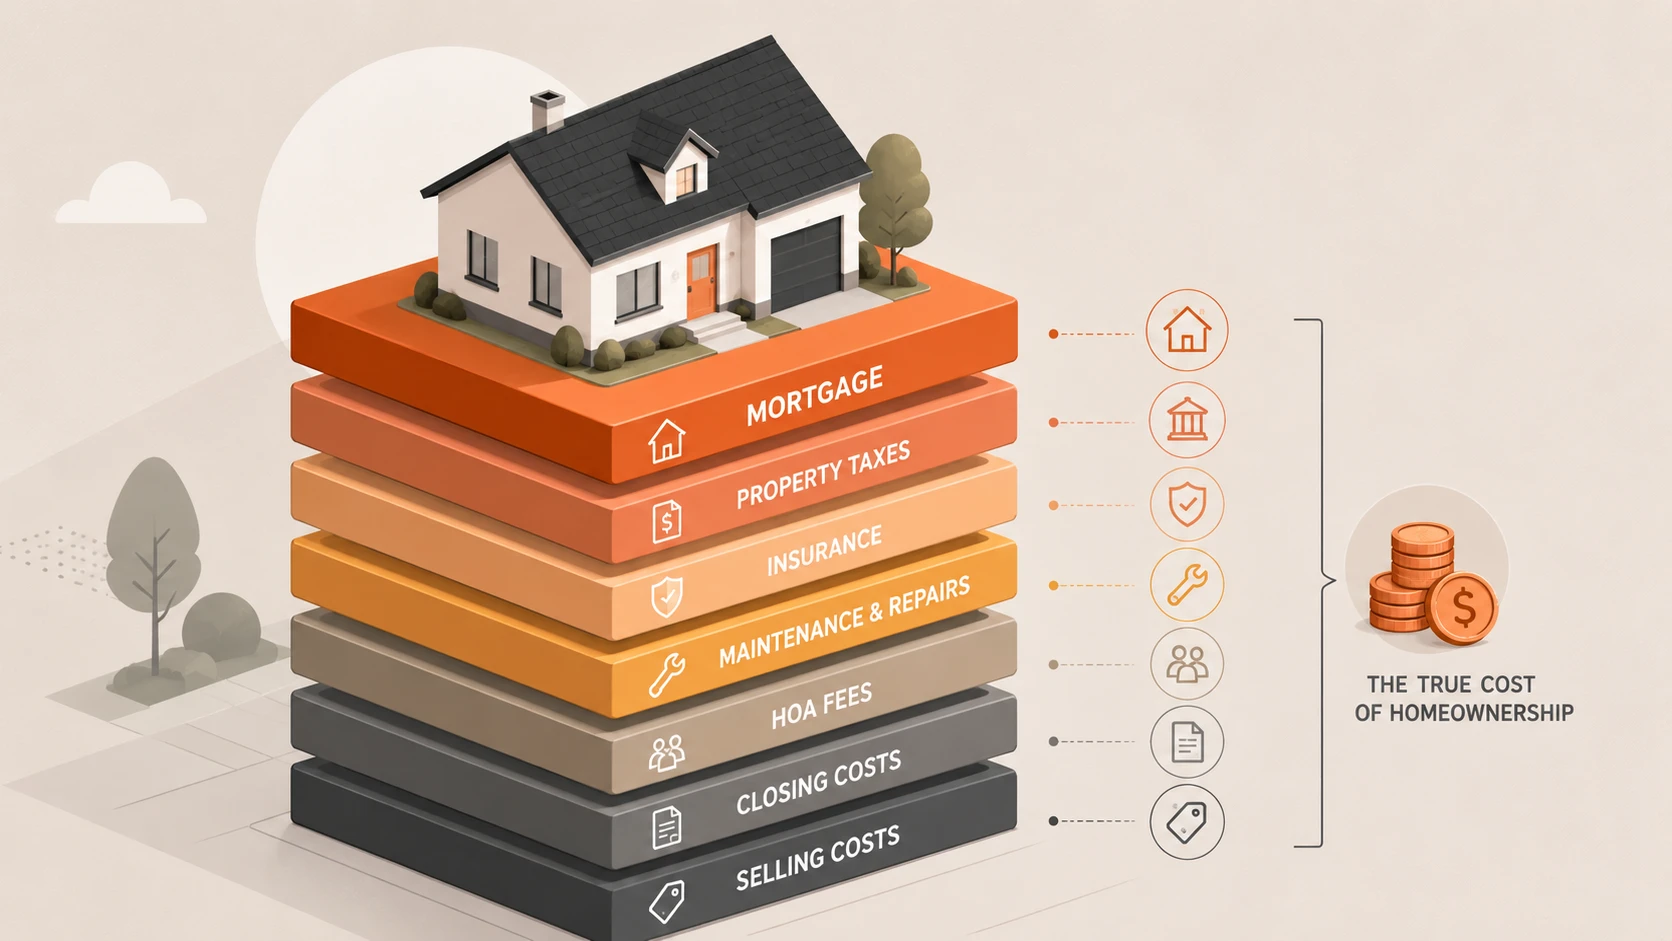
Платёж по ипотеке покрывает лишь часть владения. Вы всё равно платите налог на недвижимость, страховку жилья, взносы товариществу собственников, ремонт, обслуживание, расходы на оформление сделки, улучшения и расходы на продажу, когда уезжаете. Одни счета приходят по графику. Другие — потому что котёл отказал в холодную неделю или подрядчик нашёл воду за стеной.
Аренда кажется пустой тратой, потому что вы видите, как платёж уходит со счёта и не создаёт собственного капитала. Владение прячет свои потери в других местах. Вы платите проценты. Платите налоги. Платите за страховку. Платите за замену того, что раньше работало.
В первые годы ипотеки кредитор забирает в виде процентов бо́льшую часть платежа, чем ожидают многие покупатели. Ваш капитал в доме растёт, но может расти медленнее, чем подсказывает ощущение от платежа.
Арендная плата покупает время и крышу над головой. Ипотека покупает крышу над головой, риск и длинный список будущих счетов.
Лучшее решение зависит от вашего рынка, сроков, денег и жизни, которую вы рассчитываете прожить в ближайшее десятилетие.
Начните с жизни, которую рассчитываете прожить
Покупка наказывает за короткие сроки.
Вы платите за покупку дома. Платите за мебель. Платите инспекторам, банкам, нотариусам, грузчикам, подрядчикам, а иногда и товариществу собственников ещё до того, как проведёте там первую ночь. Потом платите снова при продаже.
Эти расходы на входе и выходе могут съесть годы погашения основного долга.
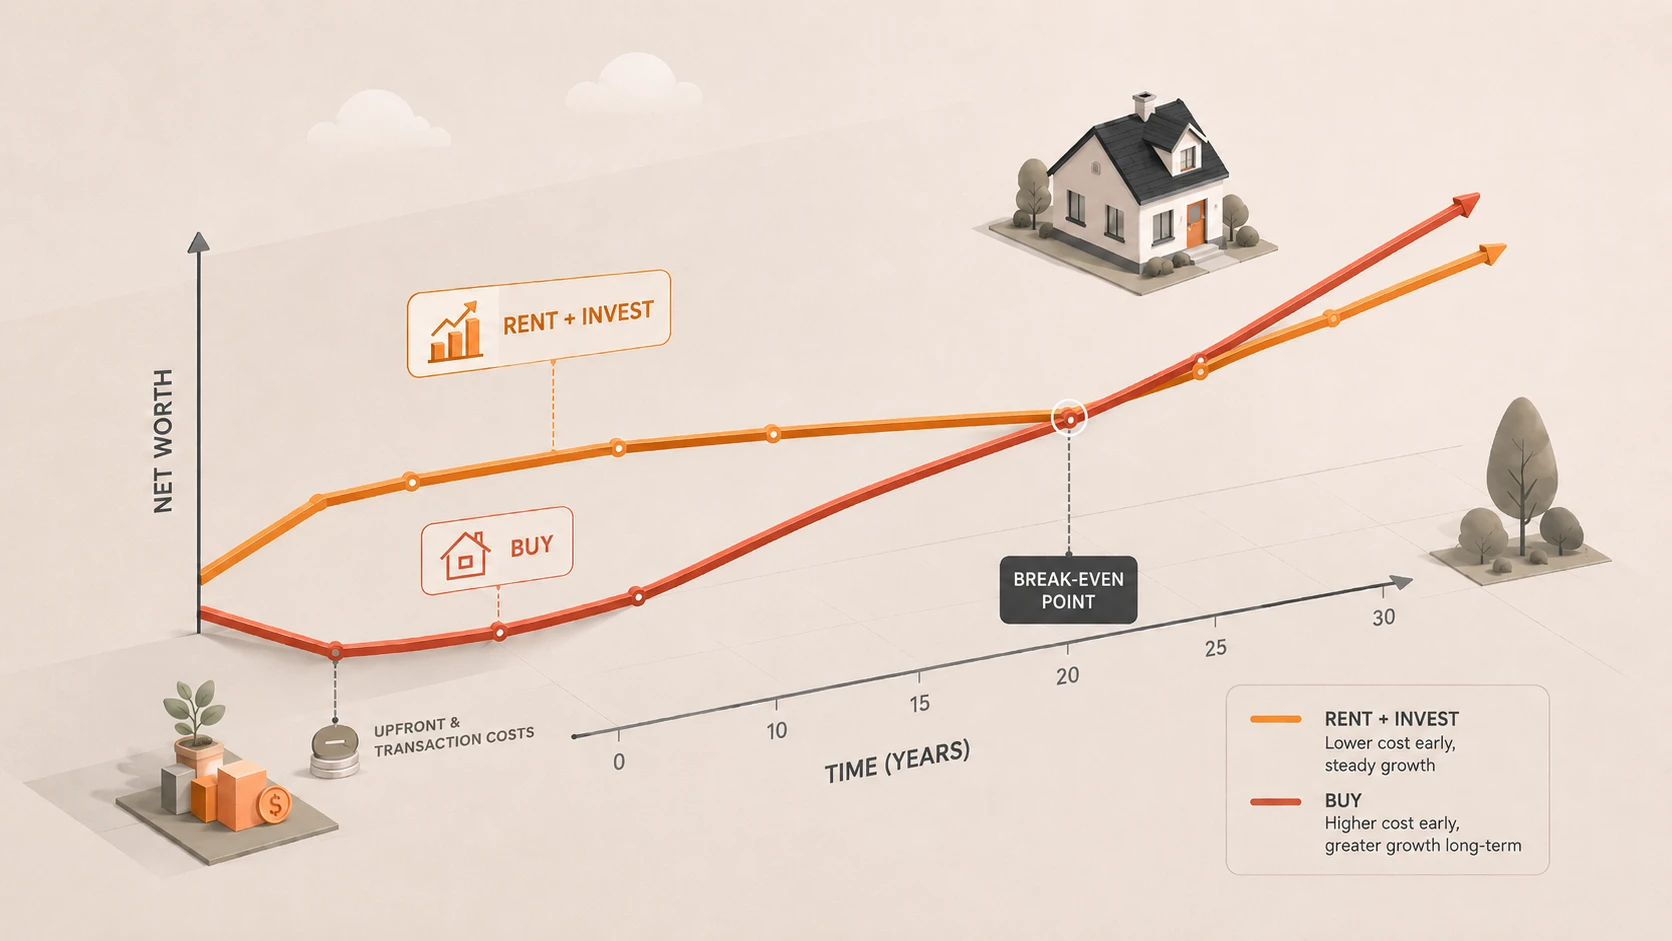
Горизонт в пять лет требует осторожности. От пяти до семи лет — запутанная середина. Десять лет дают покупке больше простора: есть время поглотить транзакционные издержки, погасить основной долг и переждать слабый рынок продажи.
Ваша жизнь важна не меньше таблицы.
Вы можете сменить работу. Переехать ради партнёра. Вам может понадобиться ещё одна спальня. Вы можете решить, что город больше не подходит. Захотеть стабильности со школой. Захотеть свободы уехать, не ища покупателя на плохом рынке.
У гибкости есть цена. Выразите её в цифрах, даже если цифра получится грубой. Дешёвый платёж может стать дорогим, если через два года придётся продавать.
Ориентируйтесь на местные цены, а не на общие правила
Рынкам жилья нет дела до средних по стране.
Город, где дом за 600 000 $ сдаётся за 2500 $ в месяц, даёт один ответ. Город, где тот же дом сдаётся за 4200 $, — другой.
Тот же покупатель. Тот же доход. Другая математика.
Для первой оценки используйте отношение цены к аренде.
У дома за 600 000 $, который сдаётся за 2500 $ в месяц, это отношение равно 20.
Это отношение не отвечает на весь вопрос. Налоги, ставки, страховка, обслуживание и рост цен могут изменить результат. И всё же оно ловит распространённую ошибку — сравнивать аренду с платежом по ипотеке и игнорировать остальное.
В одних городах дома оценивают как инвестиционные трофеи, а аренду — как просто жильё. В других аренда настолько дорога, что владение начинает иметь смысл. Вам нужно отношение для вашего района, а не общенациональный лозунг.
Учтите расходы, о которых покупатели предпочитают забывать
Полезная оценка владения включает расходы, из-за которых дом кажется менее доступным.
Нужны основной долг и проценты по ипотеке, налог на недвижимость, страховка жилья, взносы товариществу, обслуживание, ремонт, расходы на оформление, расходы на продажу и деньги, которые вы замораживаете в первоначальном взносе.
Обслуживание заслуживает большего уважения, чем ему уделяют покупатели.
Многие покупатели берут 1% стоимости дома в год как стартовый резерв. Считайте это число первым приближением, а не обещанием.
Дому за 500 000 $ при резерве 1% нужно 5000 $ в год ещё до каких-либо крупных сюрпризов. При 2% вы откладываете 10 000 $. При 3% — 15 000 $.
Старые дома, суровый климат, старые крыши, изношенный водопровод, бассейны, большие участки и отложенный уход могут поднять это число. Осмотр дома может снизить вероятность неприятного сюрприза, но не остановит старение дома.
Спокойные годы не делают владение дешевле. Они лишь дают следующему счёту больше времени, чтобы прийти.
Включите первоначальный взнос в обе истории
Первоначальному взносу место в сравнении. Многие покупатели воспринимают его как барьер, который нужно преодолеть на пути к дому. Но это капитал.
Вложите 100 000 $ в дом — и получите собственный капитал в нём. Но и потеряете доступ к этим деньгам. Капитал в доме может помочь позже, но он ведёт себя не как наличные или брокерский счёт. Нельзя продать одну спальню при увольнении. Нельзя продать коридор, чтобы оплатить счёт за лечение.
В случае аренды те же деньги могут оставаться инвестированными. Сам по себе этот факт не делает аренду победителем. Модель должна сравнить два способа использовать один и тот же капитал.
Стратегия «арендовать и инвестировать» работает на бумаге, когда вы инвестируете разницу. Если аренда экономит вам 700 $ в месяц, а вы их тратите, модель описывает не вас.
Будьте честны в отношении своего поведения. Полезная модель должна отражать то, что вы сделаете с лишними деньгами, а не то, что сделало бы идеальное домохозяйство.
Относитесь к налоговым льготам с подозрением, пока не убедитесь, что можете ими воспользоваться
Налоговые льготы на недвижимость помогают одним покупателям и разочаровывают других.
Вычет процентов по ипотеке важен, когда вы заявляете детализированные вычеты и этот вычет выгоднее стандартной альтернативы в вашей налоговой системе. Налогообложение недвижимости зависит от места жительства. Где-то дома облагают умеренно. Где-то налог на недвижимость превращается в крупную статью расходов.
Не покупайте дом потому, что кто-то за ужином сказал, что проценты вычитаются из налогов.
Задайте практические вопросы. Будете ли вы заявлять детализированные вычеты? Превысит ли вычет стандартный вариант? Вырастет ли местный налог на недвижимость после покупки? Переоценит ли ваша юрисдикция дом по цене сделки? Изменится ли стоимость страховки из-за наводнений, пожаров, штормов или местных рисков?
Налоговая льгота, которой вы не можете воспользоваться, стоит ноль. Не включайте её в модель, пока не убедитесь, что она к вам применима.
Постройте два пути
Вам не нужен идеальный прогноз. Нужно честное сравнение.
Выберите горизонт: пять, десять, пятнадцать или двадцать лет. Затем смоделируйте покупку и аренду за один и тот же период.
Для случая покупки учтите первоначальный взнос, расходы на оформление, платежи по ипотеке, налоги, страховку, взносы товариществу, резерв на обслуживание, ожидаемый ремонт и расходы на продажу. В конце оцените стоимость дома, вычтите остаток кредита и расходы на продажу. Получится капитал после продажи.
Для случая аренды начните с тех же денег, которые ушли бы на первоначальный взнос и оформление. Предположите, что они остаются инвестированными. Затем смоделируйте аренду, её рост и разницу между арендой и владением. Если аренда дешевле, инвестируйте разницу. Если дороже, вычитайте разницу из инвестиционного остатка.
Затем сравните инвестиционный остаток с капиталом после продажи при владении.
Это сравнение важнее, чем «аренда против ипотеки». Сравнение платежей даёт заголовок. Итоговый чистый капитал даёт решение.
Проверьте 5-й, 10-й, 15-й и 20-й годы. Покупка может выглядеть слабой на 5-м году и сильной на 15-м. Покупка, которая окупается только после 20-го года, может не подойти вашей жизни.
Просчитайте неприглядный вариант до того, как делать предложение
Покупатель, который хочет дом, может заставить цифры сотрудничать.
Возьмите сильный рост цен, мало ремонта, слабую доходность инвестиций, быстрый рост аренды и низкие расходы на продажу — и покупка будет выглядеть отлично. Модель благословит покупку, потому что вы дали ей дружелюбные допущения.
Просчитайте больше одного варианта.
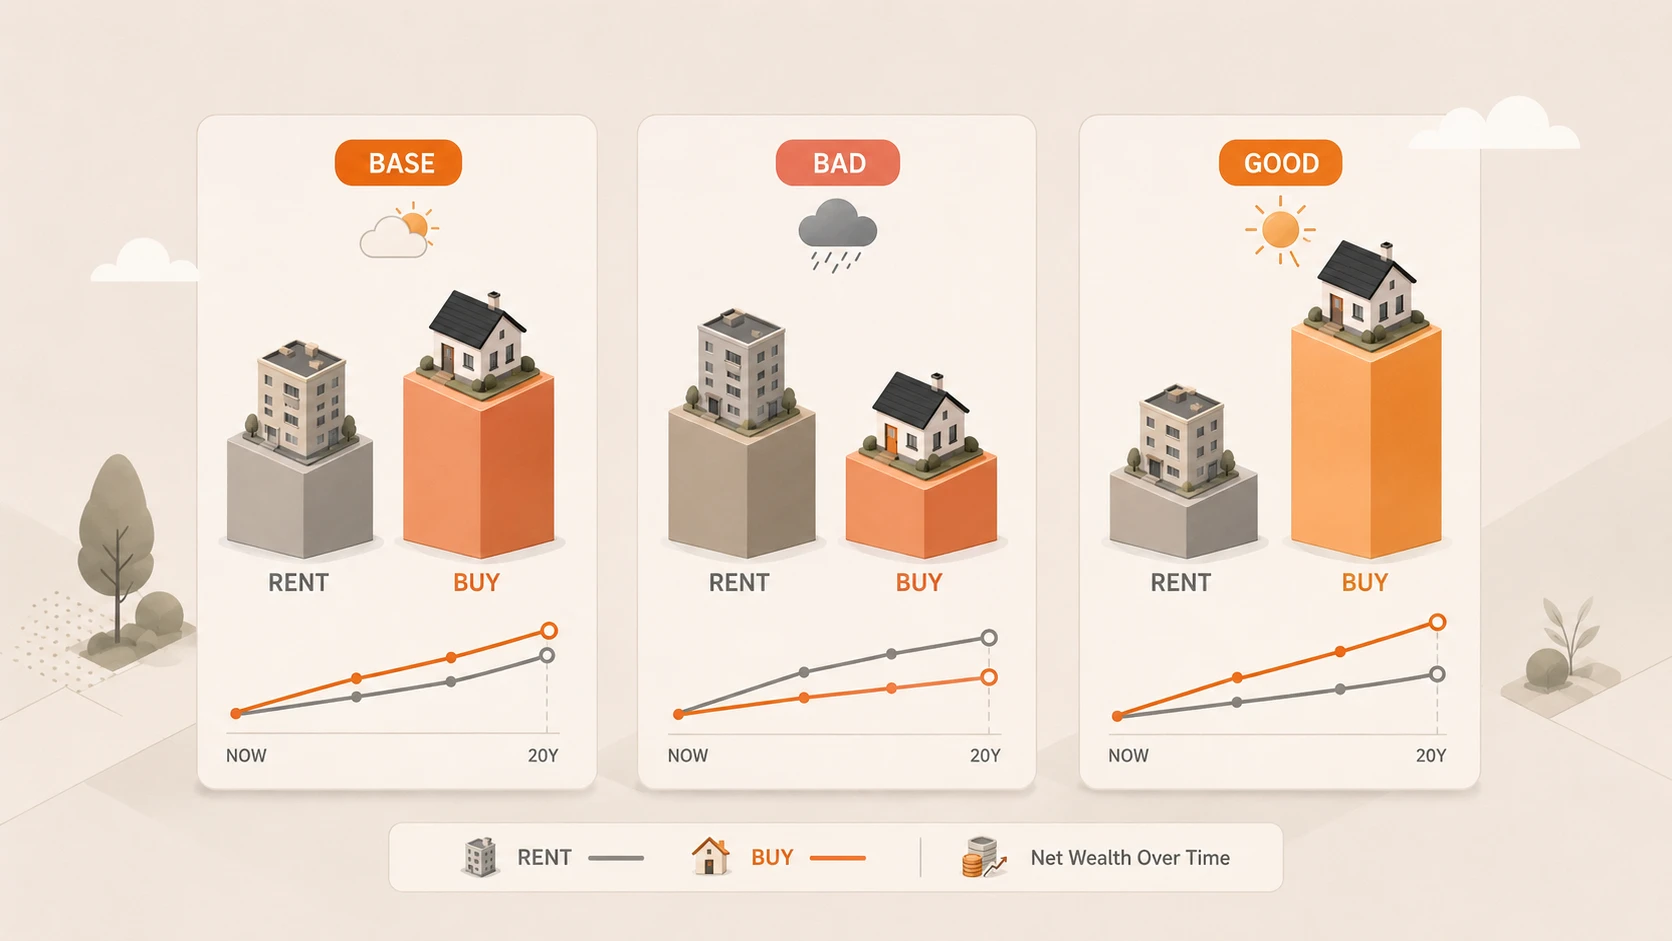
В базовом случае используйте разумный рост цен, разумную доходность инвестиций, обычный рост аренды и резерв на обслуживание, соответствующий возрасту и состоянию дома.
В плохом случае снизьте рост цен, увеличьте ремонт, добавьте слабый рынок продажи и проверьте ущерб от переезда раньше запланированного.
В хорошем случае дайте дому сильный рост цен, стабильные расходы и гладкую продажу.
Затем изучите закономерность.
Если покупка выигрывает в базовом и плохом случаях, цифры прочны. Если покупка работает только в хорошем случае, вы делаете ставку с кредитным плечом на один актив в одном районе. Возможно, вы всё равно хотите сделать эту ставку. Но назовите её своим именем до того, как подписывать.
Дом может выигрывать и по причинам, которые не помещаются в таблицу. Вам может хотеться стабильной школы. Собаку без разрешения арендодателя. Ремонта по своему вкусу. Корней.
Эти причины важны, потому что важна жизнь. Отделите финансовые причины от жизненных. Смешивая их, легко выдать предпочтение за расчёт.
Решение
Покупайте, когда цифры сходятся, ваши сроки дают дому достаточно времени, чтобы перекрыть транзакционные издержки, а сбережения переживут неприглядный вариант владения.
Арендуйте, когда цифры натянуты, ваша жизнь может измениться или покупка зависит от идеального роста цен и отсутствия крупного ремонта.
Родители, риелторы, друзья, коллеги и культура вокруг жилья могут превращать покупку в подобие выпускного. Не обращайте внимания на церемонию. Дом может создавать богатство. Но может и запереть деньги, сузить выбор и сделать каждый ремонт вашей проблемой.
Аренда не даёт собственного капитала. Владение не даёт гарантий.
Выберите путь, который сделает ваш баланс крепче, а будущее — менее хрупким.
Перед покупкойВладение жильём делает подушку безопасности ещё важнее. Ремонт не ждёт удобного момента.По темеДом меняет распределение ваших активов. Моделируйте его как концентрированный актив, которым он и является.