
Un creditor poate face proprietatea să pară simplă cu un singur număr.
Plătești 2.200 de dolari chirie. Un calculator ipotecar spune că rata unei locuințe similare ar fi 1.900. Comparația pare decisă înainte să vezi raportul despre acoperiș, oferta de asigurare, impozitul sau subsolul după o ploaie puternică.
Mulți cumpărători se opresc aici. Compară chiria cu rata și numesc cifra mai mică alegerea mai înțeleaptă.
Greșeala devine costisitoare.
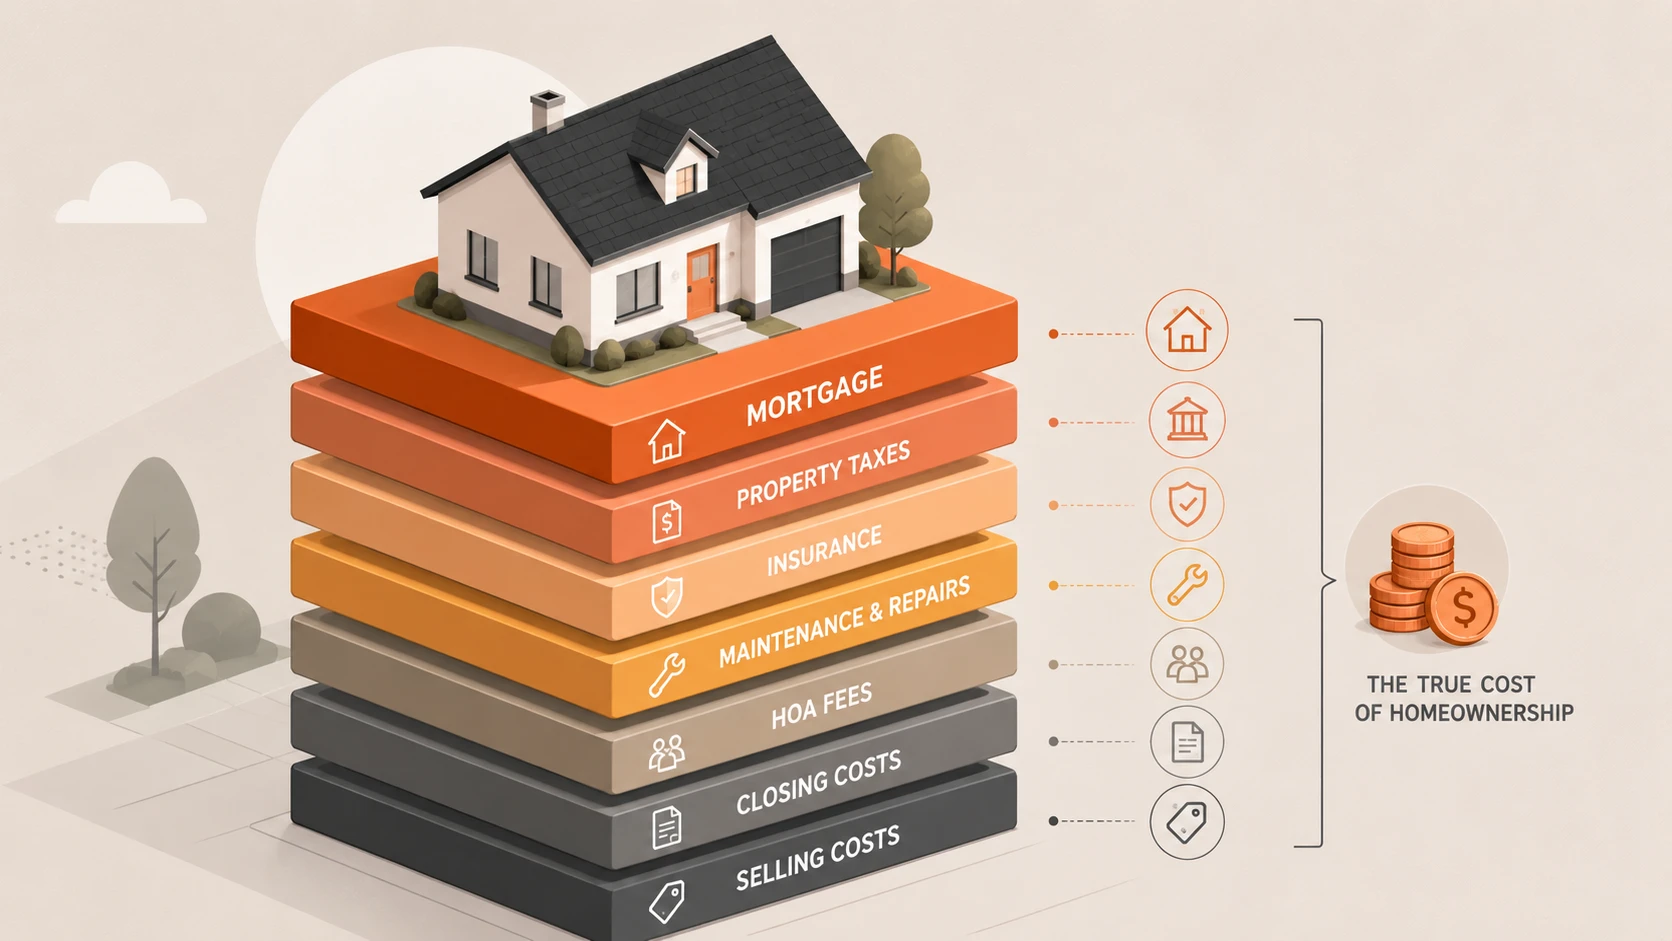
Rata ipotecară acoperă doar o parte din proprietate. Mai plătești impozite, asigurarea locuinței, cotizații ale asociației de proprietari, reparații, întreținere, costuri de încheiere a tranzacției, îmbunătățiri și costuri de vânzare când pleci. Unele facturi vin după un calendar. Altele vin fiindcă centrala se strică într-o săptămână friguroasă sau un meseriaș găsește apă în spatele unui perete.
Chiria pare risipă fiindcă vezi plata plecând din cont fără să acumulezi capital propriu. Proprietatea își ascunde costurile nerecuperabile în alte locuri. Plătești dobândă. Plătești impozite. Plătești asigurare. Plătești să înlocuiești lucruri care înainte funcționau.
În primii ani ai creditului, o parte mai mare din rată merge la dobândă decât se așteaptă mulți cumpărători. Capitalul tău propriu crește, dar poate crește mai lent decât sugerează valoarea ratei.
Chiria cumpără timp și adăpost. Un credit ipotecar cumpără adăpost, risc și o listă lungă de facturi viitoare.
Decizia mai bună depinde de piața ta, orizontul tău, numerarul tău și viața pe care te aștepți să o trăiești în următorul deceniu.
Pornește de la viața pe care o anticipezi
Cumpărarea penalizează orizonturile scurte.
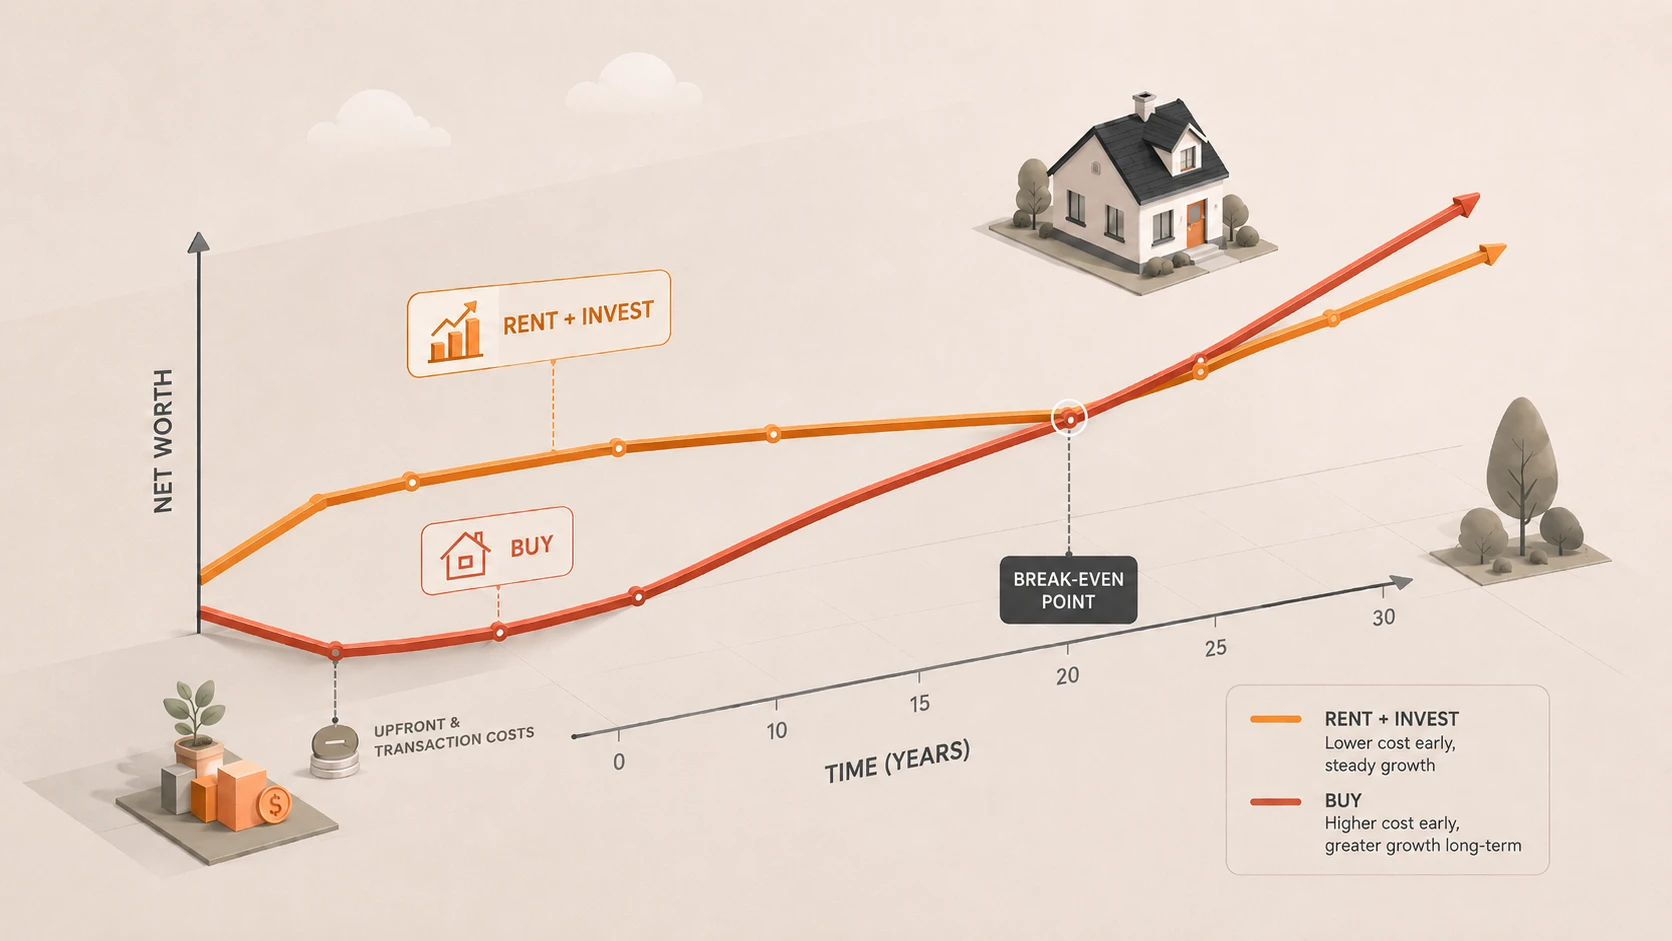
Plătești să cumperi locuința. Plătești să o mobilezi. Plătești inspectori, creditori, servicii de verificare a proprietății, transportatori, meseriași și uneori asociația înainte de a petrece prima noapte acolo. Apoi plătești din nou când vinzi.
Aceste costuri de intrare și ieșire pot consuma ani de rambursare a principalului.
Un orizont de cinci ani cere prudență. Cinci până la șapte ani reprezintă zona intermediară, neclară. Zece ani oferă cumpărării mai mult spațiu să funcționeze, fiindcă ai timp să absorbi costurile tranzacției, să rambursezi principal și să traversezi o piață slabă de vânzare.
Viața ta contează la fel de mult ca foaia de calcul.
Poți schimba slujba. Te poți muta pentru partener. Poți avea nevoie de încă un dormitor. Poți decide că orașul nu ți se mai potrivește. Poți dori stabilitate școlară. Poți dori libertatea de a pleca fără să cauți un cumpărător într-o piață nefavorabilă.
Flexibilitatea are valoare. Atribuie-i o sumă, chiar aproximativă. O rată mai mică poate deveni costisitoare dacă trebuie să vinzi după doi ani.
Folosește prețurile locale înaintea regulilor generale
Piețele locuințelor nu țin cont de mediile naționale.
Un oraș în care o locuință de 600.000 de dolari se închiriază cu 2.500 lunar oferă un răspuns. Un oraș în care aceeași locuință se închiriază cu 4.200 oferă altul.
Același cumpărător. Același venit. Calcule diferite.
Folosește raportul preț/chirie pentru o primă evaluare.
O locuință de 600.000 de dolari închiriată cu 2.500 lunar are un raport de 20.
Raportul nu răspunde întregii întrebări. Impozitele, dobânzile, asigurarea, întreținerea și aprecierea pot schimba rezultatul. Totuși, surprinde greșeala obișnuită de a compara chiria cu rata și a ignora restul.
Unele orașe stabilesc prețurile locuințelor ca pe trofee de investiții, iar chiriile ca pe servicii de locuire. Altele au chirii suficient de mari încât proprietatea să înceapă să aibă sens. Ai nevoie de raportul din cartierul tău, nu de un argument național.
Include costurile pe care cumpărătorii preferă să le uite
O estimare utilă a proprietății include costurile care fac casa să pară mai puțin accesibilă.
Ai nevoie de principal și dobândă, impozite pe proprietate, asigurare, cotizații ale asociației, întreținere, reparații, costuri de achiziție, costuri de vânzare și numerarul blocat în avans.
Întreținerea merită mai multă atenție decât îi acordă cumpărătorii.
Mulți folosesc 1% din valoarea locuinței anual ca rezervă inițială. Tratează suma ca pe o primă estimare, nu ca pe o promisiune.
O locuință de 500.000 de dolari cu rezervă de 1% necesită 5.000 anual înaintea unei surprize majore. La 2%, pui deoparte 10.000. La 3%, 15.000.
Casele vechi, clima dură, acoperișurile vechi, instalațiile îmbătrânite, piscinele, curțile mari și întreținerea amânată pot mări suma. O inspecție poate reduce șansa unei surprize neplăcute, dar nu poate opri îmbătrânirea casei.
Anii liniștiți nu fac proprietatea mai ieftină. Îi dau următoarei facturi mai mult timp să apară.
Include avansul în ambele variante
Avansul aparține comparației. Mulți cumpărători îl tratează ca pe un obstacol depășit în drum spre casă. Este capital.
Investești 100.000 de dolari într-o locuință și obții capital propriu. Pierzi și accesul la acei bani. Capitalul imobiliar poate ajuta ulterior, dar nu se comportă ca numerarul sau contul de investiții. Nu poți vinde un dormitor când ești concediat. Nu poți vinde un hol ca să plătești o factură medicală.
În varianta chiriei, aceiași bani pot rămâne investiți. Asta singură nu face chiria câștigătoare. Modelul trebuie să compare două utilizări ale aceluiași capital.
Chiria plus investițiile funcționează pe hârtie când chiar investești diferența. Dacă economisești 700 de dolari lunar prin chirie, dar îi cheltuiești, modelul descrie o altă persoană.
Fii sincer despre comportamentul tău. Un model util trebuie să reflecte ce vei face cu numerarul suplimentar, nu ce ar face o gospodărie perfectă.
Privește avantajele fiscale cu prudență până când le poți folosi
Avantajele fiscale imobiliare ajută unii cumpărători. Pe alții îi dezamăgesc.
Deducerea dobânzii ipotecare contează când deduci cheltuielile individual și deducerea depășește alternativa standard din sistemul tău fiscal. Tratamentul impozitului pe proprietate depinde de locul în care trăiești. Unele regiuni impozitează moderat locuințele. Altele transformă impozitul într-un cost major.
Nu cumpăra o casă fiindcă cineva a spus la cină că dobânda se deduce.
Pune întrebări practice. Vei folosi deduceri individuale? Vor depăși opțiunea standard? Vor crește impozitele locale după cumpărare? Jurisdicția va reevalua casa la prețul vânzării? Se vor schimba costurile asigurării din cauza inundațiilor, incendiilor, furtunilor sau riscurilor locale?
Un avantaj fiscal pe care nu îl poți folosi valorează zero. Nu îl include în model până nu știi că ți se aplică.
Construiește cele două variante
Nu ai nevoie de o prognoză perfectă. Ai nevoie de o comparație corectă.
Alege un orizont: cinci, zece, cincisprezece sau douăzeci de ani. Apoi modelează cumpărarea și chiria pe aceeași perioadă.
Pentru cumpărare, include avansul, costurile de achiziție, ratele, impozitele, asigurarea, cotizațiile asociației, rezervele de întreținere, reparațiile estimate și costurile de vânzare. La final, estimează valoarea locuinței, scade soldul creditului și costul vânzării. Obții capitalul propriu după vânzare.
Pentru chirie, pornește de la același numerar pe care l-ai fi folosit pentru avans și costurile de achiziție. Presupune că rămâne investit. Apoi modelează chiria, creșterile ei și diferența dintre chirie și proprietate. Dacă chiria costă mai puțin, investește diferența. Dacă este mai scumpă, scade diferența din soldul investițiilor.
Apoi compară soldul investițiilor cu capitalul propriu rămas după vânzarea locuinței.
Această comparație contează mai mult decât chiria față de rată. Comparația plăților oferă un titlu. Averea netă finală oferă decizia.
Verifică anul 5, 10, 15 și 20. O achiziție poate arăta slab în anul 5 și bine în anul 15. Una care funcționează doar după anul 20 poate să nu se potrivească vieții tale.
Rulează varianta neplăcută înainte de a face o ofertă
Un cumpărător care își dorește casa poate face cifrele să coopereze.
Folosește apreciere puternică, reparații mici, randamente investiționale slabe, creșteri mari de chirie și costuri mici de vânzare, iar cumpărarea va arăta excelent. Modelul va aproba achiziția fiindcă i-ai dat ipoteze favorabile.
Rulează mai multe versiuni.
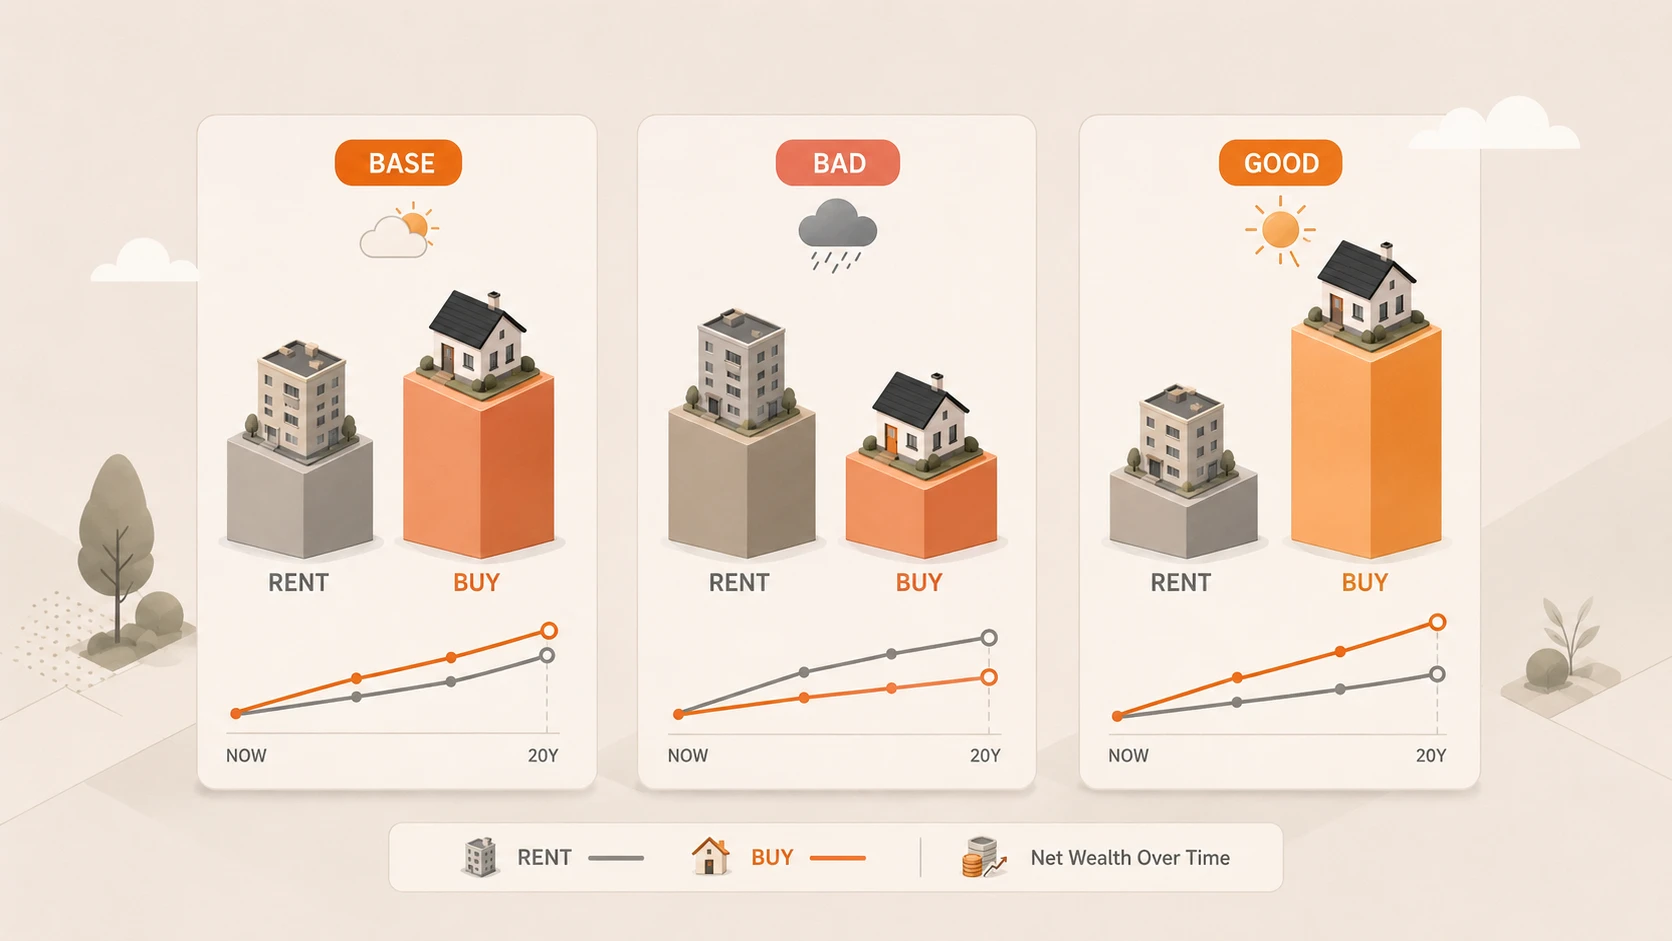
În cazul de bază, folosește apreciere și randamente rezonabile, creșteri normale ale chiriei și o rezervă de întreținere potrivită vârstei și stării locuinței.
În cazul nefavorabil, redu aprecierea, mărește reparațiile, adaugă o piață slabă de vânzare și testează paguba produsă de o mutare mai devreme decât ai planificat.
În cazul favorabil, acordă locuinței apreciere puternică, costuri stabile și o vânzare fără probleme.
Apoi studiază tiparul.
Dacă achiziția câștigă în cazurile de bază și nefavorabil, cifrele sunt solide. Dacă funcționează doar în cel favorabil, faci un pariu cu efect de levier pe un singur activ dintr-un singur cartier. Poate îl dorești în continuare. Ar trebui să îl numești înainte să semnezi.
O locuință poate câștiga și din motive care nu încap într-o foaie de calcul. Poți dori stabilitate școlară. Un câine fără aprobarea proprietarului. Libertatea de a renova. Rădăcini.
Aceste motive contează fiindcă viața contează. Separă motivele financiare de cele personale. Amestecarea lor îți permite să prezinți o preferință drept calcul.
Decizia
Cumpără când cifrele funcționează, orizontul oferă casei suficient timp să depășească costurile tranzacției, iar economiile tale pot supraviețui variantei neplăcute a proprietății.
Stai în chirie când cifrele sunt forțate, viața ta se poate schimba sau achiziția depinde de apreciere perfectă și absența reparațiilor majore.
Părinții, brokerii, prietenii, colegii și cultura locuinței pot face cumpărarea să pară o ceremonie de maturizare. Ignoră ceremonia. O casă poate construi avere. Poate și bloca numerar, restrânge opțiunile și transforma orice reparație în problema ta.
Chiria nu îți oferă capital propriu. Proprietatea nu îți oferă garanții.
Alege varianta care îți lasă bilanțul mai puternic și viitorul mai puțin fragil.
Înainte să cumperiProprietatea face fondul de urgență mai important. Reparațiile nu așteaptă un moment convenabil.Articol conexO casă îți schimbă alocarea activelor. Modeleaz-o ca pe activul concentrat care este.