
銀行可以用一個數字,讓買房看起來乾淨利落。
你每月付2,200美元房租。房貸計算器告訴你,一套類似的房子每月只要1,900美元。在你看到屋頂檢查報告、保險報價、不動產稅帳單,或者大雨過後的地下室之前,這個比較似乎就已經有了結論。
很多買家到此為止。他們拿房租和房貸相比,把數字更小的那個當作更聰明的選擇。
這個錯誤代價不菲。
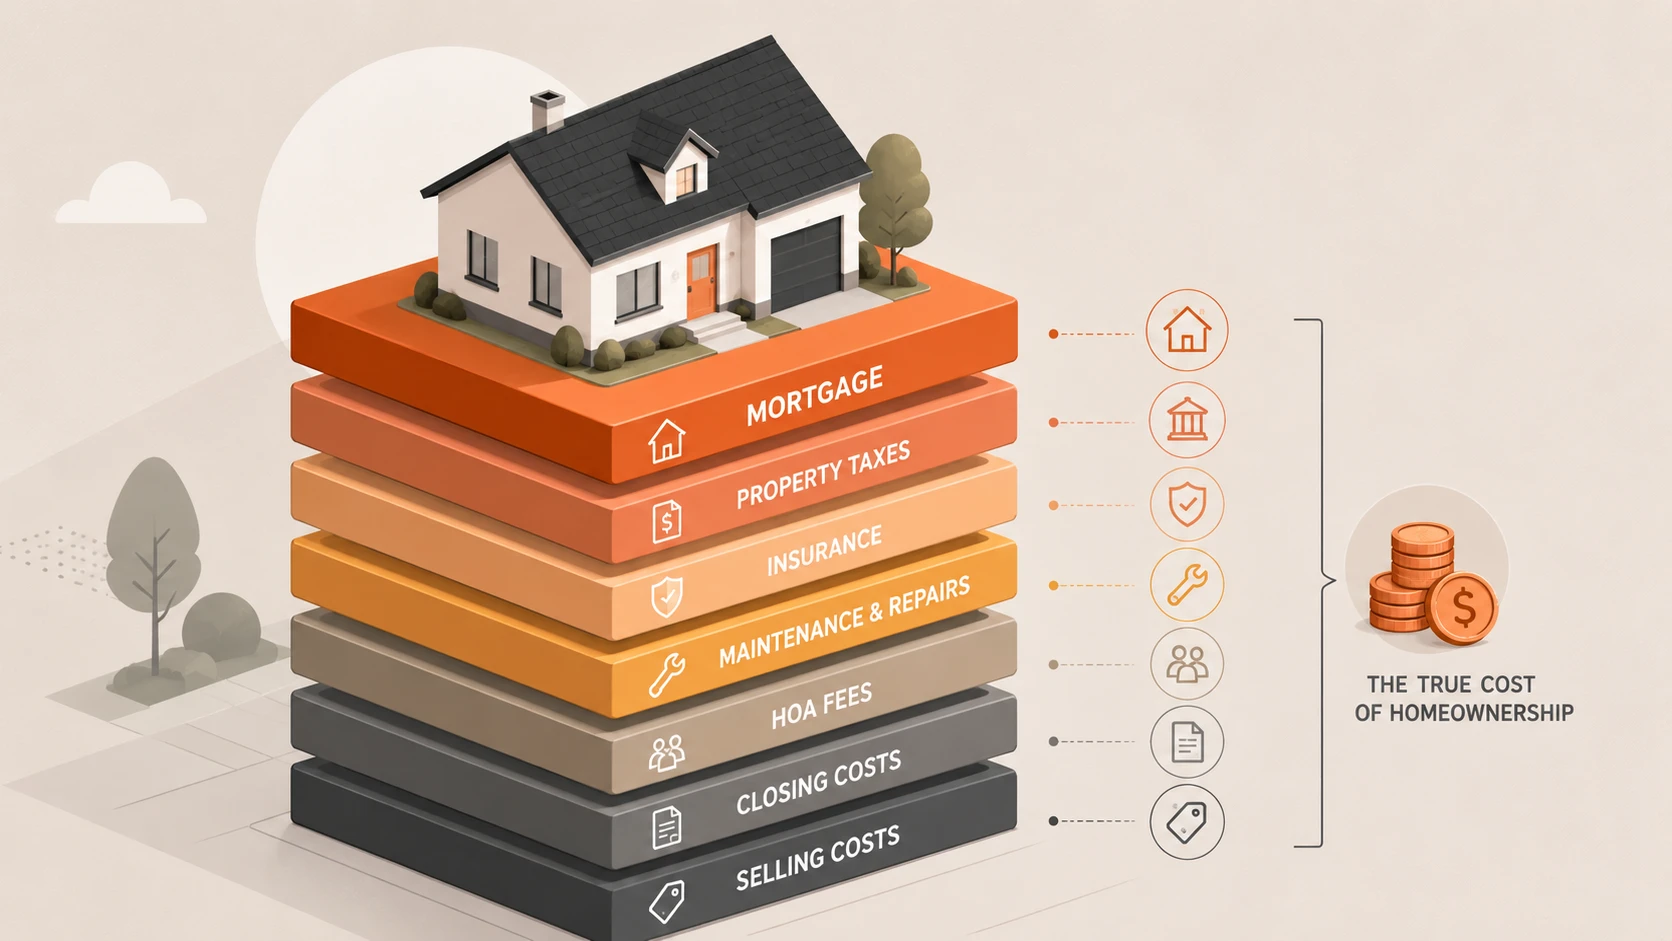
房貸每月還款額只涵蓋擁有不動產的一部分成本。你還要支付不動產稅、房屋保險、物業費、維修、保養、交易費用、裝修升級,以及離開時的賣房成本。有些帳單按計畫到來。另一些則是因為暖氣在寒冷的一週罷工,或者施工人員在牆後發現了滲水。
租房讓人覺得浪費,因為你眼看著錢從帳戶裡流出,卻沒有累積任何房屋權益。擁有不動產則把它的浪費藏在別處。你付利息。你交稅。你買保險。你花錢更換那些原本好好的東西。
在房貸的頭幾年,你的每月還款額中有比許多買家預想更大的一部分被銀行作為利息收走。你的房屋權益在成長,但成長速度可能比每月還款額給你的感覺要慢。
一張房租支票買到的是時間和住處。一筆房貸買到的是住處、風險,以及一長串未來的帳單。
更好的決定取決於你所在的市場、你的時間跨度、你的現金,以及你預計未來十年會過怎樣的生活。
從你預期的生活出發
買房會懲罰短期持有。
你要為買房付錢。你要為添置傢俱付錢。在你還沒在那裡住上一晚之前,你就要付錢給驗房師、銀行、產權公司、搬家公司、施工方,有時還有業主協會。等到賣房時,你還要再付一次。
這些一頭一尾的成本,可能吞掉好幾年的本金償還。
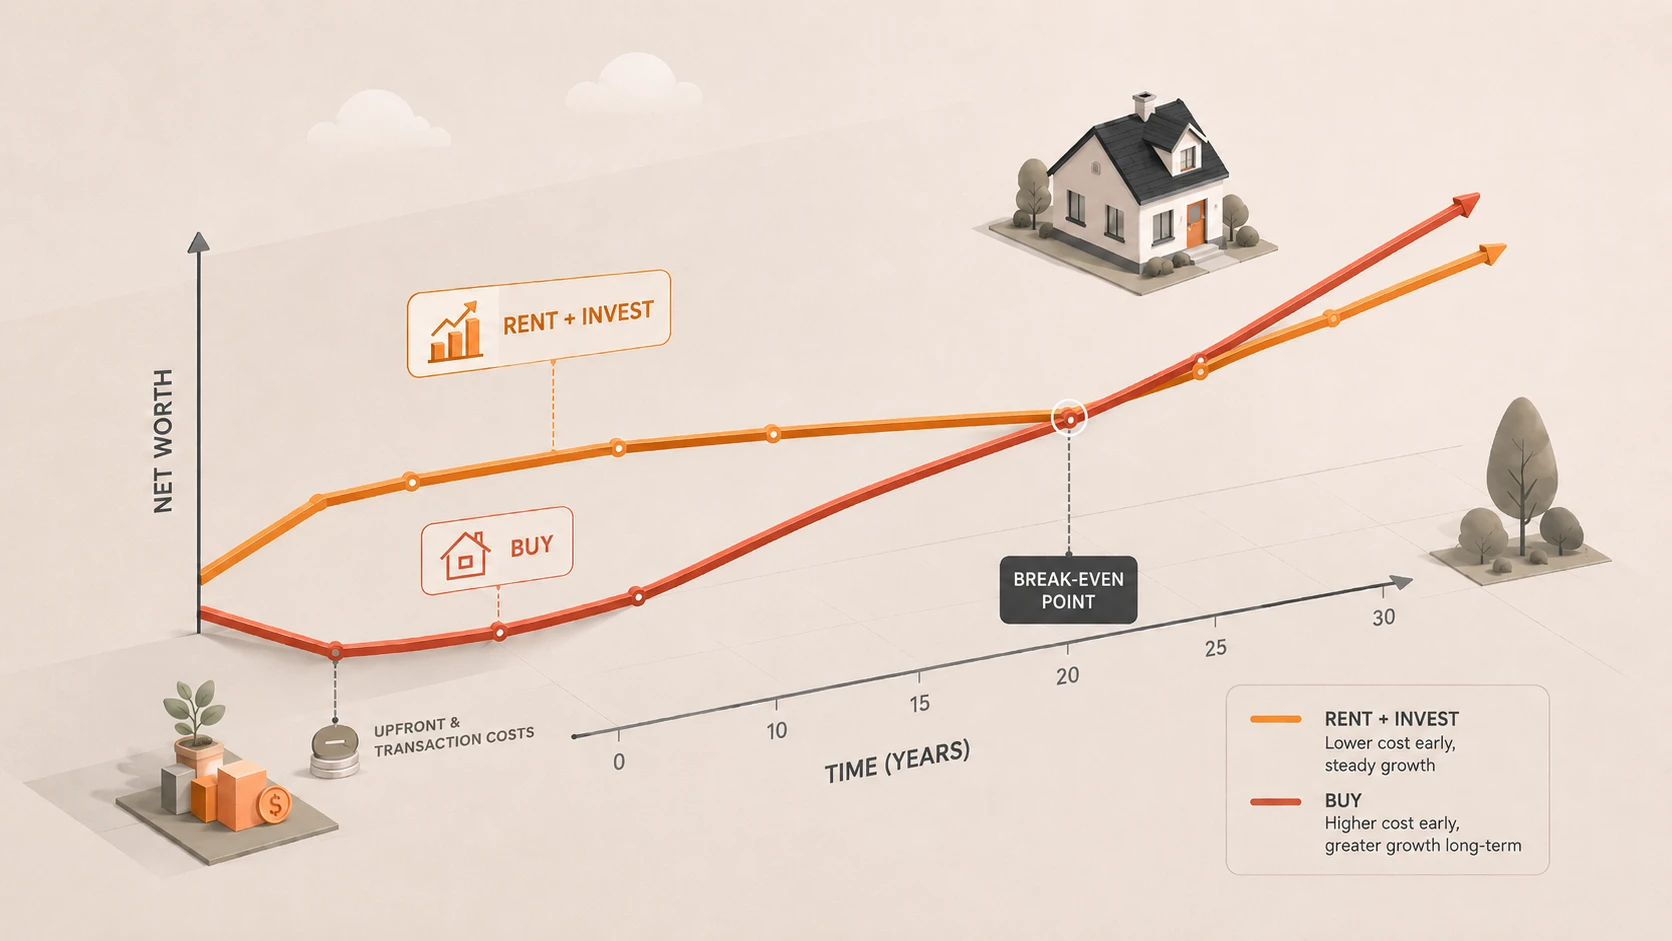
五年的時間跨度需要謹慎對待。五到七年處於模糊的中間地帶。十年則給了買房更多發揮作用的空間,因為你有時間消化交易成本、償還本金,並熬過疲軟的賣房市場。
你的生活和電子表格同樣重要。
你可能會換工作。你可能會為了伴侶搬家。你可能需要多一間臥室。你可能會覺得這座城市不再適合你。你可能希望孩子上學穩定。你可能希望擁有說走就走的自由,而不必在糟糕的市場裡尋找買家。
靈活性是有價值的。給它定一個數字,哪怕這個數字感覺很粗略。如果兩年後不得不賣房,更低的每月還款額也可能變得很昂貴。
先看當地價格,再看籠統規則
房屋市場並不在乎全國平均水平。
在一座城市裡,一套600,000美元的房子每月租金2,500美元,這會給你一個答案。在另一座城市裡,同樣的房子每月租金4,200美元,答案就不一樣了。
同一個買家。同樣的收入。不同的算術。
先用房價租金比做一個初步判斷。
一套600,000美元、每月租金2,500美元的房子,房價租金比為20。
這個比率並不能回答全部問題。稅費、利率、保險、維護和房價上漲都可能改變結果。不過,它能糾正一個常見錯誤:只拿房租和房貸每月還款額比較,而忽略其餘的一切。
有些城市把房子定價成投資戰利品,而把租金定價成單純的居所。另一些城市的租金高到讓買房開始變得合理。你需要的是你所在街區的比率,而不是一個全國性的口號。
算上買家寧願忘記的成本
一份有用的持有成本估算,恰恰要包括那些讓房子顯得不那麼負擔得起的成本。
你需要計入房貸本金和利息、不動產稅、房屋保險、物業費、維護、維修、交易費用、賣房成本,以及你鎖定在自備款中的現金。
維護成本值得比買家通常給予的更多重視。
很多買家把每年房屋價值的1%作為初始維護儲備。把這個數字當作初步估計,而不是承諾。
一套500,000美元的房子,按1%儲備,在任何重大意外之前每年就需要5,000美元。按2%,你要預留10,000美元。按3%,則要預留15,000美元。
老房子、惡劣天氣、舊屋頂、老化的管道、泳池、大院子以及被拖延的保養,都可能推高這個數字。驗房可以降低遭遇糟糕意外的機率,但無法阻止房子變老。
平靜的年份並不會讓擁有不動產變得更便宜。它們只是給了下一張帳單更多到來的時間。
把自備款放進兩個故事裡
自備款屬於比較的一部分。很多買家把它當作通往房子路上要跨過的一道坎。它其實是資本。
往房子裡投入100,000美元,你獲得了房屋權益。你也失去了動用這筆錢的能力。房屋權益以後或許能派上用場,但它不像現金或證券帳戶那樣靈活。失業時你沒法賣掉一間臥室。你也沒法賣掉一條走廊去支付醫療帳單。
在租房的情形下,同樣這筆錢可以繼續投資。僅憑這一點,租房並不會勝出。模型需要比較的是同一筆資本的兩種用途。
“租房加投資”在紙面上行得通的前提,是你把差額拿去投資。如果租房每月為你省下700美元,而你把它花掉了,那麼模型描述的就是一個並不是你的人。
對自己的行為要坦誠。一個有用的模型應當反映你會如何使用多出來的現金,而不是一個完美家庭會怎麼做。
在確定能用上之前,對稅收優惠保持懷疑
房地產稅收優惠對一些買家有幫助,也會讓另一些買家失望。
只有當你的稅制允許、並且分項扣除超過標準扣除時,房貸利息扣除才有意義。不動產稅的處理方式取決於你住在哪裡。有些地方對居住徵稅剋制。另一些地方則讓不動產稅成為一項主要成本。
不要因為飯桌上有人說利息可以抵稅就去買房。
問一些實際的問題。你會分項扣除嗎?扣除額會超過標準扣除嗎?買房後當地不動產稅會上漲嗎?你所在的轄區會按成交價重新評估房子嗎?保險費會不會因為洪水、火災、風暴或其他當地風險而變化?
一項你用不上的稅收優惠,價值為零。在確定它適用於你之前,把它排除在模型之外。
搭建兩條路徑
你不需要完美的預測。你需要一個公平的比較。
選一個時間跨度:五年、十年、十五年或二十年。然後在同一期間內分別為買房和租房建模。
對於買房情形,要計入自備款、交易費用、房貸每月還款額、稅費、保險、物業費、維護儲備、預期維修和賣房成本。最後估算房子的價值,減去剩餘貸款餘額,再減去賣房成本。這樣就得到了賣房後的房屋權益。
對於租房情形,從你本來會用於自備款和交易費用的同一筆現金開始。假設這筆錢一直在投資。然後為房租、房租上漲,以及租房與買房之間的差額建模。如果租房更便宜,就把差額拿去投資。如果租房更貴,就從投資餘額中減去差額。
然後把投資餘額與買房後的賣房權益進行比較。
這個比較比房租對每月還款額重要得多。每月還款額比較給你的是一個標題。期末資產淨值給你的才是決定。
分別檢視第5年、第10年、第15年和第20年。一次購屋在第5年可能看起來很弱,到第15年卻很強。如果一次購屋只有在20年後才划算,它可能並不適合你的生活。
出價之前,先算算最難看的版本
一個想要這套房子的買家,總能讓數字配合自己。
用強勁的房價上漲、很少的維修、疲弱的投資報酬、高的房租漲幅和低廉的賣房成本去測算,買房看起來就會很棒。模型會為這次購買祝福,因為你給了它友好的假設。
多算幾個版本。
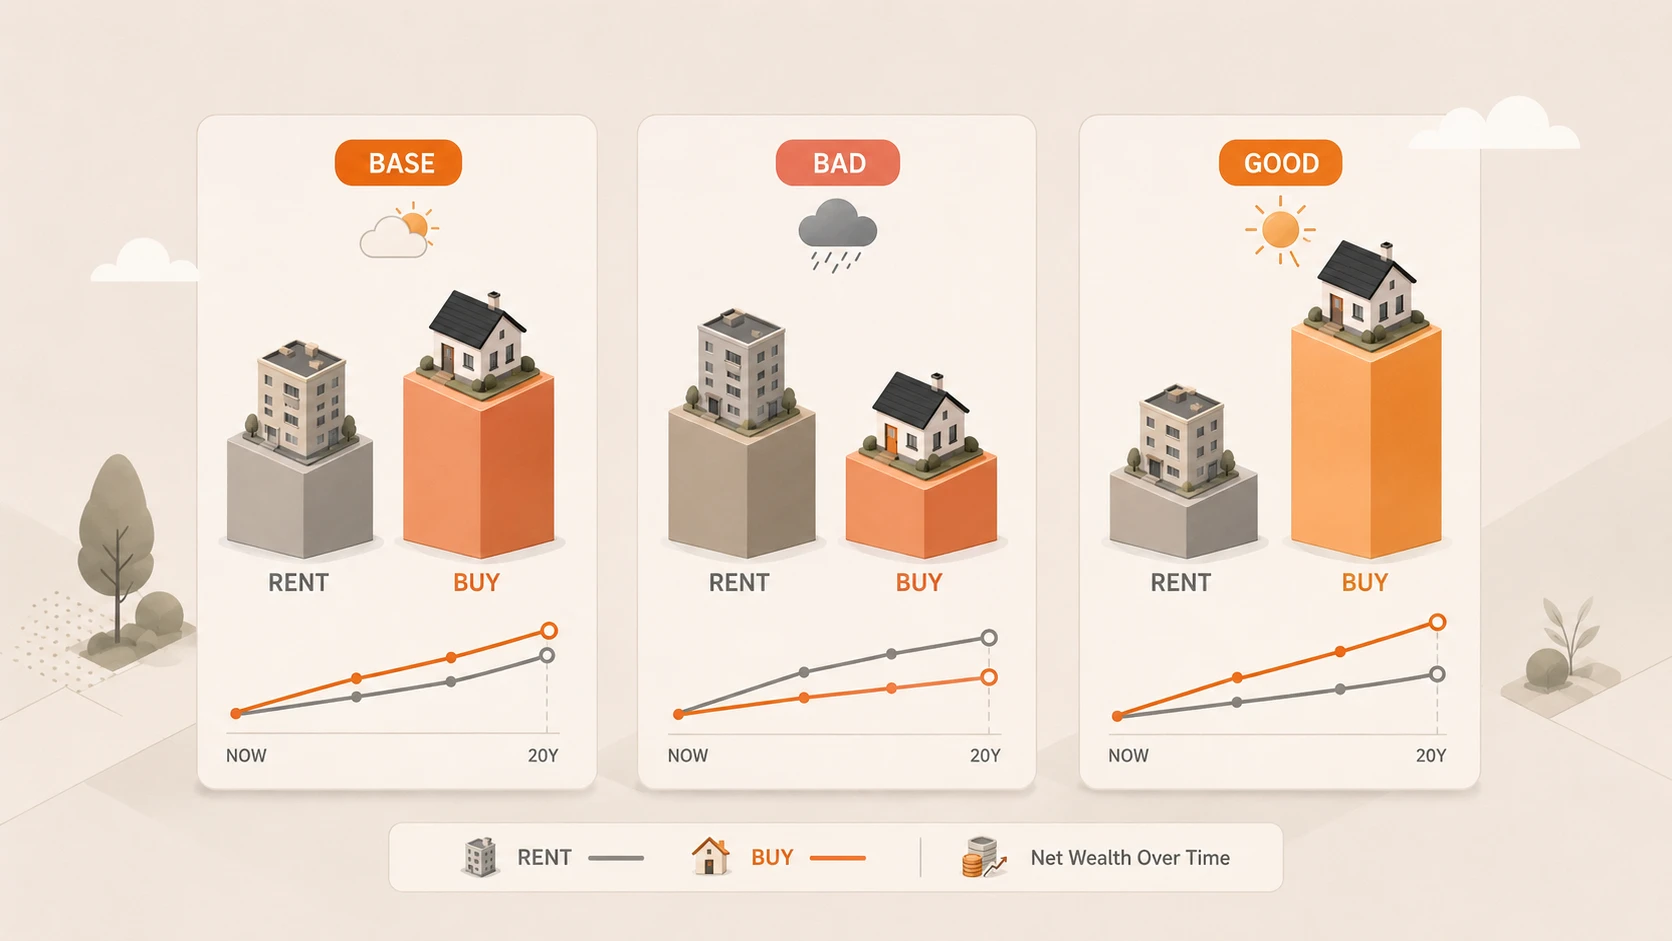
在基準情境中,使用合理的房價上漲、合理的投資報酬、正常的房租漲幅,以及與房屋年齡和狀況相符的維護儲備。
在糟糕情境中,調低房價上漲,調高維修費用,加入疲軟的賣房市場,並測試比計畫更早搬家會造成多大損失。
在良好情境中,給房子強勁的房價上漲、穩定的成本和順利的出售。
然後研究其中的規律。
如果買房在基準和糟糕情境中都勝出,這些數字就很紮實。如果買房要靠良好情境才划算,你就是在對一個街區裡的一項資產進行加槓桿的押注。你可能仍然想下這個注。但在簽字之前,你應該先給它一個名字。
一套房子也可能因為電子表格裝不下的理由而勝出。你可能想要穩定的學校。你可能想養狗而不必徵得房東同意。你可能想裝修。你可能想紮根。
這些理由很重要,因為生活很重要。把財務理由和生活理由分開。把兩者混在一起,會讓你假裝一種偏好是一項計算。
決定
當數字成立、你的時間跨度足以讓房子克服交易成本,而且你的儲蓄能扛過擁有不動產最難看的那個版本時,就買房。
當數字顯得吃緊、你的生活可能發生變化,或者這次購買依賴完美的房價上漲且沒有重大維修時,就租房。
父母、經紀人、朋友、同事和居住文化,可能會讓買房感覺像一場畢業典禮。別理會這場典禮。一套房子可以累積財富。它也可能套住現金、收窄你的選擇,並把每一次維修都變成你的問題。
租房不會給你房屋權益。買房也不會給你任何保證。
選擇那條能讓你的資產負債表更強健、讓你的未來不那麼脆弱的路。
買房之前擁有不動產會讓緊急基金變得更加重要。維修不會等到方便的時候才來。相關閱讀一套房子會改變你的資產設定。把它當作一項集中度很高的資產來建模。