
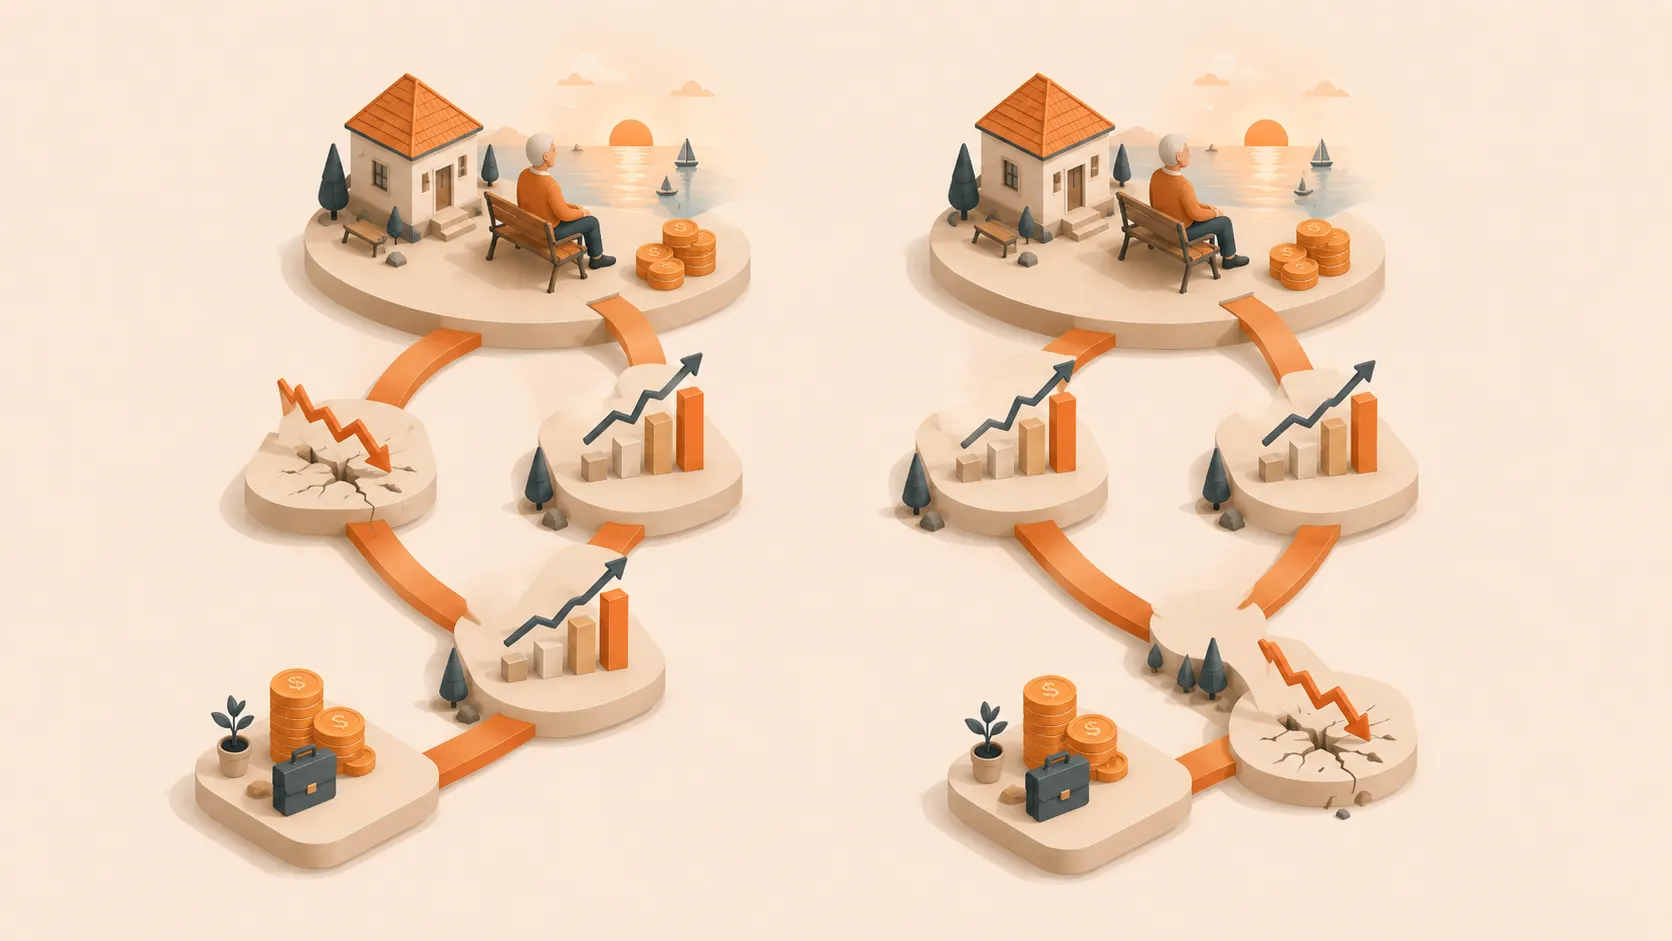
Due pensionati possono partire con un milione di euro, prelevare 50.000 € l’anno e ottenere gli stessi 30 rendimenti annuali. Uno può esaurire il denaro mentre l’altro termina con 1,37 milioni di euro. La differenza nasce dall’ordine dei rendimenti.
L’ordine cambia il risultato
Considera questa sequenza artificiale:
- un anno al -40%;
- un anno al -20%;
- un anno al -10%;
- due anni al +5%;
- 25 anni al +8%.
Entrambi prelevano 50.000 € alla fine di ogni anno. La sequenza dà loro lo stesso rendimento medio geometrico di lungo periodo, circa il 4%. Ignoriamo inflazione, imposte, commissioni e allocazione delle attività, così l’ordine resta l’unica variabile.
Il rendimento (r_t) cambia ogni anno. Il prelievo (W) rimane pari a 50.000 €.
Se il crollo arriva per primo, il saldo scende a circa 229.000 € dopo cinque anni e a 43.700 € dopo dieci. Il portafoglio si esaurisce durante l’undicesimo anno. Se arrivano prima gli anni migliori, il saldo raggiunge circa 3,19 milioni di euro dopo 25 anni e termina vicino a 1,37 milioni dopo le stesse perdite successive.
Senza prelievi, entrambe le sequenze terminerebbero allo stesso valore composto. I prelievi cambiano il risultato perché le attività vendute dopo una discesa non possono partecipare alla ripresa. Vanguard ha documentato lo stesso meccanismo nei dati storici statunitensi: il pensionato con la sequenza iniziale peggiore esauriva il portafoglio prima.[1]
Perché contano le perdite iniziali
Parti da un milione di euro e preleva 40.000 € dopo la perdita. Un calo del 10% lascia 860.000 €, uno del 20% lascia 760.000 € e uno del 40% lascia 560.000 €. I successivi 40.000 € equivalgono quindi al 4,65%, al 5,26% o al 7,14% del saldo residuo.
L’importo in euro può restare invariato mentre la percentuale del portafoglio rimasto aumenta. Dopo una forte discesa, monitora entrambe le cifre.
Durante l’accumulo, i versamenti dallo stipendio possono compensare un rendimento negativo. Durante la pensione, i prelievi possono costringerti a vendere mentre il mercato scende. Anche le perdite tardive contano, ma restano meno prelievi futuri da finanziare.
Crea flessibilità prima del crollo
Una riserva liquida può finanziare le spese previste mentre gli investimenti recuperano. Se spendi 40.000 € l’anno e tieni 80.000 € in liquidità per la pensione, puoi coprire due anni senza vendere azioni. Anche la liquidità ha un costo, quindi valuta la riserva all’interno dell’intero portafoglio.
Le spese flessibili possono ridurre le vendite forzate. Per esempio, potresti ridurre di 5.000 € le spese di viaggio per un anno dopo che il portafoglio è sceso del 20% rispetto al percorso previsto. Definisci la regola prima del pensionamento e verifica se la rispetteresti davvero.
Lavorare un altro anno aggiunge un versamento, evita un prelievo e accorcia l’orizzonte da finanziare. Anche lavorare parte dell’anno o avere un reddito a tempo parziale può ridurre il primo prelievo dal portafoglio.
Separa la liquidità di emergenza da quella per la pensioneUsa ipotesi diverse per gli imprevisti e per i prelievi pianificati dal portafoglio.Metti alla prova la data del pensionamento
Costruisci più percorsi:
- Ipotesi di rendimento di base.
- Un calo del 20% nel primo anno.
- Un calo del 40% nel primo anno.
- Due anni iniziali deboli.
- Inflazione elevata con rendimenti deboli.
- Un rinvio del pensionamento di un anno.
- Un taglio temporaneo delle spese dopo un ribasso.
Fignis può confrontare questi rami su un’unica cronologia, mantenendo visibili spese, pensioni e imposte. La domanda utile è: «Cosa cambierei dopo un inizio difficile?»
Il mercato decide il rendimento del tuo primo anno di pensione. Tu scegli la riserva liquida, le regole di spesa, la data del pensionamento e l’allocazione del portafoglio.
Rivedi il portafoglio prima della pensioneCollega l’allocazione delle attività ai ribassi che potresti affrontare avvicinandoti alla fase dei prelievi.Collega il rischio di sequenza al tasso di prelievoScopri perché una percentuale iniziale di prelievo non può sostituire un piano dei flussi di cassa per la pensione.