
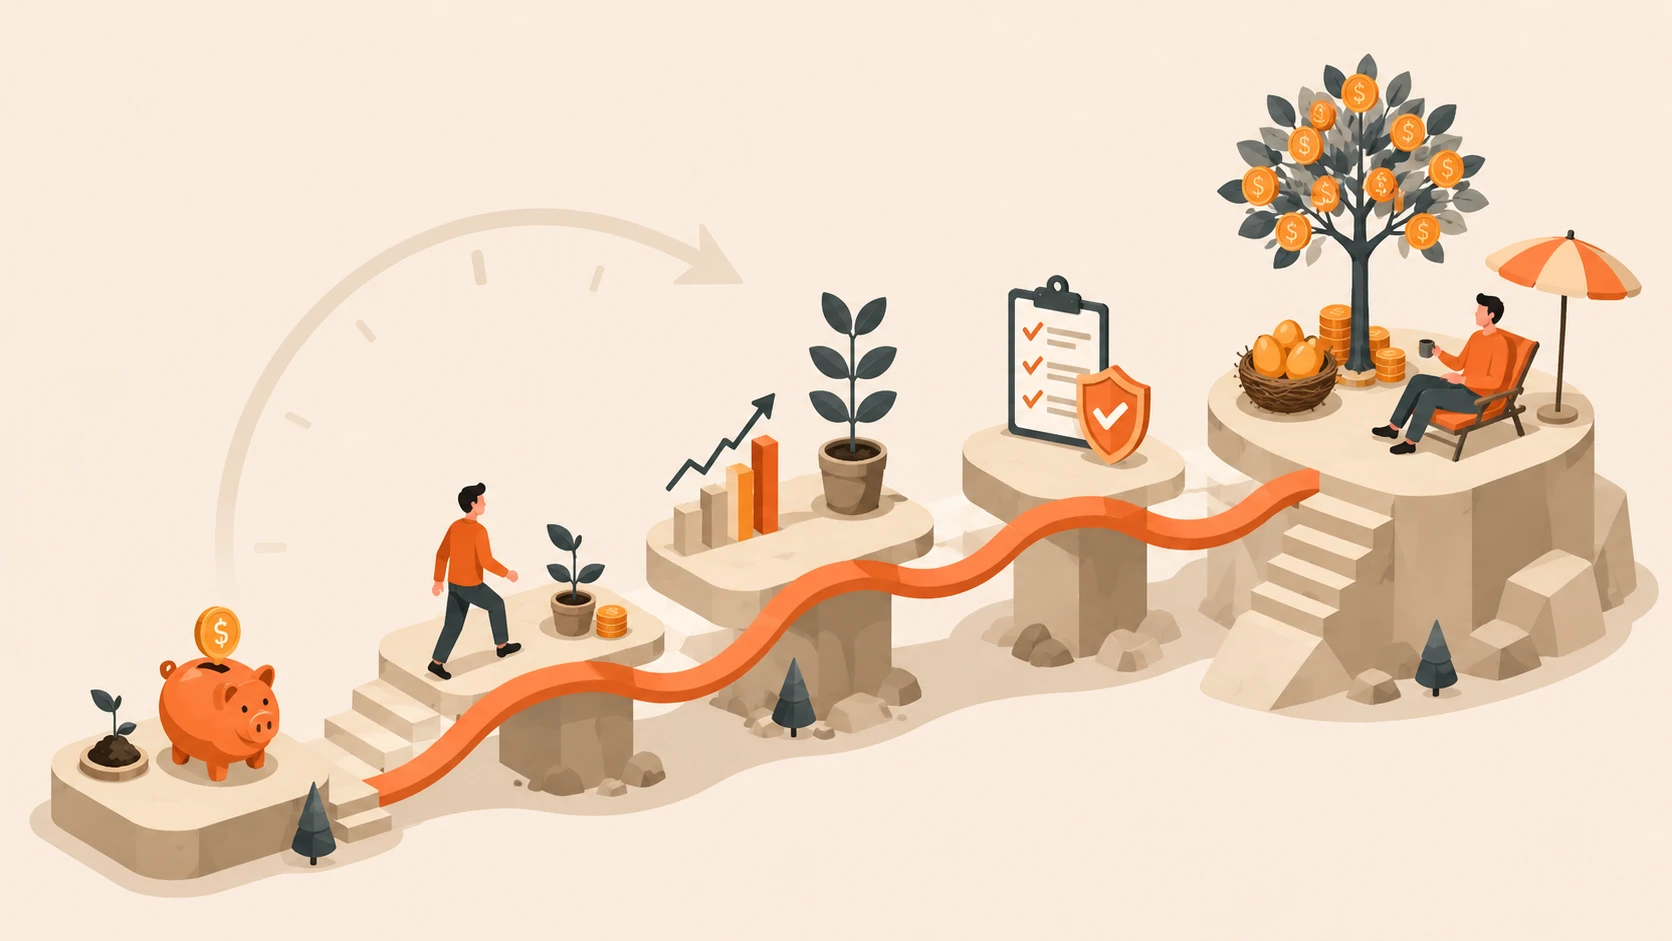
La maggior parte dei consigli sulla pensione tratta il percorso come una lunga fatica indistinta: risparmia di più, investi con giudizio, spera per il meglio. In realtà, ciò su cui dovresti concentrarti cambia radicalmente a ogni decennio. Gli errori che contano a 35 anni sono completamente diversi da quelli che contano a 55.
Ecco la guida decennio per decennio. Niente gergo legato a un singolo paese, solo i meccanismi finanziari che funzionano ovunque.
I tuoi 20 anni: costruisci le fondamenta
I 20 anni sono il momento di costruire abitudini di risparmio durature. Le cifre sono piccole, ma l’automatismo del risparmio vale più di qualsiasi singola decisione d’investimento che prenderai in seguito.[1]
Inizia con tre mosse:
- Automatizza un versamento di risparmio, anche solo il 5–10% del reddito, nel conto previdenziale con agevolazioni fiscali offerto dal tuo datore di lavoro o dallo Stato
- Costruisci un fondo d’emergenza che copra 3–6 mesi di spese, così non dovrai mai attingere ai risparmi per la pensione
- Impara le basi dell’investimento diversificato a basso costo. Non devi scegliere singoli titoli, ti servono fondi indicizzati sull’intero mercato
Il rischio più grande dei 20 anni è aspettare a cominciare.
I tuoi 30 anni: il tempo è tutto
I 30 anni sono il decennio con la leva più forte per la pensione, punto. Grazie all’interesse composto, un euro investito a 30 anni cresce fino a circa quattro volte quello che diventa un euro investito a 50, ipotizzando rendimenti reali di circa il 7%.[2] Non ti serve il portafoglio perfetto. Ti basta risparmiare abbastanza, abbastanza presto.
L’obiettivo: il 15–20% del reddito lordo, compresi eventuali contributi del datore di lavoro o contributi pensionistici obbligatori. Se ti sembra ambizioso, parti da quello che puoi e aumentalo di 1–2 punti ogni anno. La maggior parte delle persone non si accorge degli aumenti graduali.
L’ordine delle priorità:
- Ottieni l’intero contributo del datore di lavoro sul piano pensionistico aziendale (sono soldi gratis, non lasciarli sul tavolo)
- Sfrutta al massimo tutti i conti esentasse o con agevolazioni fiscali a tua disposizione
- Aumenta i versamenti oltre il minimo ogni volta che il tuo reddito cresce
La minaccia più grande: l’inflazione dello stile di vita. Ogni aumento che finisce subito in un appartamento più bello o in un’auto nuova è un aumento che il tuo io futuro non vedrà mai. Fai crescere il tasso di risparmio insieme al reddito, non solo le spese.
Ciò che conta di più nei 30 anni è la stessa cosa che conta di più in ogni decennio: continua ad aumentare il tasso di risparmio e lascia lavorare l’interesse composto.
I tuoi 40 anni: metti alla prova il piano
A 40 anni, un parametro comune è avere da parte per la pensione 3 volte il tuo stipendio annuo. Se ci sei, ottimo. Sposta l’attenzione da «risparmiare di più» a «risparmiare meglio». Se sei indietro, questo è l’ultimo decennio in cui un risparmio intenso ottiene ancora una spinta significativa dall’interesse composto.
È il decennio in cui iniziare a porsi scomode domande del tipo «e se»:
- E se il mercato scendesse del 30% proprio l’anno in cui voglio andare in pensione?
- E se perdessi il lavoro a 55 anni e non trovassi un impiego equivalente?
- E se i costi sanitari raddoppiassero in pensione?
- E se dovessi sostenere genitori anziani o figli adulti?
Se il tuo piano funziona solo con il bel tempo, è troppo fragile. Le correzioni sono più facili a 42 anni che a 58. Esegui subito le proiezioni con ipotesi prudenti e più avanti ti ringrazierai.
Nei 40 anni versa sia in conti a tassazione differita sia in conti esentasse, se il tuo ordinamento li prevede entrambi. Così avrai flessibilità nei prelievi: ogni anno potrai attingere al contenitore che riduce al minimo le tasse. Il tuo io futuro apprezzerà la possibilità di scelta.
I tuoi 50 anni: il piano diventa concreto
Qui la pianificazione della pensione smette di essere astratta. Le stime della pensione pubblica iniziano ad avere un significato. I calcoli della previdenza aziendale, se presente, prendono forma. Il portafoglio è abbastanza grande perché le decisioni di allocazione abbiano conseguenze economiche reali.
Il compito principale ora è mappare la transizione del reddito: quali soldi arrivano da dove, e quando? Quando inizia la pensione pubblica? Come colmi il divario tra l’ultimo stipendio e il primo flusso di reddito garantito?
Le regole di recupero diventano di solito disponibili intorno ai 50 anni nella maggior parte degli ordinamenti, con limiti di versamento più alti per i conti previdenziali. Se riesci a permettertelo, quei versamenti extra crescono esentasse per 15 anni o più.
Gli affinamenti possibili nei 50 anni (conversioni strategiche dei conti negli anni a basso reddito, consolidamento dei conti, ottimizzazione dell’ordine dei prelievi) possono valere quanto anni di risparmio aggiuntivo in precedenza.[3] È qui che i dettagli ripagano.
I tuoi 60 anni: agisci, non bloccarti
I cinque anni prima e dopo il pensionamento sono i più decisivi dell’intero percorso dal punto di vista finanziario. È il momento in cui il rischio di sequenza dei rendimenti raggiunge il picco, un modo elegante per dire che «un forte calo del mercato proprio quando inizi a prelevare può danneggiare la tua pensione in modo permanente».
Rinviare la pensione pubblica, anche solo di qualche anno, spesso aumenta il reddito complessivo di vita del 30–80%. Per la maggior parte delle persone è la più grande ottimizzazione finanziaria disponibile, ed è solo una questione di tempistica.
Confronta come appare la pensione a diverse età di decorrenza. La differenza nel reddito complessivo di vita è spesso di centinaia di migliaia. Combinala con una strategia di prelievo intelligente per i primi cinque anni (attingere prima ai conti tassabili, lasciar crescere i conti a tassazione differita, valutare conversioni strategiche verso conti esentasse) e potrai aumentare in modo significativo sia il reddito sia la durata del portafoglio.
- Controlla le stime della pensione alla prima età utile, a quella ordinaria e a quella posticipata. Trova l’età di decorrenza che massimizza le prestazioni nell’arco della vita in base alla tua salute e alla tua situazione
- Costruisci un ordine di prelievo per i primi 5 anni che eviti di vendere azioni durante una fase di ribasso
- Cerca finestre di conversione tra il pensionamento e l’età dei prelievi obbligatori per ridurre il carico fiscale futuro
- Pianifica revisioni annuali. I primi anni richiedono più aggiustamenti di qualsiasi altro periodo
Molte persone si bloccano in questa fase, sopraffatte dall’irreversibilità di tutto. Ma anche non agire è una decisione, e spesso costosa. Stabilisci una cadenza di revisione, fai aggiustamenti informati e fidati dei decenni di preparazione che hai già alle spalle.
I principi validi in ogni decennio
Ovunque tu sia lungo il percorso, quattro regole valgono sempre:
- Risparmia in automatico. La forza di volontà è inaffidabile. Automatizza i versamenti, così la decisione si prende una volta sola e non a ogni stipendio.
- Mantieni bassi i costi. Le commissioni d’investimento si compongono al contrario. Una commissione annua dell’1% può mangiarsi il 25–30% dei rendimenti in 30 anni.
- Diversifica tra trattamenti fiscali. Avere denaro in conti a tassazione differita, esentasse e tassabili ti dà una flessibilità straordinaria in seguito.
- Non cercare di anticipare il mercato. Il tempo trascorso nel mercato batte il tentativo di anticipare il mercato, decennio dopo decennio.[4]