
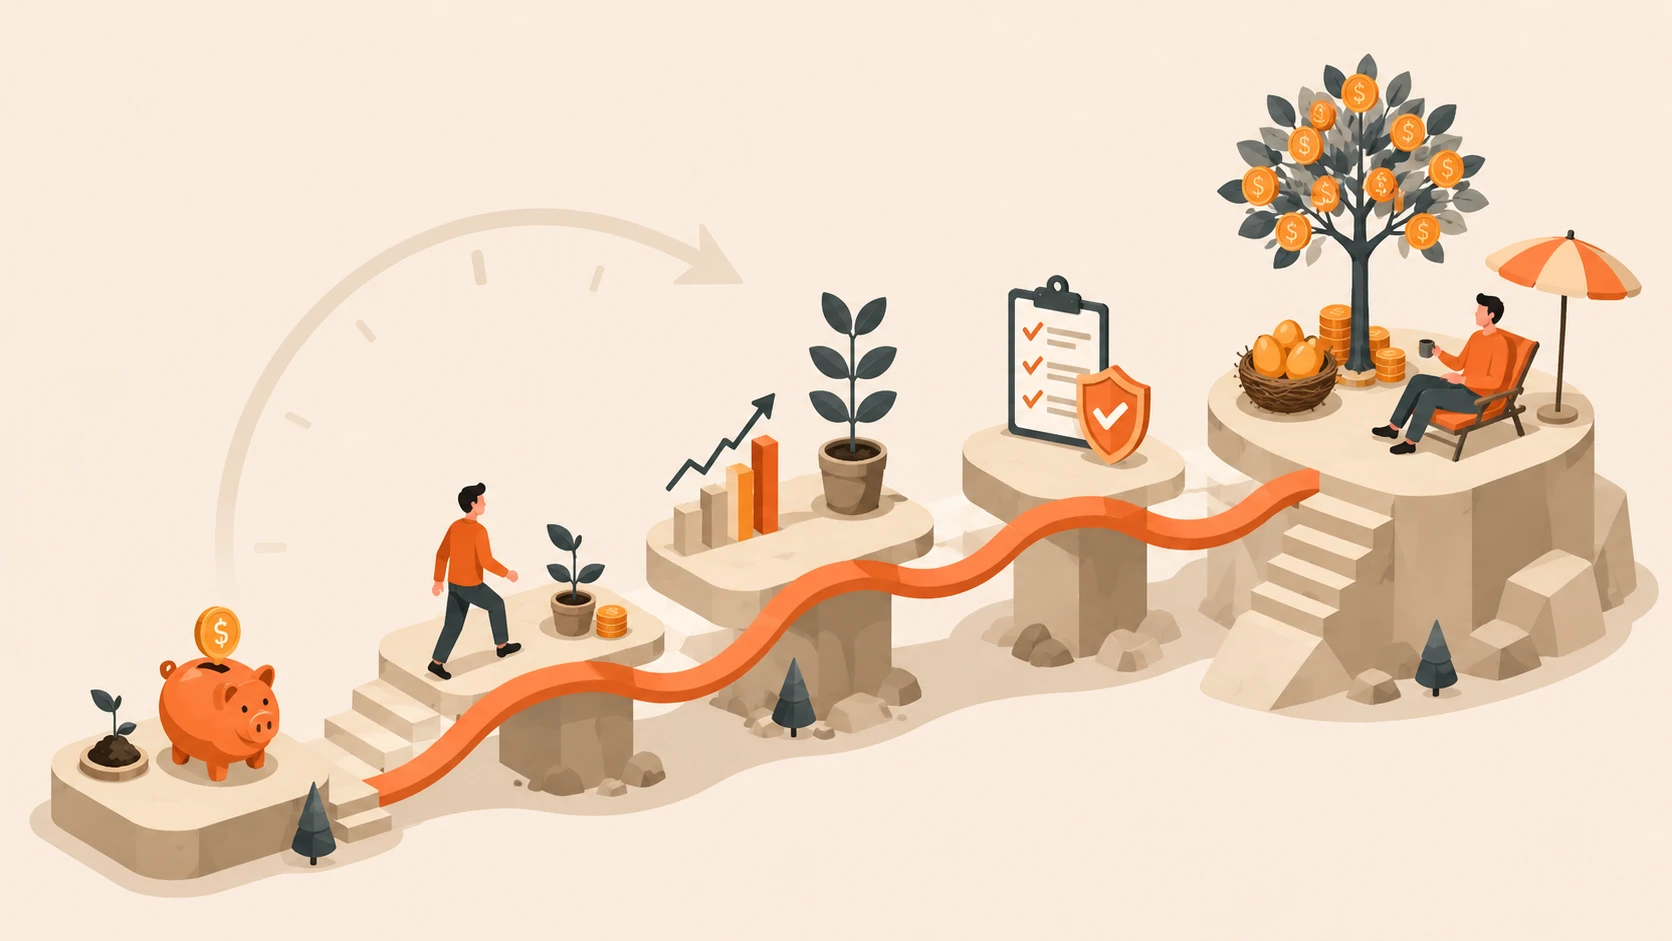
A maioria dos conselhos sobre a reforma trata o percurso como uma longa caminhada indiferenciada: poupa mais, investe com sensatez, espera pelo melhor. Mas a verdade é que aquilo em que te deves focar muda radicalmente a cada década. Os erros que importam aos 35 são completamente diferentes dos que importam aos 55.
Eis o plano década a década. Sem jargão específico de nenhum país, apenas a mecânica financeira que funciona em todo o lado.
Os teus 20 anos: constrói as fundações
Os 20 anos são a altura de criar hábitos de poupança duradouros. Os montantes são pequenos, mas o hábito de poupar automaticamente vale mais do que qualquer decisão de investimento isolada que venhas a tomar.[1]
Começa com três passos:
- Automatiza uma contribuição de poupança, mesmo que de 5–10% do rendimento, para a conta de reforma com benefícios fiscais que a tua entidade patronal ou o Estado oferecer
- Constrói um fundo de emergência que cubra 3–6 meses de despesas, para nunca teres de ir buscar dinheiro às poupanças da reforma
- Aprende as bases do investimento diversificado e de baixo custo. Não precisas de escolher ações, precisas de fundos de índice de mercado alargado
O maior risco dos 20 anos é esperar para começar.
Os teus 30 anos: o tempo é tudo
Os 30 anos são a década com maior alavanca para a reforma, ponto final. Graças aos juros compostos, um euro investido aos 30 cresce até cerca de quatro vezes aquilo em que se torna um euro investido aos 50, assumindo rentabilidades reais de cerca de 7%.[2] Não precisas da carteira perfeita. Só precisas de poupar o suficiente, cedo o suficiente.
O objetivo: 15–20% do rendimento bruto, incluindo eventuais contribuições da entidade patronal ou descontos obrigatórios para a pensão. Se isto te parece ambicioso, começa com o que conseguires e aumenta 1–2 pontos todos os anos. A maioria das pessoas nem nota as mudanças graduais.
A ordem de prioridades:
- Aproveita a contribuição total da entidade patronal para o plano de reforma da empresa (é dinheiro grátis, não o deixes ficar)
- Maximiza todas as contas isentas de imposto ou com benefícios fiscais que tenhas disponíveis
- Aumenta as contribuições acima do mínimo sempre que o teu rendimento subir
A maior ameaça: a inflação do estilo de vida. Cada aumento que vai direto para um apartamento melhor ou um carro novo é um aumento que o teu eu futuro nunca verá. Faz a taxa de poupança crescer com o rendimento, e não apenas as despesas.
O que mais importa nos 30 anos é o mesmo que mais importa em todas as décadas: manter a taxa de poupança a subir e deixar que os juros compostos façam o trabalho.
Os teus 40 anos: põe o plano à prova
Aos 40, uma referência comum é ter poupado para a reforma 3 vezes o teu salário anual. Se lá estás, ótimo. Muda o foco de «poupar mais» para «poupar melhor». Se estás atrasado, esta é a última década em que poupar com força ainda recebe um impulso significativo dos juros compostos.
Esta é a década para começares a fazer perguntas incómodas do tipo «e se»:
- E se o mercado cair 30% no ano em que planeio reformar-me?
- E se eu perder o emprego aos 55 e não encontrar trabalho equivalente?
- E se os meus custos de saúde duplicarem na reforma?
- E se tiver de apoiar pais idosos ou filhos adultos?
Se o teu plano só funciona com tempo bom, é demasiado frágil. As correções são mais fáceis aos 42 do que aos 58. Faz agora as projeções com pressupostos conservadores e mais tarde vais agradecer a ti próprio.
Nos 40 anos, contribui tanto para contas com tributação diferida como para contas isentas de imposto, se a tua jurisdição oferecer ambas. Isto cria flexibilidade nos levantamentos mais tarde: em cada ano podes ir buscar dinheiro ao bolo que minimiza a tua fatura fiscal. O teu eu futuro vai agradecer a margem de escolha.
Os teus 50 anos: o plano torna-se real
É aqui que o planeamento da reforma deixa de ser abstrato. As estimativas da pensão pública começam a ter significado. Os cálculos da pensão da empresa, se existir, ganham forma. A tua carteira é suficientemente grande para que as decisões de alocação tenham consequências reais em dinheiro.
A principal tarefa agora é mapear a transição de rendimento: que dinheiro vem de onde, e quando? Quando começa a tua pensão pública? Como fazes a ponte entre o último salário e a primeira fonte de rendimento garantido?
As regras de recuperação ficam normalmente disponíveis por volta dos 50 anos na maioria das jurisdições, com limites de contribuição mais altos para as contas de reforma. Se conseguires, essas contribuições extra crescem isentas de imposto durante 15 anos ou mais.
A afinação possível nos 50 anos (conversões estratégicas de contas em anos de rendimento baixo, consolidação de contas, otimização da ordem dos levantamentos) pode valer tanto como anos de poupança adicional mais cedo.[3] É aqui que os detalhes compensam.
Os teus 60 anos: executa, não congeles
Os cinco anos antes e depois da reforma são os de maior impacto financeiro de todo o processo. É nesta altura que o risco de sequência de rentabilidades atinge o pico, uma forma elegante de dizer que «uma grande queda do mercado precisamente quando começas a levantar dinheiro pode prejudicar a tua reforma de forma permanente».
Adiar a pensão pública, mesmo que só alguns anos, aumenta muitas vezes o teu rendimento ao longo da vida em 30–80%. Para a maioria das pessoas, esta é a maior otimização financeira disponível, e é apenas uma decisão de calendário.
Compara como fica a reforma em diferentes idades de início da pensão. A diferença no rendimento ao longo da vida chega muitas vezes a centenas de milhares. Junta-lhe uma estratégia inteligente de levantamentos para os primeiros cinco anos (recorrer primeiro às contas tributáveis, deixar crescer as contas com tributação diferida, considerar conversões estratégicas para contas isentas) e podes aumentar de forma significativa tanto o teu rendimento como a longevidade da carteira.
- Verifica as estimativas da pensão na idade mais precoce, na idade normal e na idade diferida. Encontra a idade de início que maximiza as prestações ao longo da vida de acordo com a tua saúde e situação
- Define uma sequência de levantamentos para os primeiros 5 anos que evite vender ações numa fase de queda
- Procura janelas de conversão entre a reforma e a idade dos levantamentos obrigatórios para reduzir a carga fiscal futura
- Planeia revisões anuais. Os primeiros anos exigem mais ajustes do que qualquer outro período
Muitas pessoas congelam nesta fase, esmagadas pela irreversibilidade de tudo. Mas não agir também é uma decisão, e muitas vezes uma decisão cara. Define um ritmo de revisões, faz ajustes informados e confia nas décadas de preparação que já fizeste.
Os princípios que valem em todas as décadas
Estejas onde estiveres no percurso, há quatro regras que se aplicam sempre:
- Poupa automaticamente. A força de vontade não é fiável. Automatiza as contribuições para que a decisão seja tomada uma vez, e não a cada salário.
- Mantém os custos baixos. As comissões de investimento funcionam como juros compostos ao contrário. Uma comissão anual de 1% pode comer 25–30% das tuas rentabilidades ao longo de 30 anos.
- Diversifica entre tratamentos fiscais. Ter dinheiro em contas com tributação diferida, isentas e tributáveis dá-te uma flexibilidade extraordinária mais tarde.
- Não tentes acertar no momento do mercado. O tempo no mercado vence a tentativa de adivinhar o mercado, década após década.[4]