
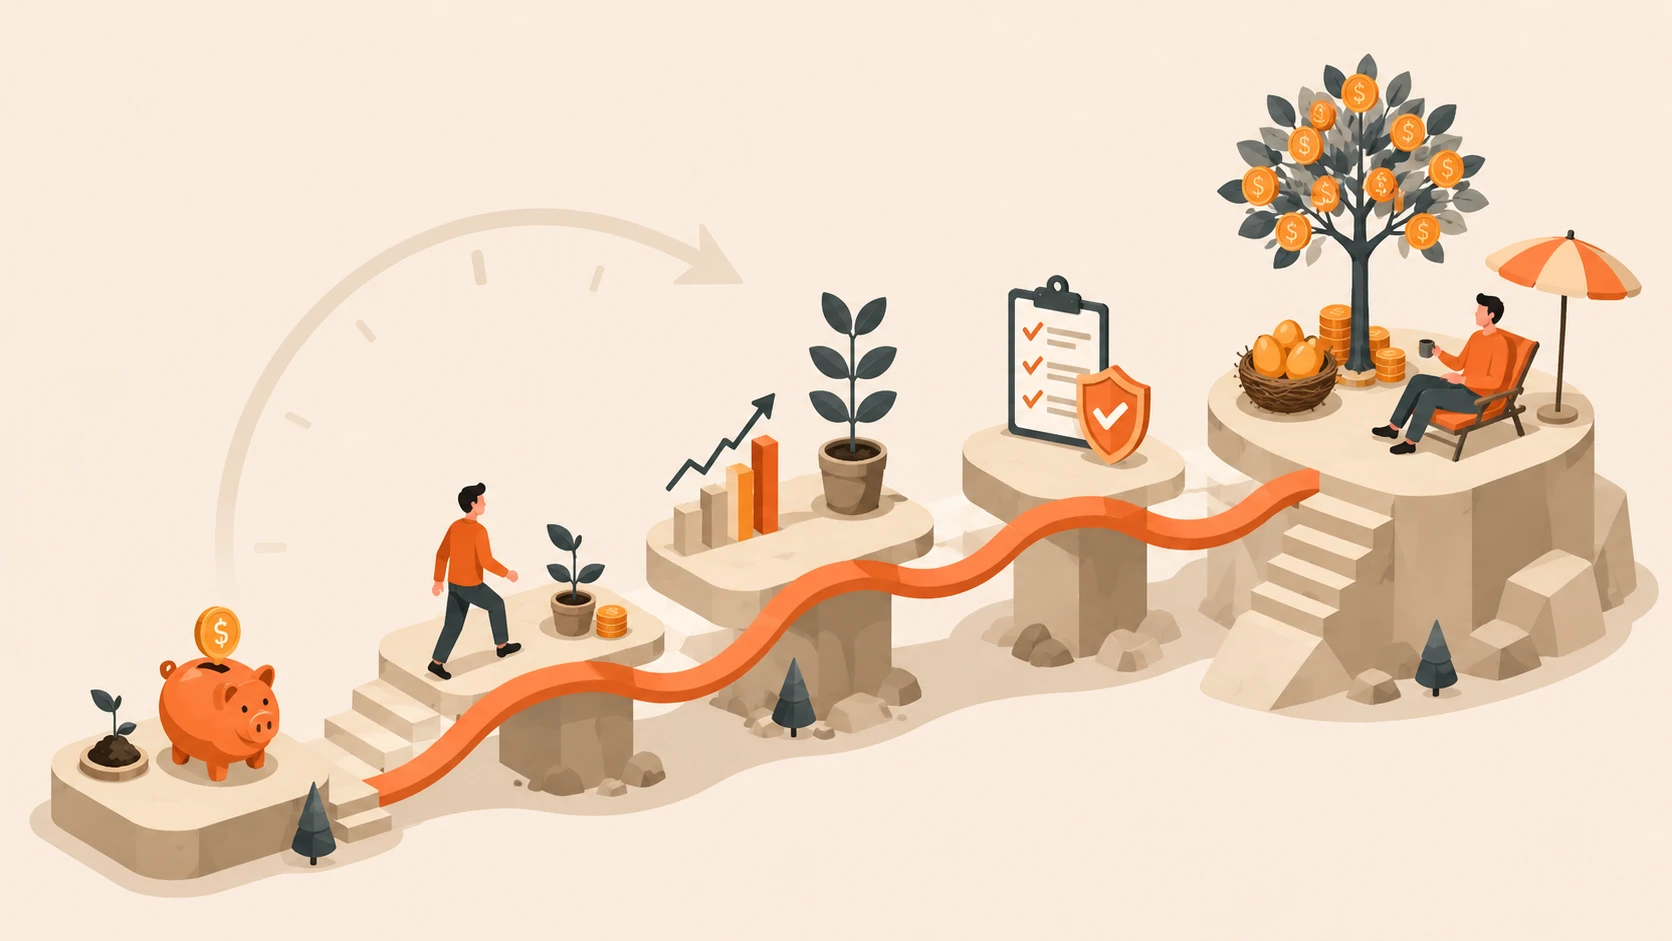
Majoritatea sfaturilor despre pensionare tratează drumul ca pe un efort lung și uniform: economisește mai mult, investește înțelept, speră să fie bine. În realitate, prioritățile se schimbă mult de la un deceniu la altul. Greșelile care contează la 35 de ani diferă complet de cele care contează la 55.
Iată ghidul pe decenii. Fără jargon specific unei țări, doar mecanismele financiare aplicabile pe scară largă.
La 20 de ani: construiește fundația
Deceniul de la 20 de ani este momentul potrivit pentru obiceiuri durabile de economisire. Sumele sunt mici, dar reflexul economisirii automate valorează mai mult decât orice decizie individuală de investiție pe care o vei lua ulterior.[1]
Începe cu trei pași:
- Automatizează o contribuție de economisire, chiar de 5–10% din venit, într-un cont de pensionare cu avantaje fiscale oferit de angajator sau de stat
- Construiește un fond de urgență care acoperă 3–6 luni de cheltuieli, ca să nu fii nevoit să folosești economiile de pensionare
- Învață bazele investițiilor diversificate cu costuri reduse. Nu trebuie să alegi acțiuni individuale, ci fonduri de indice care acoperă piețe largi
Cel mai mare risc la 20 de ani este să amâni începutul.
La 30 de ani: timpul contează enorm
Deceniul de la 30 de ani oferă cea mai mare pârghie pentru pensionare. Datorită capitalizării, un dolar investit la 30 de ani ajunge la aproximativ de patru ori valoarea unuia investit la 50, presupunând randamente reale de circa 7%.[2] Nu ai nevoie de portofoliul perfect. Trebuie doar să economisești suficient, suficient de devreme.
Ținta: 15–20% din venitul brut, inclusiv contribuțiile suplimentare ale angajatorului sau contribuțiile obligatorii la pensie. Dacă pare mult, începe cu cât poți și mărește cu 1–2 puncte procentuale anual. Majoritatea oamenilor nu simt schimbările treptate.
Ordinea priorităților:
- Obține întreaga contribuție complementară a angajatorului la planul de pensionare; sunt bani suplimentari pe care nu ar trebui să îi pierzi
- Folosește la maximum conturile scutite de impozit sau cu avantaje fiscale disponibile
- Mărește contribuțiile peste minim ori de câte ori cresc veniturile
Cea mai mare amenințare: Creșterea cheltuielilor odată cu stilul de viață. Fiecare mărire care merge direct într-un apartament mai frumos sau o mașină nouă este una de care viitorul tău nu beneficiază. Lasă rata de economisire să crească odată cu venitul, nu doar cheltuielile.
Ce contează cel mai mult la 30 de ani este valabil în fiecare deceniu: mărește rata de economisire și lasă capitalizarea să lucreze.
La 40 de ani: testează rezistența planului
La 40 de ani, un reper obișnuit este să ai economisit pentru pensionare de trei ori salariul anual. Dacă ai ajuns acolo, foarte bine. Mută atenția de la „economisește mai mult” la „economisește mai eficient”. Dacă ești în urmă, acesta este ultimul deceniu în care economisirea intensă mai primește un impuls important din capitalizare.
Acesta este deceniul întrebărilor incomode:
- Dacă piața scade cu 30% în anul în care plănuiesc să mă pensionez?
- Dacă îmi pierd slujba la 55 de ani și nu găsesc una comparabilă?
- Dacă cheltuielile medicale se dublează la pensionare?
- Dacă trebuie să susțin părinți în vârstă sau copii adulți?
Dacă planul funcționează doar în scenariul optimist, este prea fragil. Corecțiile sunt mai ușoare la 42 de ani decât la 58. Rulează proiecțiile acum cu ipoteze prudente și îți vei mulțumi mai târziu.
La 40 de ani, contribuie atât în conturi cu impozitare amânată, cât și în conturi scutite de impozit, dacă jurisdicția ta le oferă pe ambele. Asta creează flexibilitate la retragere: poți folosi categoria care minimizează impozitul într-un anumit an. Mai târziu vei aprecia opțiunile.
La 50 de ani: planul devine concret
Acum planificarea pensionării nu mai este abstractă. Estimările pensiei de stat capătă greutate. Calculele pensiei ocupaționale, unde există, se clarifică. Portofoliul este suficient de mare încât deciziile de alocare să aibă consecințe financiare importante.
Sarcina principală este cartografierea tranziției veniturilor: de unde vin banii și când? Când începe pensia de stat? Cum finanțezi intervalul dintre ultimul salariu și primul flux de venit garantat?
Facilitățile de recuperare a contribuțiilor devin adesea disponibile în jurul vârstei de 50 de ani, în jurisdicțiile care le prevăd, prin limite mai mari pentru conturile de pensionare. Dacă îți permiți, contribuțiile suplimentare se pot capitaliza cu avantaje fiscale timp de peste 15 ani.
Optimizările disponibile la 50 de ani, precum conversii strategice de conturi în anii cu venituri mici, consolidarea conturilor și optimizarea ordinii retragerilor, pot valora cât ani de economisire suplimentară anterioară.[3] Acum detaliile aduc beneficii.
La 60 de ani: aplică planul, nu te bloca
Cei cinci ani dinainte și de după pensionare au cele mai mari consecințe financiare ale întregului proces. Atunci riscul succesiunii randamentelor este maxim, adică „o scădere mare a pieței exact când începi retragerile îți poate afecta permanent pensionarea”.
Amânarea pensiei de stat, chiar cu câțiva ani, poate mări venitul pe viață cu 30–80%, în funcție de sistem și circumstanțe. Pentru mulți, este cea mai mare optimizare financiară disponibilă și depinde doar de momentul ales.
Compară pensionarea la vârste diferite de solicitare a pensiei. Diferența de venit pe viață poate ajunge la sute de mii de dolari. Combină această analiză cu o strategie atentă de retragere pentru primii cinci ani: folosește întâi conturile impozabile, lasă conturile cu impozitare amânată să crească și analizează conversiile către conturi scutite. Astfel poți crește semnificativ atât venitul, cât și durata portofoliului.
- Verifică estimările pensiei la vârsta minimă, standard și amânată. Găsește vârsta care maximizează beneficiile pe viață pentru sănătatea și situația ta
- Construiește o ordine de retragere pentru primii cinci ani care evită vânzarea acțiunilor într-o scădere
- Caută ferestre de conversie între pensionare și vârstele retragerilor obligatorii pentru a reduce povara fiscală viitoare
- Planifică revizuiri anuale. Primii ani necesită mai multe ajustări decât orice altă perioadă
Mulți se blochează în această etapă, copleșiți de caracterul ireversibil al alegerilor. Dar inacțiunea este tot o decizie, adesea costisitoare. Stabilește un ritm de revizuire, fă ajustări informate și ai încredere în deceniile de pregătire deja parcurse.
Principii valabile în fiecare deceniu
Indiferent unde te afli pe cronologie, patru reguli se aplică peste tot:
- Economisește automat. Voința nu este constantă. Automatizează contribuțiile pentru a decide o dată, nu la fiecare salariu.
- Păstrează costurile reduse. Comisioanele investițiilor se capitalizează în sens invers. Un comision anual de 1% poate consuma 25–30% din randamente în 30 de ani.
- Diversifică tratamentul fiscal. Banii în conturi cu impozitare amânată, scutite și impozabile îți oferă multă flexibilitate ulterior.
- Nu încerca să anticipezi piața. Timpul petrecut în piață bate încercarea de a sincroniza piața, deceniu după deceniu.[4]