
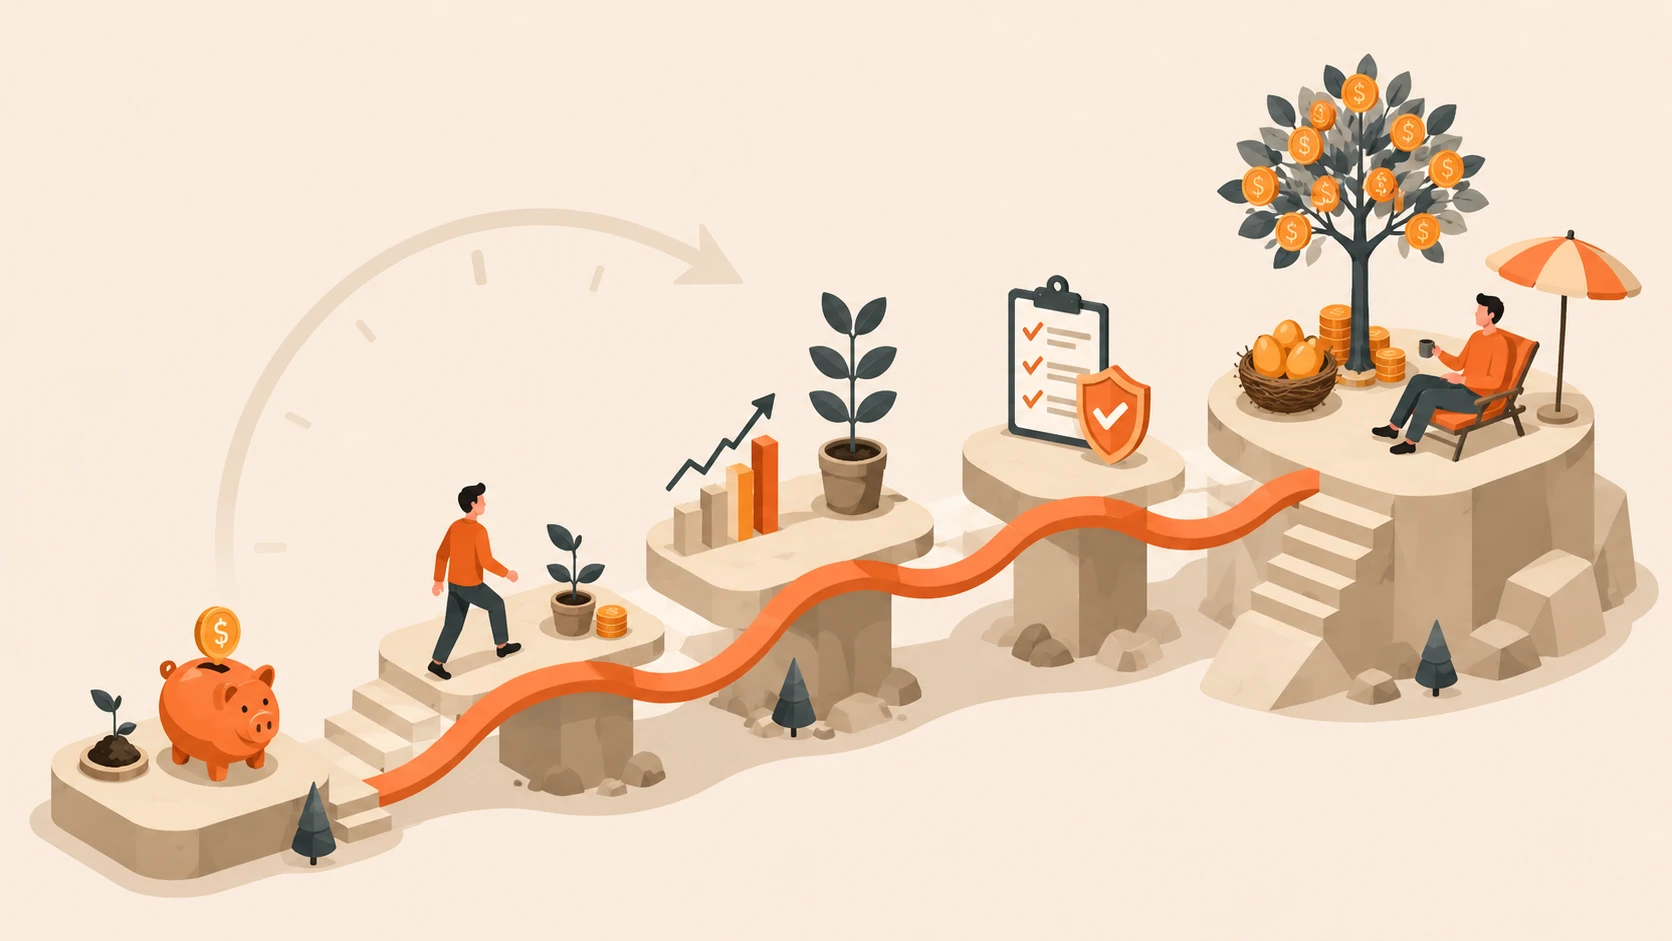
大多数退休建议把这段旅程当作一场漫长而单调的苦行:多存钱、明智投资、往好处想。但事实是,你应该关注什么,每个年代都会发生巨大变化。35岁时要紧的错误,和55岁时要紧的错误完全不同。
下面是按年代划分的行动手册。没有某个国家特有的术语,只有在任何地方都适用的财务机制。
20多岁:打好基础
20多岁是养成持久储蓄习惯的时候。金额虽小,但自动储蓄形成的习惯,比你以后做出的任何一项投资决策都更有价值。[1]
从三件事开始:
- 设置自动储蓄,哪怕只占收入的5–10%,存入雇主或政府提供的税收优惠退休账户
- 建立应急基金,覆盖3–6个月的开支,这样你永远不必动用退休储蓄
- 学习低成本、分散投资的基础知识。你不需要挑选个股,你需要的是覆盖大盘的指数基金
20多岁时最大的风险,是迟迟不开始。
30多岁:时间就是一切
30多岁是为退休积累杠杆最大的十年,没有之一。得益于复利,假设实际回报率约为7%,30岁时投入的1元,最终会增长到50岁时投入的1元的大约四倍。[2]你不需要完美的投资组合。你只需要足够早地存下足够多的钱。
目标:税前收入的15–20%,包括雇主匹配缴款或强制性养老金缴款。如果这听起来太激进,就从你能做到的比例开始,每年提高1–2个百分点。大多数人根本察觉不到这些渐进的变化。
优先顺序:
- 拿满单位退休计划中的雇主匹配缴款(这是白送的钱,不要放弃)
- 用满你能使用的所有免税或税收优惠账户
- 每次收入增加时,都把缴款提高到最低要求之上
最大的威胁:生活方式膨胀。每一次加薪如果直接变成了更好的公寓或新车,就是一次未来的你永远享受不到的加薪。让储蓄率随收入一起增长,而不只是让支出增长。
30多岁时最重要的事,也是每个年代最重要的事:让储蓄率持续上升,让复利去发挥作用。
40多岁:给计划做压力测试
到40岁时,一个常见基准是为退休存下相当于年薪3倍的钱。如果你已经做到了,很好。把重点从“多存钱”转向“更聪明地存钱”。如果你落后了,这是最后一个大力储蓄仍能获得可观复利加成的十年。
这个年代该开始问一些令人不安的“如果”问题了:
- 如果在我计划退休的那一年,市场下跌30%怎么办?
- 如果我55岁失业,又找不到同等的工作怎么办?
- 如果退休后我的医疗费用翻倍怎么办?
- 如果我需要赡养年迈的父母或支持成年子女怎么办?
如果你的计划只在晴天才行得通,那它就太脆弱了。42岁时修正比58岁时容易得多。现在就用保守的假设做预测,以后你会感谢自己。
如果你所在的司法辖区同时提供递延纳税账户和免税账户,40多岁时就两者都缴款。这会为日后的提取带来灵活性:每一年你都可以从税负最低的那个账户里取钱。未来的你会感激这份选择余地。
50多岁:计划变得真实
到了这里,退休规划不再抽象。国家养老金的估算开始有了实际意义。如果有单位养老金,其计算结果也会变得明确。你的投资组合已经大到资产配置决策会带来真金白银的后果。
现在的主要任务,是规划收入的过渡:哪笔钱从哪里来,什么时候来?国家养老金从什么时候开始发放?你如何衔接最后一份工资和第一笔有保障的收入之间的空档?
补缴条款在大多数司法辖区通常在50岁左右开始适用,退休账户的缴款上限会更高。如果你负担得起,这些额外缴款可以免税复利增长15年以上。
50多岁时可以做的微调(在低收入年份进行策略性账户转换、合并账户、优化提取顺序),其价值可能相当于早年多存好几年的钱。[3]细节在这里会带来回报。
60多岁:执行,而不是僵住
退休前后的五年,是整个过程中财务影响最大的时期。此时回报顺序风险达到顶峰,说得直白些就是:“恰好在你开始取钱时遭遇市场大跌,可能会永久性地损害你的退休生活。”
推迟领取国家养老金,哪怕只推迟几年,往往也能让你的终身收入提高30–80%。对大多数人来说,这是能做到的最大一项财务优化,而它只是一个时机选择。
比较一下在不同年龄开始领取养老金时,退休生活会是什么样子。终身收入的差距往往高达数十万。再结合一套聪明的头五年提取策略(先动用应税账户,让递延纳税账户继续增长,考虑策略性地转换到免税账户),你就能显著提高收入,同时延长投资组合的寿命。
- 查看养老金估算,分别对应最早、标准和延迟领取年龄。根据你的健康状况和处境,找到能让终身福利最大化的领取年龄
- 为头5年制定提取顺序,避免在市场下跌时卖出股票
- 寻找转换窗口,在退休与强制提取年龄之间降低未来的税负
- 安排年度复盘。头几年需要的调整比任何其他时期都多
许多人在这个阶段会僵住,被一切都无法回头的感觉压得喘不过气。但不作为本身也是一种决定,而且往往代价高昂。设定复盘节奏,做出有依据的调整,并相信你已经打下的几十年基础。
适用于每个年代的原则
无论你处在时间线的哪个位置,有四条规则处处适用:
- 自动储蓄。意志力靠不住。把缴款自动化,这样只需决定一次,而不是每次发工资都要决定。
- 控制成本。投资费用会反向复利。每年1%的费用,30年下来可能吃掉你25–30%的回报。
- 在不同税务处理之间分散。把钱分别放在递延纳税、免税和应税账户中,会让你日后拥有非凡的灵活性。
- 不要试图择时。一个年代接一个年代,留在市场中的时间,都胜过择时进出这个市场。[4]