
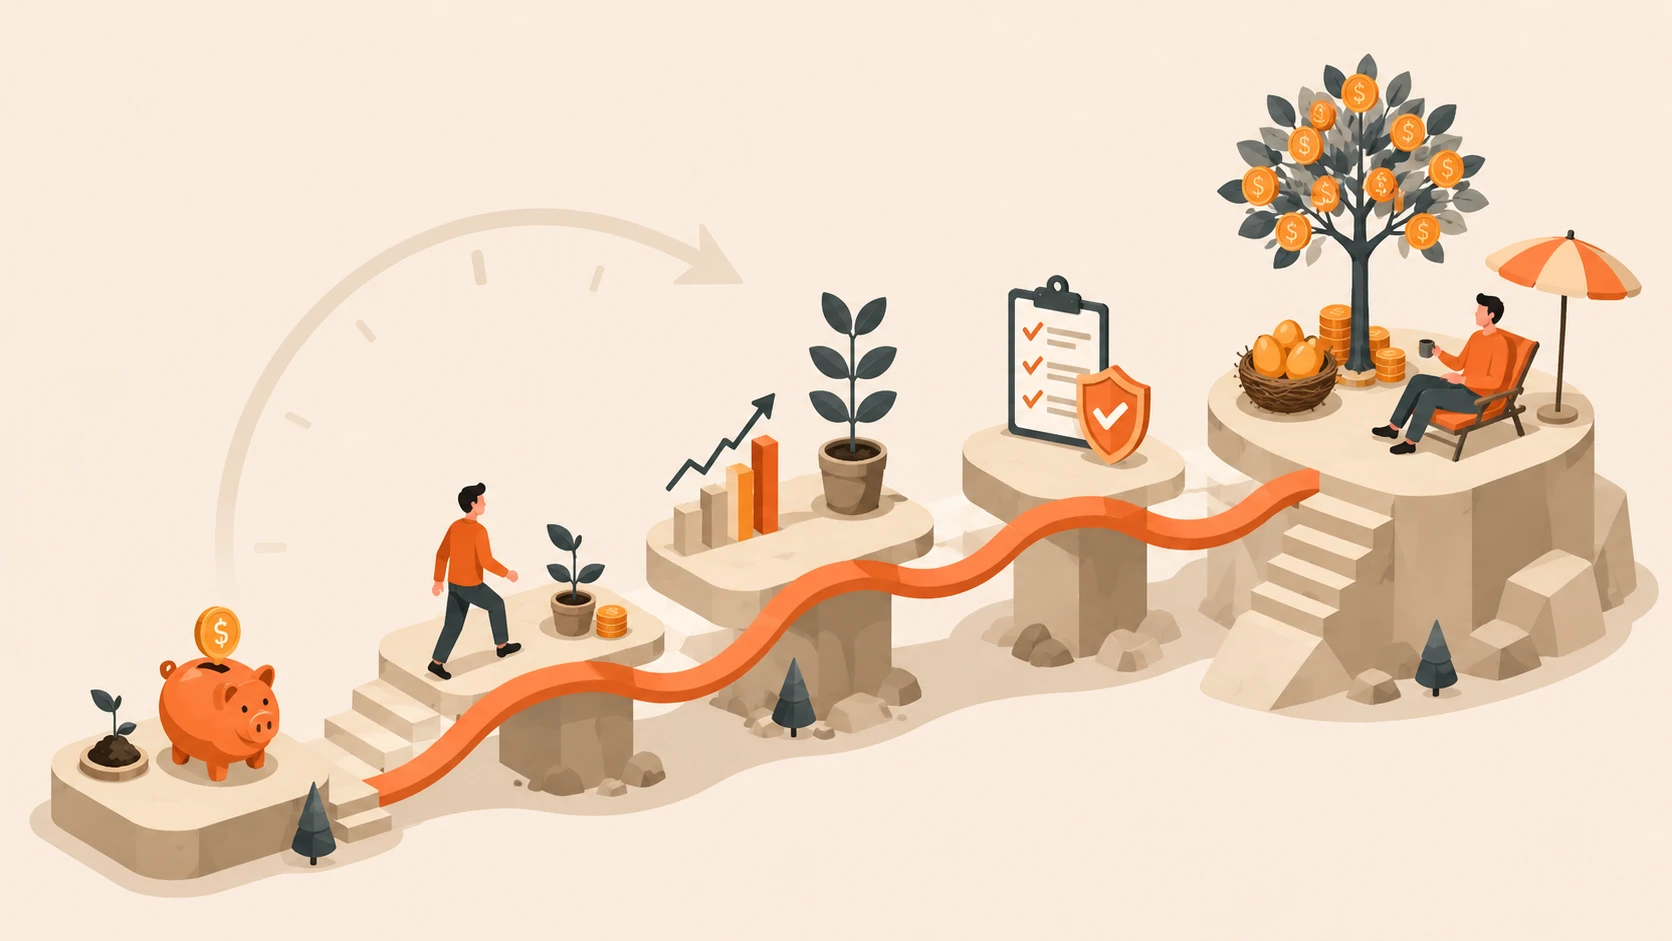
大多數退休建議把這段旅程當作一場漫長而單調的苦行:多存錢、明智投資、往好處想。但事實是,你應該關注什麼,每個年代都會發生巨大變化。35歲時要緊的錯誤,和55歲時要緊的錯誤完全不同。
下面是按年代劃分的行動手冊。沒有某個國家特有的術語,只有在任何地方都適用的財務機制。
20多歲:打好基礎
20多歲是養成持久儲蓄習慣的時候。金額雖小,但自動儲蓄形成的習慣,比你以後做出的任何一項投資決策都更有價值。[1]
從三件事開始:
- 設定自動儲蓄,哪怕只佔收入的5–10%,存入雇主或政府提供的稅收優惠退休帳戶
- 建立緊急基金,覆蓋3–6個月的開支,這樣你永遠不必動用退休儲蓄
- 學習低成本、分散投資的基礎知識。你不需要挑選個股,你需要的是覆蓋大盤的指數基金
20多歲時最大的風險,是遲遲不開始。
30多歲:時間就是一切
30多歲是為退休累積槓桿最大的十年,沒有之一。得益於複利,假設實際報酬率約為7%,30歲時投入的1元,最終會成長到50歲時投入的1元的大約四倍。[2]你不需要完美的投資組合。你只需要足夠早地存下足夠多的錢。
目標:稅前收入的15–20%,包括雇主匹配繳款或強制性退休金繳款。如果這聽起來太激進,就從你能做到的比例開始,每年提高1–2個百分點。大多數人根本察覺不到這些漸進的變化。
優先順序:
- 拿滿單位退休計畫中的雇主匹配繳款(這是白送的錢,不要放棄)
- 用滿你能使用的所有免稅或稅收優惠帳戶
- 每次收入增加時,都把繳款提高到最低要求之上
最大的威脅:生活方式膨脹。每一次加薪如果直接變成了更好的公寓或新車,就是一次未來的你永遠享受不到的加薪。讓儲蓄率隨收入一起成長,而不只是讓支出成長。
30多歲時最重要的事,也是每個年代最重要的事:讓儲蓄率持續上升,讓複利去發揮作用。
40多歲:給計畫做壓力測試
到40歲時,一個常見基準是為退休存下相當於年薪3倍的錢。如果你已經做到了,很好。把重點從“多存錢”轉向“更聰明地存錢”。如果你落後了,這是最後一個大力儲蓄仍能獲得可觀複利加成的十年。
這個年代該開始問一些令人不安的“如果”問題了:
- 如果在我計畫退休的那一年,市場下跌30%怎麼辦?
- 如果我55歲失業,又找不到同等的工作怎麼辦?
- 如果退休後我的醫療費用翻倍怎麼辦?
- 如果我需要贍養年邁的父母或支援成年子女怎麼辦?
如果你的計畫只在晴天才行得通,那它就太脆弱了。42歲時修正比58歲時容易得多。現在就用保守的假設做預測,以後你會感謝自己。
如果你所在的司法轄區同時提供遞延納稅帳戶和免稅帳戶,40多歲時就兩者都繳款。這會為日後的提取帶來靈活性:每一年你都可以從稅負最低的那個帳戶裡取錢。未來的你會感激這份選擇餘地。
50多歲:計畫變得真實
到了這裡,退休規劃不再抽象。國家退休金的估算開始有了實際意義。如果有單位退休金,其計算結果也會變得明確。你的投資組合已經大到資產設定決策會帶來真金白銀的後果。
現在的主要任務,是規劃收入的過渡:哪筆錢從哪裡來,什麼時候來?國家退休金從什麼時候開始發放?你如何銜接最後一份薪資和第一筆有保障的收入之間的空檔?
補繳條款在大多數司法轄區通常在50歲左右開始適用,退休帳戶的繳款上限會更高。如果你負擔得起,這些額外繳款可以免稅複利成長15年以上。
50多歲時可以做的微調(在低收入年份進行策略性帳戶轉換、合併帳戶、最佳化提取順序),其價值可能相當於早年多存好幾年的錢。[3]細節在這裡會帶來報酬。
60多歲:執行,而不是僵住
退休前後的五年,是整個過程中財務影響最大的時期。此時報酬順序風險達到頂峰,說得直白些就是:“恰好在你開始取錢時遭遇市場大跌,可能會永久性地損害你的退休生活。”
推遲領取國家退休金,哪怕只推遲幾年,往往也能讓你的終身收入提高30–80%。對大多數人來說,這是能做到的最大一項財務最佳化,而它只是一個時機選擇。
比較一下在不同年齡開始領取退休金時,退休生活會是什麼樣子。終身收入的差距往往高達數十萬。再結合一套聰明的頭五年提取策略(先動用應稅帳戶,讓遞延納稅帳戶繼續成長,考慮策略性地轉換到免稅帳戶),你就能顯著提高收入,同時延長投資組合的壽命。
- 檢視退休金估算,分別對應最早、標準和延遲領取年齡。根據你的健康狀況和處境,找到能讓終身福利最大化的領取年齡
- 為頭5年制定提取順序,避免在市場下跌時賣出股票
- 尋找轉換視窗,在退休與強制提取年齡之間降低未來的稅負
- 安排年度覆盤。頭幾年需要的調整比任何其他時期都多
許多人在這個階段會僵住,被一切都無法回頭的感覺壓得喘不過氣。但不作為本身也是一種決定,而且往往代價高昂。設定覆盤節奏,做出有依據的調整,並相信你已經打下的幾十年基礎。
適用於每個年代的原則
無論你處在時間線的哪個位置,有四條規則處處適用:
- 自動儲蓄。意志力靠不住。把繳款自動化,這樣只需決定一次,而不是每次發薪資都要決定。
- 控制成本。投資費用會反向複利。每年1%的費用,30年下來可能吃掉你25–30%的報酬。
- 在不同稅務處理之間分散。把錢分別放在遞延納稅、免稅和應稅帳戶中,會讓你日後擁有非凡的靈活性。
- 不要試圖擇時。一個年代接一個年代,留在市場中的時間,都勝過擇時進出這個市場。[4]