
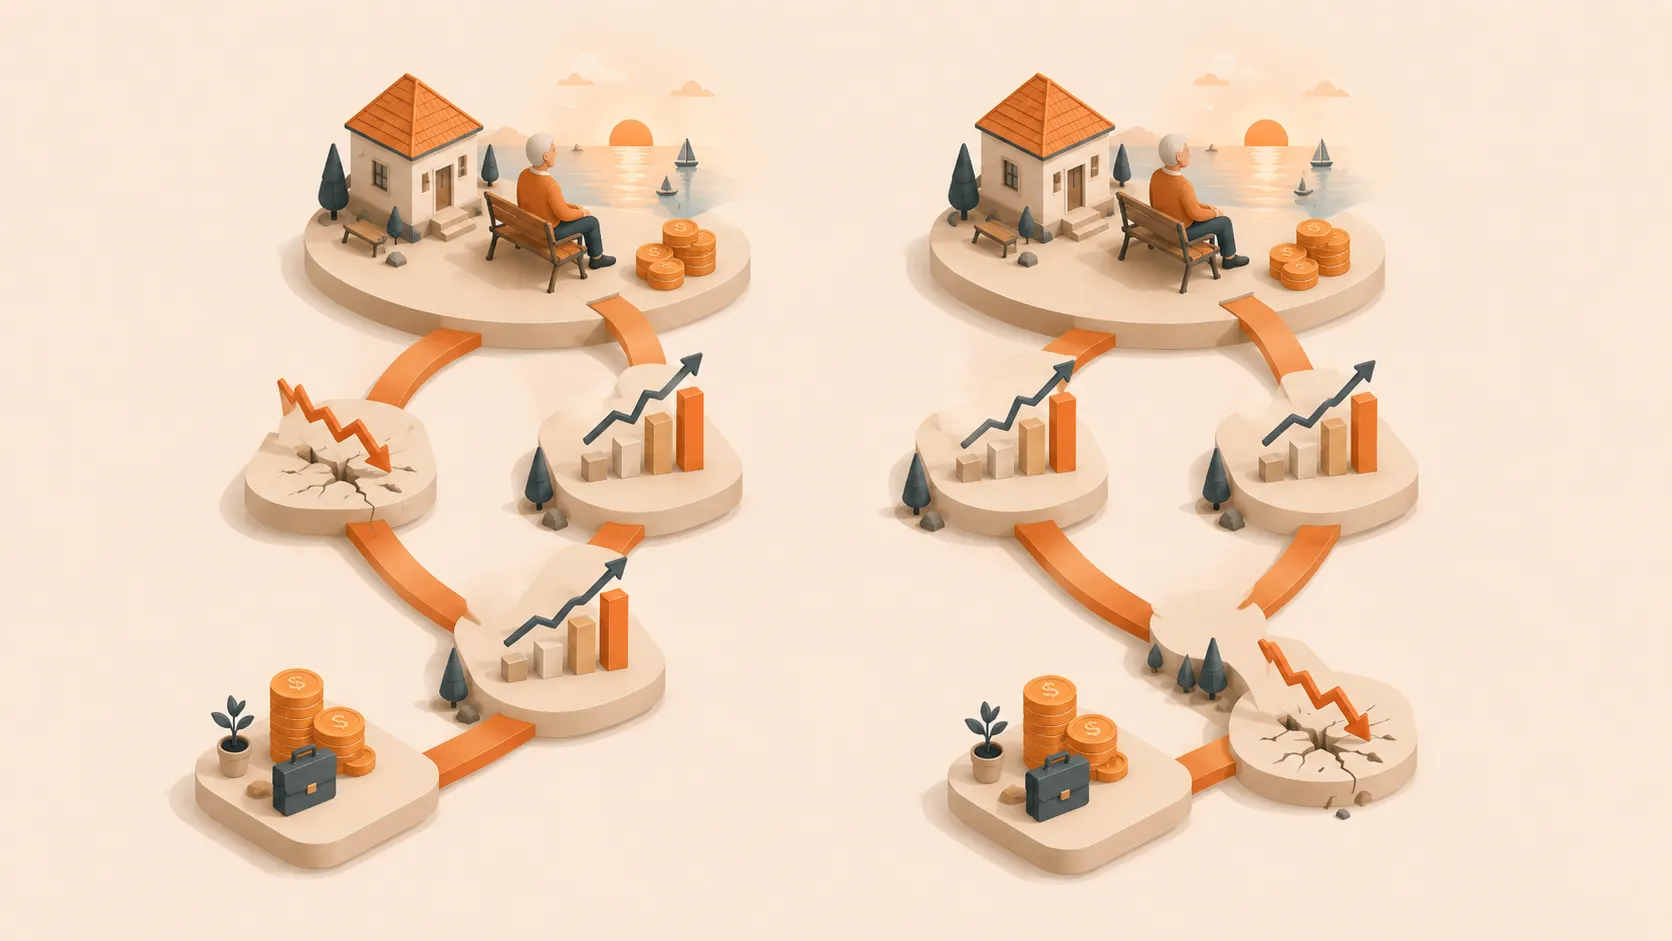
Два пенсионера могут начать с 1 млн €, снимать по 50 000 € в год и получить одни и те же 30 годовых доходностей. У одного деньги могут закончиться, а другой завершит с 1,37 млн €. Разница возникает из порядка доходностей.
Порядок меняет исход
Рассмотрим такую условную последовательность:
- один год −40%;
- один год −20%;
- один год −10%;
- два года +5%;
- 25 лет +8%.
Оба пенсионера снимают 50 000 € в конце каждого года. Последовательность даёт им одинаковую долгосрочную среднегеометрическую доходность около 4%. Мы не учитываем инфляцию, налоги, комиссии и распределение активов, чтобы единственной переменной оставался порядок.
Доходность (r_t) меняется каждый год. Изъятие (W) остаётся равным 50 000 €.
Если обвал приходит первым, остаток падает примерно до 229 000 € через пять лет и до 43 700 € через десять. Портфель иссякает на 11-й год. Если сильные годы приходят первыми, остаток достигает примерно 3,19 млн € через 25 лет и заканчивается около 1,37 млн € после тех же поздних потерь.
Без изъятий обе последовательности закончились бы одной и той же накопленной суммой. Изъятия меняют этот результат, потому что активы, проданные после падения, не участвуют в восстановлении. Vanguard описал тот же механизм на исторических данных США: пенсионер с худшей ранней последовательностью исчерпал портфель раньше.[1]
Почему ранние потери важны
Начнём с 1 млн € и изъятия 40 000 € после потери. Падение на 10% оставляет 860 000 €, на 20% — 760 000 €, на 40% — 560 000 €. Следующие 40 000 € тогда составляют 4,65%, 5,26% или 7,14% оставшегося остатка.
Сумма в евро может не меняться, а её доля в уцелевшем портфеле растёт. После крупного падения следите за обеими цифрами.
Во время накопления взносы из зарплаты могут компенсировать плохую доходность. На пенсии изъятия могут вынудить продавать во время падения. Поздние потери тоже важны, но будущих изъятий остаётся меньше.
Купите гибкость до обвала
Денежный резерв может финансировать плановые расходы, пока инвестиции восстанавливаются. Если вы тратите 40 000 € в год и держите 80 000 € пенсионных денег наличными, можно покрыть два года, не продавая акции. У наличных тоже есть цена, поэтому проверяйте резерв в рамках всего портфеля.
Гибкие расходы могут сократить вынужденные продажи. Например, можно урезать 5000 € расходов на путешествия на один год после того, как портфель опустится на 20% ниже запланированной траектории. Определите правило до выхода на пенсию и проверьте, будете ли вы ему действительно следовать.
Ещё один год работы добавляет взнос, позволяет избежать изъятия и сокращает горизонт финансирования. Неполный год или доход от неполной занятости тоже могут уменьшить первое изъятие из портфеля.
Отделите экстренный резерв от пенсионных денегИспользуйте разные допущения для неожиданных ударов и плановых изъятий из портфеля.Проверьте дату выхода на пенсию на прочность
Постройте несколько путей:
- Базовые допущения о доходности.
- Падение на 20% в первый год.
- Падение на 40% в первый год.
- Два слабых первых года.
- Высокая инфляция при слабой доходности.
- Отсрочка выхода на пенсию на год.
- Временное сокращение расходов после просадки.
Fignis может сравнить эти ветки на одной шкале времени, сохраняя на виду расходы, пенсии и налоги. Полезный вопрос: «Что я изменю после плохого начала?»
Доходность первого года на пенсии выбирает рынок. Денежный резерв, правила расходов, дату выхода на пенсию и распределение портфеля выбираете вы.
Пересмотрите портфель перед пенсиейСвяжите распределение активов с просадками, с которыми можно столкнуться по мере приближения изъятий.Свяжите риск последовательности со ставкой изъятияПочему начальный процент изъятия не может заменить план денежных потоков на пенсии.