
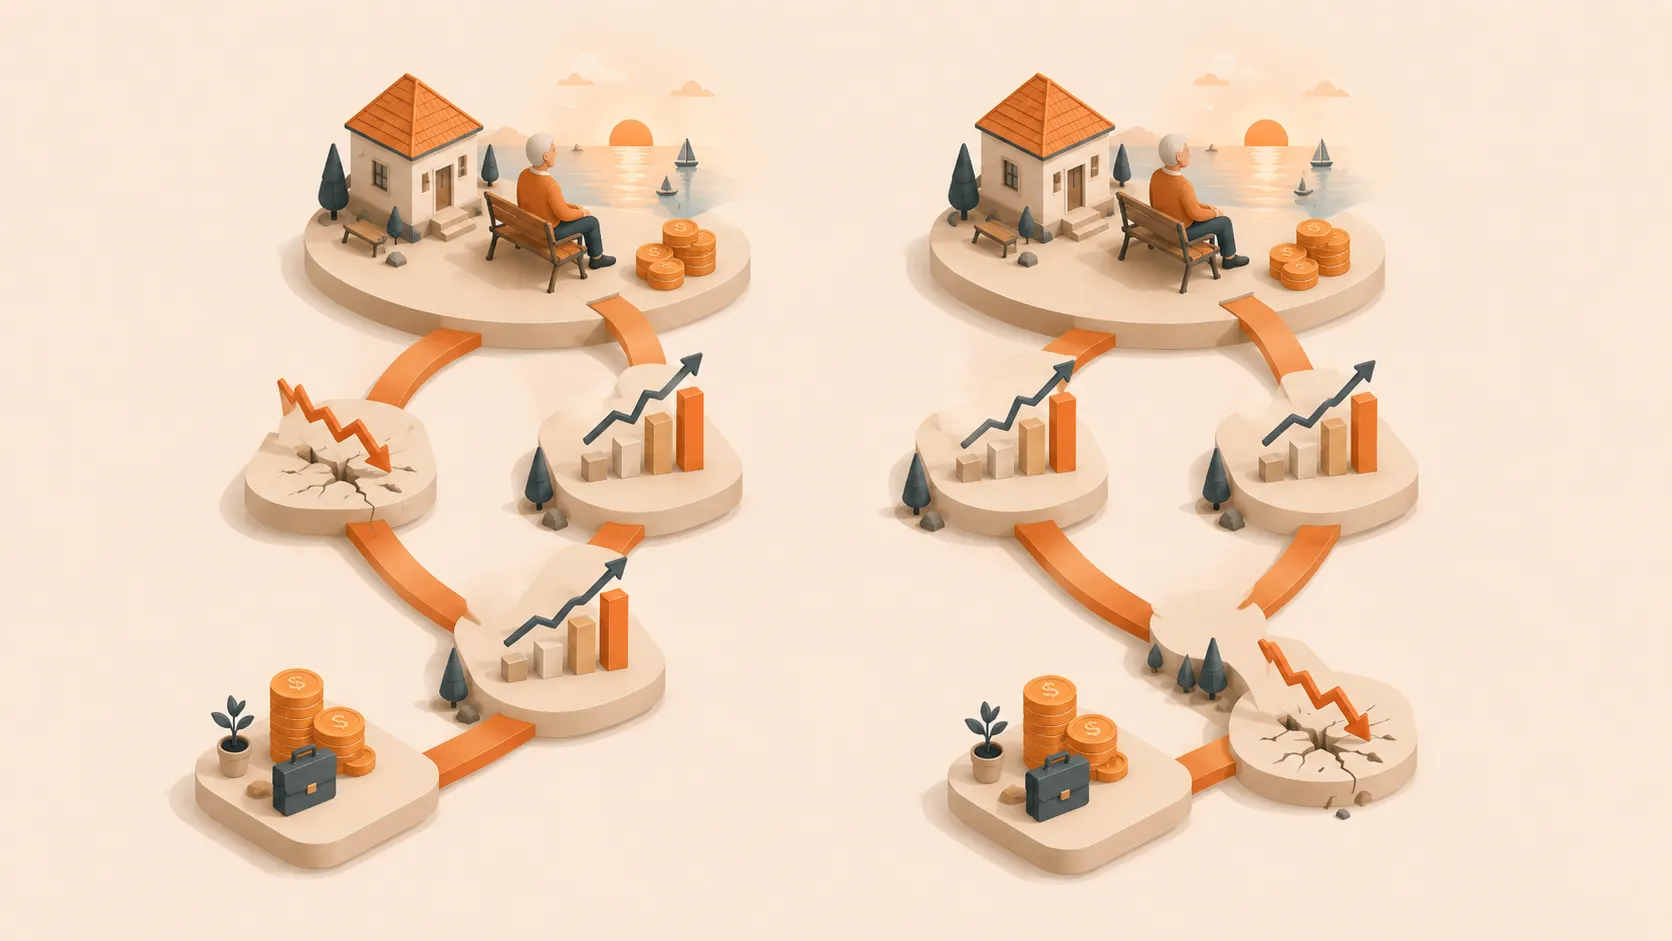
兩位退休者都可能從 100 萬歐元起步,每年提取 5 萬歐元,並經歷相同的 30 個年度報酬率。一個人可能耗盡資金,另一個人卻以 137 萬歐元結束。差別來自收益發生的順序。
順序改變結果
考慮以下人為構造的報酬序列:
- 一年為 -40%;
- 一年為 -20%;
- 一年為 -10%;
- 兩年為 +5%;
- 25 年為 +8%。
兩人都在每年年底提取 5 萬歐元。這組序列給兩人帶來的長期幾何平均報酬率相同,約為 4%。我們暫不考慮通膨、稅費、手續費和資產設定,使順序成為唯一變數。
報酬率 (r_t) 每年變化,提領金額 (W) 始終為 5 萬歐元。
如果暴跌先發生,五年後餘額會降至約 22.9 萬歐元,十年後降至約 4.37 萬歐元。投資組合會在第 11 年耗盡。如果先經歷表現強勁的年份,25 年後餘額會達到約 319 萬歐元,之後經歷同樣的虧損,最終仍有約 137 萬歐元。
如果不提領資金,兩種序列最終會達到相同的複利價值。提取會改變結果,因為下跌後賣出的資產無法參與後續復甦。Vanguard 在美國歷史資料中也記錄了同樣的機制:早期報酬順序較差的退休者,會更早耗盡投資組合。[1]
為什麼早期虧損如此重要?
假設初始資金為 100 萬歐元,並在虧損後提取 4 萬歐元。下跌 10% 後剩餘 86 萬歐元,下跌 20% 後剩餘 76 萬歐元,下跌 40% 後剩餘 56 萬歐元。下一筆 4 萬歐元提領金額就分別相當於剩餘餘額的 4.65%、5.26% 或 7.14%。
提取的歐元金額可能保持不變,但佔剩餘投資組合的比例卻會升高。大幅下跌後,請同時追蹤這兩個數字。
在累積階段,薪資投入可以抵消較差的收益;在退休階段,提領資金卻可能迫使你在下跌中賣出。晚期虧損仍然重要,只是剩餘的未來提領次數更少。
在暴跌之前爭取靈活性
投資恢復期間,現金儲備可以支付計畫內支出。如果每年支出 4 萬歐元,並持有 8 萬歐元退休現金,就能在不賣出股票的情況下維持兩年。持有現金也有成本,因此要把儲備放進整個投資組合中測試。
彈性支出可以減少被迫出售。例如,當投資組合比原計畫路徑低 20% 後,你可以在一年內減少 5,000 歐元旅行支出。退休前就定義好規則,並測試自己是否真的會遵守。
多工作一年會增加一次投入、避免一次提取,並縮短需要資金支援的時間跨度。只多工作部分年份,或取得兼職收入,也能減少首次從投資組合提領的金額。
區分緊急現金與退休現金對意外衝擊和計畫內投資組合提領,使用不同的假設。對退休日期進行壓力測試
構建幾條不同路徑:
- 基準收益假設。
- 第一年下跌 20%。
- 第一年下跌 40%。
- 開頭兩年表現疲軟。
- 高通膨疊加低收益。
- 推遲退休一年。
- 回撤後暫時削減支出。
Fignis 可以在同一條時間線上比較這些分支,同時讓支出、退休金和稅務保持可見。真正有用的問題是:“如果開局不佳,我會改變什麼?”
市場決定你退休第一年的報酬率,而你決定現金儲備、支出規則、退休日期和資產設定。
退休前檢查投資組合將資產設定與臨近提取階段可能面臨的回撤連結起來。將報酬順序風險與提領率連結起來瞭解為什麼初始提領比例不能替代退休現金流計畫。