
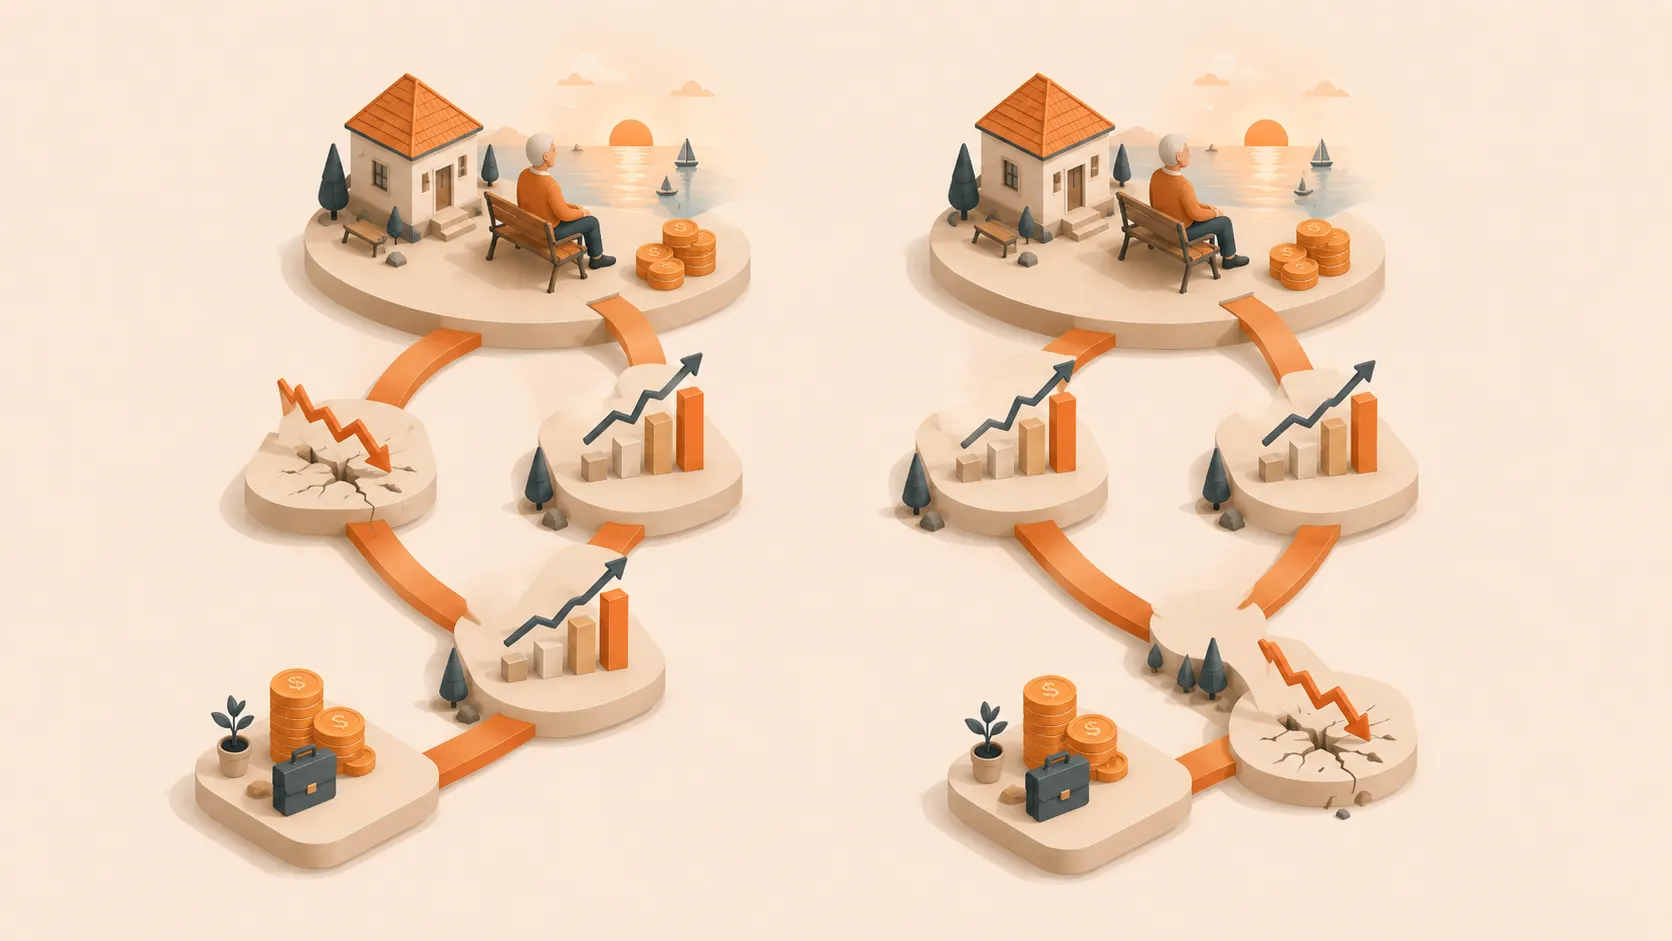
Dois reformados podem começar com um milhão de euros, levantar 50.000 € por ano e obter os mesmos 30 rendimentos anuais. Um pode ficar sem dinheiro enquanto o outro termina com 1,37 milhões de euros. A diferença resulta da ordem dos rendimentos.
A ordem muda o resultado
Considere esta sequência artificial:
- um ano a -40%;
- um ano a -20%;
- um ano a -10%;
- dois anos a +5%;
- 25 anos a +8%.
Ambos levantam 50.000 € no fim de cada ano. A sequência dá-lhes o mesmo rendimento médio geométrico a longo prazo, de cerca de 4%. Ignoramos a inflação, os impostos, as comissões e a alocação de ativos para que a ordem continue a ser a única variável.
O rendimento (r_t) muda todos os anos. O levantamento (W) mantém-se em 50.000 €.
Se a queda chegar primeiro, o saldo desce para cerca de 229.000 € após cinco anos e 43.700 € após dez. A carteira esgota-se durante o ano 11. Se os anos fortes chegarem primeiro, o saldo atinge cerca de 3,19 milhões de euros após 25 anos e termina perto de 1,37 milhões após as mesmas perdas posteriores.
Sem levantamentos, ambas as sequências terminariam com o mesmo valor composto. Os levantamentos alteram esse resultado porque os ativos vendidos após uma descida deixam de poder participar na recuperação. A Vanguard documentou o mesmo mecanismo em dados históricos dos EUA: o reformado com a pior sequência inicial esgotava a carteira mais cedo.[1]
Porque importam as perdas iniciais
Comece com um milhão de euros e um levantamento de 40.000 € após a perda. Uma queda de 10% deixa 860.000 €, uma de 20% deixa 760.000 € e uma de 40% deixa 560.000 €. Os 40.000 € seguintes passam então a corresponder a 4,65%, 5,26% ou 7,14% do saldo restante.
O montante em euros pode manter-se enquanto a percentagem da carteira restante aumenta. Acompanhe ambos os valores após uma descida acentuada.
Durante a acumulação, as contribuições do salário podem compensar um rendimento fraco. Durante a reforma, os levantamentos podem obrigá-lo a vender durante a descida. As perdas posteriores continuam a importar, mas restam menos levantamentos futuros.
Crie flexibilidade antes da queda
Uma reserva de caixa pode financiar as despesas previstas enquanto os investimentos recuperam. Se gastar 40.000 € por ano e mantiver 80.000 € em caixa para a reforma, consegue cobrir dois anos sem vender ações. O caixa também tem um custo, por isso teste a reserva no contexto da carteira completa.
Despesas flexíveis podem reduzir vendas forçadas. Por exemplo, pode cortar 5.000 € em viagens durante um ano depois de a carteira cair 20% abaixo do percurso previsto. Defina a regra antes da reforma e teste se a seguiria realmente.
Trabalhar mais um ano acrescenta uma contribuição, evita um levantamento e encurta o horizonte que precisa de financiar. Trabalhar parte do ano ou obter rendimentos a tempo parcial também pode reduzir o primeiro levantamento da carteira.
Separe o caixa de emergência do caixa para a reformaUtilize pressupostos diferentes para imprevistos e para levantamentos planeados da carteira.Teste a data da reforma
Construa vários percursos:
- Pressupostos de rendimento de base.
- Uma queda de 20% no primeiro ano.
- Uma queda de 40% no primeiro ano.
- Dois anos iniciais fracos.
- Inflação elevada com rendimentos fracos.
- Um adiamento da reforma por um ano.
- Um corte temporário das despesas após uma descida.
O Fignis permite comparar estes ramos na mesma cronologia, mantendo visíveis as despesas, pensões e impostos. A pergunta útil é: «O que mudaria após um mau começo?»
O mercado escolhe o rendimento do seu primeiro ano de reforma. O utilizador escolhe a reserva de caixa, as regras de despesa, a data da reforma e a alocação da carteira.
Reveja a carteira antes da reformaRelacione a alocação de ativos com as descidas que poderá enfrentar à medida que se aproxima a fase dos levantamentos.Relacione o risco de sequência com a sua taxa de levantamentoSaiba porque uma percentagem inicial de levantamento não pode substituir um plano de fluxo de caixa para a reforma.